Tag: crédito
Câmara aprova projeto que amplia acesso ao crédito imobiliário do Programa...
A Câmara dos Deputados aprovou projeto de lei que reformula o programa Habite Seguro de financiamento de imóveis para profissionais de segurança pública.
A matéria será enviada ao Senado.
De autoria do deputado Capitão Alden (PL-BA), o Projeto de Lei 4480/25 foi aprovado com substitutivo do deputado Rodrigo da Zaeli (PL-MT), que permite o financiamento com subsídio de um segundo imóvel em certas situações, inclusive para reforma ou construção. Por outro lado, nem todo profissional inativo poderá recorrer ao programa.
As subvenções poderão ser cumulativas com as de outros programas habitacionais e o recebimento de mais de uma por beneficiário do Habite Seguro será possível para:
- dependentes e cônjuges de agentes falecidos em razão do exercício do cargo, os quais farão jus a uma concessão da subvenção, independentemente de uso anterior pelo falecido;
- aos beneficiários egressos de programas de proteção que necessitem substituir a moradia por razões de segurança; e
- aos agentes de segurança pública que passaram à inatividade em decorrência de lesão, enfermidade ou sequela adquirida no exercício da função.
Nos contratos de financiamento de reforma da moradia própria, a subvenção ocorrerá por meio do reembolso do pagamento da parcela de quitação do contrato.
Novo imóvel
Para o profissional que já possua um imóvel, situação que normalmente impede o acesso ao programa, o texto aprovado permite o financiamento àquele, na ativa ou inativo, que comprove ameaça contra sua vida ou integridade física ou de membro de sua família que com more com ele, desde que a ameça, cumulativamente:
- decorra do exercício do cargo, função ou serviço;
- seja atribuída a organização criminosa armada, organização criminosa ultraviolenta, grupo paramilitar ou milícia privada; e
- repercuta sobre a unidade habitacional de que é proprietário, possuidor, promitente comprador, usufrutuário ou cessionário.
Depois de cessada a ameaça, o profissional deverá regressar ao imóvel que já possuía e colocar o imóvel comprado ou construído com recursos do programa à disposição do Habite Seguro para a transferência a novos beneficiários.
A localização desse imóvel devolvido ao programa será resguardada por sigilo para proteger o beneficiário.
Renda
Segundo o texto, a subvenção econômica poderá ofertada a beneficiários que não se enquadrem nas faixas de renda do programa Minha Cada, Minha Vida, à qual o Habite Seguro passa a ser vinculado.
Para isso, o interessado deverá ter renda mensal superior em até 50% a mais da maior faixa de renda urbana aplicável ao Minha Casa, Minha Vida.
Entretanto, em outro trecho do texto, o relator especifica que o enquadramento no Habite Seguro não estará condicionado a limite máximo de remuneração mensal, com garantia de condições diferenciadas de crédito imobiliário previstas na lei.
Fontes de financiamento
O substitutivo aprovado permite ao Fundo Nacional de Segurança Pública (FNSP) atuar como fundo garantidor de créditos concedidos por cooperativas de crédito e instituições financeiras privadas que atuarem como agentes financeiros do programa Habite Seguro.
Outra fonte de recursos poderá vir de emendas parlamentares destinadas a ação orçamentária específica do Ministério da Justiça e Segurança Pública, que estarão sujeitas ao mesmo regime de execução, monitoramento, prestação de contas e controle aplicável aos demais recursos empregados no programa, sem prejuízo das regras específicas da legislação orçamentária e financeira.
Subsídio complementar
Como subsído complementar, o programa poderá ofertar valores específicos segundo as faixas existentes do programa Minha Casa, Minha Vida:
- R$ 35 mil para a faixa Urbano 1;
- R$ 32,42 mil para a faixa Urbano 2;
- R$ 30 mil para a faixa Urbano 3; e
- R$ 25 mil para a faixa Urbano 4.
No entanto, esses valores não geram direito subjetivo ao interessado, além de serem condicionados à disponibilidade orçamentária.
Medida provisória cria fundo garantidor para novas operações de crédito rural
A Medida Provisória (MP) 1376/26, aprovada pela Câmara dos Deputados, prevê a renegociação de dívidas rurais de produtores prejudicados por quebras de safras devido a eventos climáticos extremos entre 2019 e 2025.
A proposta perde a vigência amanhã e precisa ser votada ainda pelo Senado.
Para cobrir a inadimplência das novas operações de crédito viabilizadas pela MP, o texto autoriza a União a participar como cotista de fundo garantidor, que também deverá contar com a participação de produtores rurais e instituições financeiras, admitido o ingresso de outros entes federativos.
O fundo cobrirá apenas os atrasos de pagamento de empréstimos feitos por produtores afetados por eventos climáticos adversos e não contará com qualquer tipo de garantia ou aval por parte do poder público, respondendo por suas obrigações até o limite dos bens e direitos de seu patrimônio.
Esse fundo garantidor terá natureza privada e poderá ser criado, administrado, gerido e representado, judicial e extrajudicialmente, por instituição financeira pública ou privada.
Um regulamento definirá:
- o total que a União deverá colocar no fundo, a critério do ministro da Fazenda;
- os limites máximos de garantia;
- as operações passíveis de enquadramento; e
- os critérios de participação de seus integrantes e de acesso à cobertura.
Cédula rural
A MP autoriza os bancos a comprar cédulas de produto rural (CPR) com liquidação financeira para quitar ou amortizar outra cédula emitida por produtor rural anteriormente emitida em favor de instituições financeiras até 31 de dezembro de 2025.
Mudança introduzida pelo relatório do deputado Paulo Pimenta (PT-RS) nessa regra, permite que a cédula tenha sido emitida também em favor de:
- cooperativas de produção agropecuária;
- de fornecedores de insumos agropecuários;
- de empresas cerealistas; ou
- de demais pessoas jurídicas que adquiram, armazenem ou comercializem produtos agropecuários.
Uma CPR é um título emitido pelo produtor como uma espécie de promissória, com taxas de correção e juros, a ser resgatada no futuro, seja por meio da entrega de produção ainda não colhida ou em dinheiro (CPR com liquidação financeira).
Tipos de CPRs
No caso da MP, a autorização envolve três CPRs:
- a nova que será comprada;
- a que será quitada ou amortizada por esta nova CPR e cuja emissão deve ter ocorrido até 2025; e
- uma terceira, mais antiga, que já tinha sido quitada pela segunda CPR e fora emitida pelo produtor, enquadrado nas condições impostas pela MP.
O prazo de reembolso da nova cédula emitida será de até oito anos e o banco poderá utilizar recursos livres ou direcionados ao setor rural para adquirir a CPR.
Já a segunda CPR, que será quitada ou amortizada, precisa ter entrado em situação de inadimplência a partir de 1º de janeiro de 2021 e deverá estar registrada em entidade registradora autorizada pelo Banco Central.
A operação terá de ser contratada em 120 dias da regulamentação e poderá cumprir exigências da poupança rural e da Letra de Crédito do Agronegócio (LCA) estabelecidas pelo Conselho Monetário Nacional (CMN).
Taxa, periodicidade, garantias, carência e forma de pagamento seguirão normas da regulamentação, segundo a estrutura da operação e a negociação com a instituição financeira.
Fraude
O texto estabelece punições, independentemente dos processos civis e penais, para o produtor rural ou cooperativa de produção que, por ação ou omissão dolosa, tentar fraudar as regras para obter os financiamentos.
Isso se aplica àquele que apresentar, utilizar ou se beneficiar de laudo, relatório técnico, declaração ou qualquer outro documento com informação falsa ou fraudulenta para comprovar perda de safra ou de renda.
As punições são:
- perda imediata do benefício eventualmente concedido;
- restituição integral dos valores recebidos indevidamente, acrescidos de atualização monetária, juros legais e demais encargos previstos em lei; e
- impedimento de contratar operações de crédito rural subvencionadas ou de receber incentivos públicos pelo prazo de até cinco anos, observado o devido processo legal.
Já o profissional legalmente habilitado que emitir, assinar, homologar ou validar laudo técnico, parecer, relatório ou documento com informações falsas, fraudulentas ou incompatíveis com a realidade da propriedade ou da perda de safra ou de renda responderá solidariamente pelos danos causados ao erário.
Para esse profissional haverá ainda:
- sanções administrativas aplicáveis pelo órgão ou pela entidade competente;
- comunicação ao respectivo conselho profissional para apuração de infração ética e aplicação das penalidades cabíveis; e
- responsabilização civil pelos prejuízos causados.
Relatório
A título de transparência, o Executivo federal deverá apresentar relatório com informações sobre as operações e os valores efetivamente contratados.
O prazo para isso será de 120 dias depois do fim do prazo, também de 120 dias, para contratação dos empréstimos; portanto 240 dias da publicação da MP.
Free shops
Outro assunto incluído na MP pelo relator prevê que os produtos a serem colocados à venda nos free shops de portos, aeroportos e fronteiras terrestres não se submetem às mesmas exigências administrativas e regulatórias da importação ordinária, devendo ser equiparados à bagagem acompanhada do passageiro internacional quando da chegada ao país, ou equiparados à exportação na saída do Brasil.
Antigo SFH
O texto aprovado também prorroga o prazo de pagamento das dívidas do antigo Sistema Financeiro da Habitação (SFH), atualmente a cargo da Caixa Econômica por meio do Fundo de Compensação de Variações Salariais (FCVS), com as instituições financeiras.
O prazo iria até janeiro de 2027 e foi estendido até 2030.
O prazo para apresentação dos pedidos de habilitação passa para 30 de junho de 2027.
Comissão analisa relatório sobre renegociação de dívidas de produtores rurais nesta...
Instalada comissão que vai analisar linhas de crédito para empresas atingidas...
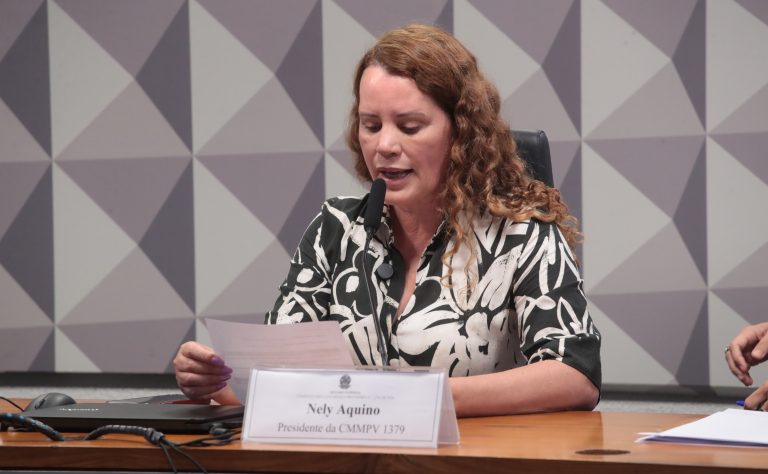
Foi instalada nesta quarta-feira (4) a comissão mista responsável por analisar a Medida Provisória (MP) 1379/26, que prevê linhas de crédito de R$ 18,5 bilhões, com juros subsidiados, para exportadores e setores considerados estratégicos para a economia nacional.
A deputada Nely Aquino (Pode-MG) foi eleita presidente do grupo e o senador Randolfe Rodrigues (PT-AP), vice-presidente. A senadora Leany Lemos (PSB-DF) foi designada relatora.
A comissão deve se reunir novamente nesta quinta-feira (5) para analisar o relatório de Leany Lemos.
A MP precisa ser aprovada pelo Congresso Nacional até 18 de novembro para não perder a validade.
Plano Brasil Soberano 3
A MP 1379/26, também conhecida como Plano Brasil Soberano 3, foi editada pelo Executivo após o "tarifaço" imposto pelos Estados Unidos a produtos brasileiros.
Do total previsto para as linhas de crédito, R$ 13,5 bilhões são provenientes do Tesouro Nacional. Os outros R$ 5 bilhões vêm do Banco Nacional de Desenvolvimento Econômico e Social (BNDES).
A medida provisória tem o objetivo de beneficiar, além das empresas que tiveram perdas com o "tarifaço" dos EUA, os exportadores prejudicados por conflitos internacionais.
Quem pode se beneficiar
Setores relacionados à agricultura, pecuária, pesca e aquicultura, florestas plantadas, mineração e indústrias químicas e farmacêuticas, entre outros, poderão utilizar as linhas de crédito para:
- investimentos produtivos;
- compra de máquinas e equipamentos;
- inovação tecnológica;
- capital de giro; e
- abertura e prospecção de mercados.
A reunião será realizada às 14horas, no plenário 2 da ala Nilo Coelho, no Senado.
Projeto libera crédito orçamentário de R$ 115 milhões para TCU e...
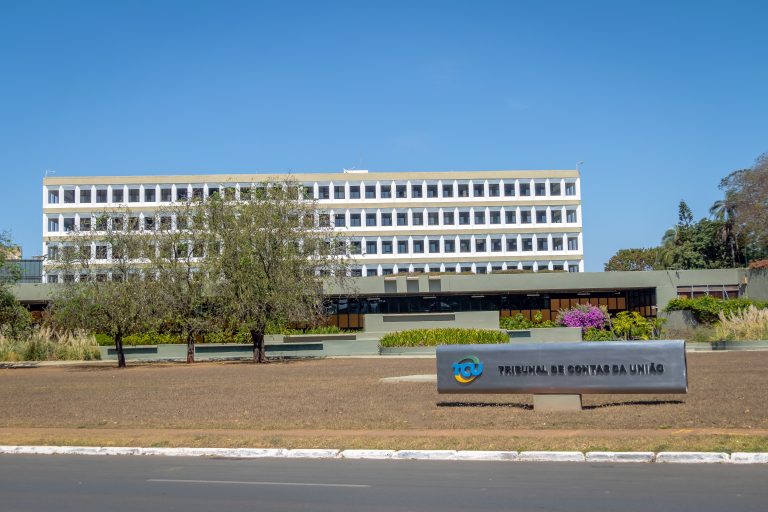
O Congresso Nacional analisa projeto (PLN 35/26) que abre crédito especial no Orçamento de 2026 de R$ 115 milhões para o Tribunal de Contas da União (TCU), o Poder Judiciário, a Defensoria Pública e o Ministério Público.
Os recursos atenderão a ações que não estavam previstas na peça orçamentária original. São elas:
- TCU: adquirir imóvel para a secretaria do tribunal no Rio Grande do Norte.
- Justiça Federal: executar despesas com renovação de contrato de publicidade institucional e de utilidade pública do TRF da 6ª Região (MG).
- Justiça Eleitoral: comprar imóvel para instalação dos cartórios eleitorais de Goiás e de unidades administrativas do TRE-GO (hoje localizados em imóvel cedido pelo Tribunal Regional do Trabalho da 18ª Região); e construir a nova sede da 12ª Zona Eleitoral em Pedro II (PI).
- Justiça do Trabalho: adquirir imóvel contíguo ao edifício-sede do TRE da 3ª Região (MG).
- Defensoria Pública da União: ações de prestação de assistência jurídica ao cidadão.
- Ministério Público da União (MPU): executar despesas destinadas ao fortalecimento da cidadania e aperfeiçoamento do MPU em razão Lei 15.499/26, que criou fundo específico, destinando a ele 10% das custas recolhidas no âmbito da Justiça da União de 1º e 2º graus.
Tramitação
O projeto será analisado pela Comissão Mista de Orçamento e, em seguida, pelo Plenário do Congresso Nacional.
Projeto abre novos recursos para estatais no Orçamento de 2026
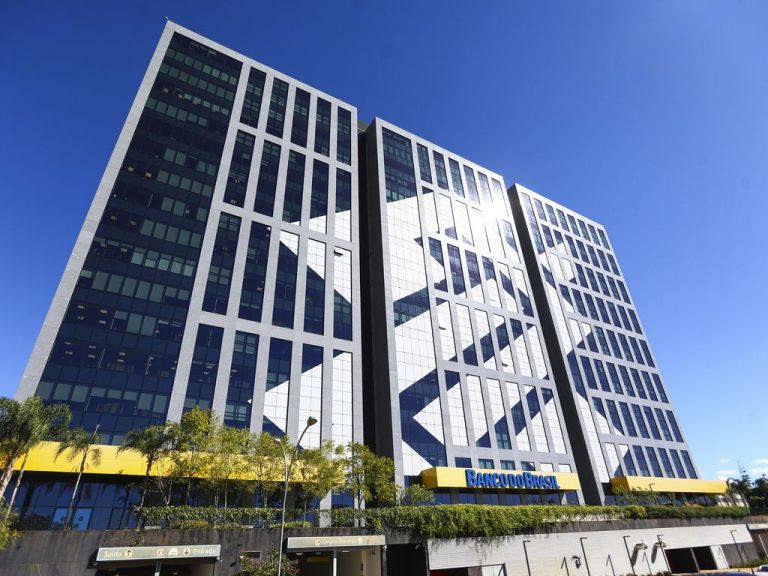
O Congresso Nacional analisa projeto (PLN 34/26) que abre crédito suplementar no Orçamento de 2026 no valor de R$ 15,3 milhões para a BB Ativos S.A. (pertencente ao Banco do Brasil), para a Transportadora Brasileira Gasoduto Bolívia-Brasil S.A. (TBG) e para a Companhia Docas do Ceará (CDC).
Os recursos serão utilizados nas seguintes ações:
- BB Ativos S.A.: ampliação da capacidade de execução do portfólio tecnológico e modernização da infraestrutura de rede e segurança.
- TBG: expansão do Sistema de Transporte do Trecho Sul. As verbas virão do cancelamento de ações de manutenção de infraestrutura que já estavam no novo planejamento da empresa para o ano.
- CDC: conclusão da obra de reforma do prédio administrativo. Foi adiada para 2027 a adequação de instalações de acostagem, movimentação e armazenagem de cargas do Porto de Fortaleza.
O prazo para encaminhamento dos pedidos de créditos suplementares e especiais ao Orçamento de 2026 terminou no último dia 15 de outubro.
Tramitação
O projeto será analisado pela Comissão Mista de Orçamento e, em seguida, pelo Plenário do Congresso Nacional (sessão conjunta da Câmara dos Deputados e do Senado Federal).
Projeto cria política de incentivo à tecnologia assistiva e mobilidade inclusiva
Projeto facilita captação de recursos privados para produtores rurais
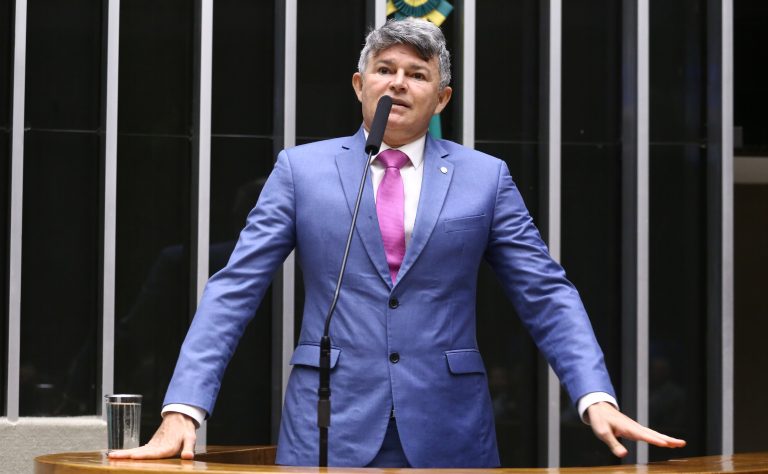
O Projeto de Lei 3117/26 cria o marco do crédito privado desburocratizado do agronegócio (Fiagro Livre). O objetivo é simplificar a emissão de títulos de crédito (CPR) por agricultores familiares e pequenos e médios produtores, facilitando o acesso ao crédito privado. O texto tramita na Câmara dos Deputados.
Pela proposta, a emissão de títulos de crédito pelo produtor poderá ser feita por meio eletrônico, com assinatura digital, dispensando o reconhecimento de firma em cartório. Além disso, a documentação exigida será limitada ao estritamente necessário para identificar o produtor e a operação.
As CPRs emitidas poderão contar com uma garantia complementar de fundos garantidores autorizados pelo governo.
O texto proíbe órgãos públicos de exigirem documentos adicionais que não estejam previstos na lei e determina que o governo promova um programa de educação financeira voltado ao produtor.
Acesso simplificado
O autor do projeto, deputado José Medeiros (PL-MT), argumentou que os produtores rurais estão enfrentando dificuldade para acessar o crédito rural tradicional, devido aos altos custos, escassez de recursos subsidiados e burocracia.
"Enquanto grandes grupos econômicos conseguem captar recursos diretamente no mercado financeiro, emitir títulos e acessar fundos de investimento, milhares de produtores permanecem dependentes de processos burocráticos lentos e frequentemente incompatíveis com o calendário agrícola", justificou o parlamentar.
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.
Projeto incentiva emprego para mães e escola para autistas