
Tag: juros

Projeto amplia mecanismos para regularização de dívidas com a União

O Projeto de Lei 3186/26 amplia as formas de regularização de dívidas de pessoas físicas e empresas com a União, suas autarquias e fundações públicas. A proposta autoriza novos descontos, aumenta o prazo para quitação e cria regras de acordo com a capacidade de pagamento do devedor.
Em análise na Câmara dos Deputados, o texto altera a lei que regulamenta a negociação de dívidas com a União (Lei 13.988/20).
A medida prevê pagamento em até 240 meses (20 anos) para dívidas envolvendo pessoa física, microempreendedor individual (MEI), microempresa ou empresa de pequeno porte e nas hipóteses de empresas em recuperação judicial, recuperação extrajudicial ou com plano de reestruturação homologado.
Hoje, o prazo é de 120 meses (dez anos) podendo chegar a 145 meses para pessoa física, microempresa e empresa de pequeno porte.
No caso de tributos sociais, como INSS, PIS e Cofins, o limite continua sendo de 60 meses.
Conforme o autor, deputado Júlio Cesar (PSD-PI), as formas disponíveis de renegociação aumentam a inadimplência à medida que deixam de contemplar alguns grupos de devedores.
"Quando o valor cobrado supera a capacidade real de pagamento, a Fazenda Pública não amplia a arrecadação, apenas reduz a probabilidade de recebimento, alimenta a litigiosidade e sustenta execuções fiscais de baixa efetividade", reforçou em justificativa.
Adequação da dívida
A proposta cria um instrumento para adequar o valor da dívida à capacidade de pagamento do devedor. A análise deverá considerar, entre outros fatores, a preservação da atividade econômica, a existência de recuperação judicial ou extrajudicial, plano de reestruturação homologado e situação de crise econômico-financeira.
“O redutor não é automático nem gera direito subjetivo à redução máxima. Sua aplicação depende de decisão administrativa motivada, da análise da capacidade de pagamento, da avaliação da recuperabilidade do crédito e da demonstração do interesse público”, explicou o autor.
O desconto incidirá sobre multas, juros de mora, encargos legais e outros acréscimos decorrentes do atraso, sem redução do valor principal da dívida.
Os percentuais máximos variam conforme o perfil do devedor:
- pessoa física: até 90% no parcelamento e 95% no pagamento à vista. Em caso de emergência ou calamidade reconhecida, o desconto pode chegar a 100%;
- MEI, microempresa e empresa de pequeno porte: até 90% no parcelamento e 95% no pagamento à vista. Segundo o texto do projeto, a redução máxima para essas categorias também pode alcançar até 100%;
- empresa no lucro presumido: até 85% no parcelamento e 90% no pagamento à vista;
- empresa no lucro real: até 80% no parcelamento e 85% no pagamento à vista;
- empresa em recuperação judicial: até 95% no parcelamento e 100% no pagamento à vista. Em caso de emergência ou calamidade reconhecida, o desconto também pode chegar a 100%.
Bônus de adimplência
A proposta também prevê um bônus de adimplência para as parcelas pagas até a data de vencimento. O benefício poderá ser acumulado com o redutor, respeitados os limites constitucionais.
Os percentuais máximos do bônus também variam conforme o perfil do devedor:
- pessoa física: até 25%. Em situação de emergência ou calamidade reconhecida, pode chegar a 30%;
- MEI, microempresa e empresa de pequeno porte: até 20%. Em situação de emergência ou calamidade reconhecida, pode chegar a 25%;
- empresa no lucro presumido: até 15%. Em situação de emergência ou calamidade reconhecida, pode chegar a 20%;
- empresa no lucro real: até 10%. Em situação de emergência ou calamidade reconhecida, pode chegar a 15%;
- empresa em recuperação judicial: até 50%. Em situação de emergência ou calamidade reconhecida, pode chegar a 60%.
Atualização da dívida
O projeto também permite recalcular o valor da dívida no caso de renegociação usando apenas o IPCA. Multas, juros de mora, encargos legais e outros acréscimos pelo atraso não seriam considerados nesse cálculo.
Se o acordo for rejeitado ou descumprido, a cobrança integral da dívida seria restabelecida.
Dívidas de casal
O projeto permite juntar as dívidas do casal para definir as condições de negociação, desde que haja consentimento de ambas as partes. A renegociação deverá considerar a análise conjunta da renda, do patrimônio e da capacidade de pagamento do núcleo familiar.
O texto deixa claro que a medida não transfere automaticamente para um dos cônjuges a responsabilidade pela dívida do outro.
Dívidas não tributárias
A proposta estende o mecanismo de transação aos créditos não tributários da União, de suas autarquias e fundações públicas. Contudo, ficam fora dessa regra as dívidas decorrentes de sanção penal, improbidade administrativa, ressarcimento ao erário por dolo ou fraude, dano ambiental doloso e multas eleitorais.
Regularidade fiscal
De acordo com o projeto, a existência de irregularidade fiscal não impede a renegociação. No entanto, é preciso observar as exigências constitucionais e legais relacionadas à contratação com o Poder Público, ao recebimento de benefícios fiscais ou creditícios e à emissão de certidão de regularidade fiscal.
Suspensão das cobranças
Outra medida prevista no texto é a suspensão da cobrança das dívidas incluídas no acordo de renegociação quando o pedido estiver em análise. Isso inclui novos atos de cobrança e o bloqueio de patrimônio.
Se o pedido for rejeitado ou o acordo for rescindido, as cobranças poderão ser retomadas a partir da etapa em que estavam.
Nos casos de cobrança judicial, a Fazenda Pública poderá pedir ao juiz a suspensão dos atos de execução relacionados às dívidas incluídas no acordo.
Próximos passos
O projeto será analisado de forma conclusiva pelas comissões de Indústria, Comércio e Serviços; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.
Sancionado programa de incentivo à indústria nacional de fertilizantes
Comissão aprova MP que destina crédito a profissionais do transporte e...
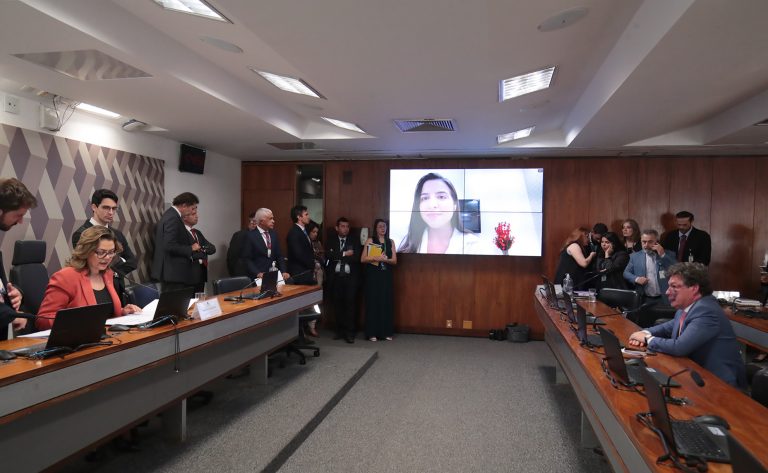
A comissão mista sobre a Medida Provisória 1366/26, que destina recursos para o financiamento de veículos a motoristas de transporte privado, aprovou nesta sexta-feira (28) o texto da MP, com alterações. O texto seguirá para análise dos plenários da Câmara dos Deputados e do Senado.
Entre outros pontos, o texto aprovado cria linha de financiamento para profissionais do transporte remunerado privado de passageiros, taxistas, cooperativas de taxistas e profissionais do transporte escolar.
O texto aprovado é um projeto de lei de conversão que também permite o financiamento de infraestrutura, equipamentos e renovação da frota do transporte urbano de passageiros ou cargas.
O foco principal do governo ao editar a medida foi a concessão de empréstimos para entregadores de aplicativo comprarem motos e bicicletas elétricas.
A relatora da MP, deputada Amanda Gentil (PP-MA), acolheu 6 das 14 emendas apresentadas. Entre as mudanças aprovadas está a inclusão dos profissionais do transporte escolar entre os beneficiários da linha de crédito.
"A alteração amplia o alcance da política pública para contemplar modalidade de transporte diretamente relacionada à garantia de acesso à educação e à mobilidade de crianças e adolescentes", afirmou a relatora.
A versão aprovada também amplia as possibilidades de financiamento e inclui novas regras para o Fundo de Investimento em Infraestrutura Social (FIIS), além de incorporar medidas relacionadas ao transporte escolar, à acessibilidade, à transparência e às áreas de trânsito, habitação e indústria de baterias.
Pagamento flexível
Outra mudança feita pela relatora autoriza os bancos a adotarem sistema de pagamento flexível para as operações. A regra permite a cobrança de parcelas com valores diferentes no início e no final do financiamento, com o objetivo de facilitar o acesso ao crédito pelos trabalhadores.
Saiba mais sobre a tramitação de medidas provisórias
Para a presidente da comissão, senadora Leila Barros (PDT-DF), o parecer aprovado é positivo. "A proposta passa a contemplar também o transporte escolar, a inclusão das pessoas com deficiência e um olhar especial para as mulheres que trabalham com transporte, além de avanços em transparência e controle", disse.
Condições e adaptações
O acesso à linha de crédito fica limitado a um veículo por motorista de transporte privado ou taxista e a um veículo por cooperado, no caso das cooperativas. O projeto também permite financiar o seguro do veículo e o seguro prestamista, desde que sejam contratados com o bem financiado.
O projeto permite o uso da linha de crédito para custear a adaptação de veículos para motoristas com deficiência e para a adaptação de táxis ao transporte de passageiros em cadeiras de rodas.
O texto aprovado também prevê o financiamento de itens de segurança para mulheres motoristas. Nesse sentido, atribui ao Conselho Monetário Nacional (CMN) a competência por estabelecer taxas, prazos e carências com condições diferenciadas para mulheres.
A previsão original apresentada pelo governo era de que as operações tivessem juros de 12,5% ao ano para homens e de 11,5% ao ano para mulheres, com prazo de pagamento de até 48 meses e carência de dois meses.
Operação e exclusão de fintechs
As linhas financiadas com recursos do FIIS terão como agentes financeiros o BNDES, o Banco do Brasil e a Caixa Econômica Federal. Essas instituições poderão habilitar outros agentes financeiros, públicos ou privados, desde que eles assumam os riscos das operações.
A relatora retirou a referência expressa às fintechs, mas não proibiu a participação dessas empresas como agentes habilitados.
"A expressão fintechs não conta com definição no ordenamento jurídico brasileiro. Dessa maneira, seu uso em lei compromete a segurança na aplicação do dispositivo e dificulta a delimitação precisa do universo de entidades habilitáveis", justificou Amanda Gentil.
Para aderir, os beneficiários deverão autorizar o compartilhamento das informações necessárias à verificação dos critérios de elegibilidade. No caso dos profissionais vinculados a aplicativos, as plataformas digitais serão responsáveis por fornecer os dados.
Transparência
O texto autoriza o uso de recursos do FIIS para financiar a renovação de frota e investimentos relacionados ao transporte urbano. Para reduzir os riscos das operações e ampliar a oferta de crédito, o arranjo prevê a cobertura de garantia do Fundo Garantidor de Operações (FGO) e do Fundo Garantidor para Investimentos (FGI).
Pelo texto, os bancos divulgarão dados abertos com o número de operações, valores contratados, taxas praticadas e inadimplência, em observância à Lei Geral de Proteção de Dados (LGPD).
O comitê gestor do FIIS encaminhará ao Congresso um relatório anual de avaliação de impacto social, econômico e ambiental.
Congresso tem 32 medidas provisórias para serem votadas
O Congresso Nacional retoma os trabalhos em agosto com 32 medidas provisórias para analisar. Entre elas estão propostas sobre renegociação de dívidas, combustíveis, transporte, ressarcimento de descontos indevidos em benefícios do INSS e apoio a empresas afetadas pelo aumento das tarifas impostas pelos Estados Unidos.
Também há uma série de medidas editadas para subsidiar combustíveis, reduzindo os impactos da alta internacional do petróleo, e outras de apoio a empresas afetadas pelos tarifaços dos Estados Unidos.
Várias MPs trazem incentivos e linhas de crédito para o transporte de passageiros, com programas focados na renovação sustentável de frotas para motoristas profissionais e taxistas, além de apoio ao setor aéreo.
As medidas produzem efeitos imediatos, mas dependem da aprovação do Congresso para serem convertidas em lei. A votação ocorre primeiro nas comissões mistas, depois na Câmara e, por último, no Senado. Caso não sejam aprovadas no prazo máximo de 120 dias, as MPs perdem a validade. A contagem dos prazos é interrompida durante o recesso parlamentar, o que não aconteceu em 2026 porque o Congresso não pôde entrar formalmente em recesso sem a votação do projeto da Lei de Diretrizes Orçamentárias.
O projeto da LDO de 2027 (PLN 2/26) ainda não foi votado.
Conheça a tramitação de medidas provisórias
Desenrola
No Novo Desenrola Brasil, instituído pela MP 1355/26, pessoas com renda mensal de até R$ 8.105 poderão refinanciar dívidas de até R$ 15 mil por banco com taxa de juros máxima de 1,99% ao mês. A MP também contém regras específicas para aliviar dívidas de pequenas e microempresas, alcançando ainda os endividados com o Fundo de Financiamento Estudantil (Fies).
O programa atinge as dívidas relativas a empréstimos feitos até 31 de janeiro de 2026, com parcelas atrasadas entre 91 e 720 dias. Essas dívidas devem ser pessoais e relativas a cartão de crédito parcelado ou rotativo, cheque especial e crédito pessoal sem consignação em folha, por exemplo.
Editada em maio, a medida precisa ser votada até 31 de agosto e ainda aguarda a instalação da comissão mista na qual será analisada, para seguir para a Câmara e depois para o Senado.
Também aguarda instalação da comissão mista a MP 1373/26, que institui os programas Desenrola Adimplentes e Fies Empreendedor. As novas regras permitem a renegociação de dívidas de trabalhadores informais que estejam com o pagamento das parcelas em dia.
Já os estudantes beneficiados pelo Fies que estiverem com as parcelas em dia poderão ter acesso a um crédito especial para investir em seu próprio negócio.
Taxa das blusinhas
Publicada em maio, a MP 1357/26 tornou mais baratas as compras internacionais de pequeno valor. Um dos principais impactos práticos da medida é o fim do Imposto de Importação para compras de até US$ 50 feitas por pessoas físicas no âmbito do Programa Remessa Conforme. O tributo ficou popularmente conhecido como taxa das blusinhas.
A cobrança sobre compras internacionais de pequeno valor havia sido implementada em 2024 e gerou reação de consumidores e debates entre plataformas estrangeiras de comércio eletrônico e representantes do varejo nacional.
INSS
Publicada em julho, a MP 1378/26, abriu crédito extraordinário de R$ 547 milhões ao Ministério da Previdência Social. O dinheiro deve ser usado para ressarcir aposentados e pensionistas que sofreram descontos indevidos de entidades associativas. O ressarcimento possibilitado com esse crédito será para quem se cadastrou no aplicativo Meu INSS até o dia 20 de junho.
Já a MP 1369/26 amplia as atribuições do Programa de Gerenciamento de Benefícios (PGB). A intenção é reduzir as filas de análise de benefícios do INSS e da Perícia Médica Federal.
Combustíveis
A alta do petróleo fez com que o governo editasse, no primeiro semestre de 2026, várias medidas provisórias para tentar reduzir o impacto no preço dos combustíveis para os brasileiros.
Uma delas é a MP 1349/26, que institui o Regime Emergencial de Abastecimento Interno de Combustíveis. A medida ainda não foi analisada pela comissão mista e precisa ser votada ainda na primeira semana de agosto, já que o prazo se encerra no dia 4.
Além dela, estão em análise a MP 1358/26, que concede subvenção econômica à venda de combustíveis derivados de petróleo; a MP 1363/26, com subsídio para produtores e importadores de diesel; e medidas com créditos extraordinários para viabilizar ações contra a alta de preços de combustíveis (MP 1351/26, MP 1368/26, MP 1372/26 e MP 1380/26)
Tarifaço
A MP 1379/26 viabiliza a terceira rodada do Plano Brasil Soberano, com um socorro de R$ 18,5 bilhões em linhas de crédito com juros subsidiados para exportadores e setores considerados estratégicos para a economia nacional.
Além das empresas diretamente atingidas pelo tarifaço norte-americano, o programa passa a contemplar exportadores prejudicados por conflitos internacionais, como os do Golfo Pérsico. Também passam a ser contemplados setores considerados estratégicos.
Já a MP 1352/26 destinou R$ 5 bilhões adicionais para o Fundo de Garantia à Exportação (FGE), também para reforçar o Plano Brasil Soberano.
Transporte
Sete medidas em análise no Congresso tratam do setor de transporte de cargas e passageiros. Entre elas está a MP 1360/26, que simplifica exigências para o exercício da atividade dos mototaxistas, motoboys e profissionais de motofrete. O texto dispensa o registro do veículo na categoria aluguel e a inspeção semestral dos equipamentos obrigatórios e de segurança, entre outras regras.
Outras medidas criam linhas de financiamento para a compra de veículos novos por motoristas de aplicativo, taxistas e cooperativas de táxi (MP 1359/26), por mototaxistas e motoboys (MP 1366/26) e por transportadores de cargas e empresas de transporte de cargas ou passageiros (MP 1353/26).
Também há medidas provisórias com créditos extraordinários para viabilizar as linhas de financiamento de novos veículos (MP 1362/26 e MP 1354/26) e uma com crédito para empréstimos às companhias aéreas nacionais (MP 1365/26).
Projeto amplia base de cálculo do repasse do Fundef a professores
O Projeto de Lei 6399/25, do deputado Fernando Rodolfo (PRD-PE), define o que deve ser considerado como "valor recebido" nos pagamentos dos precatórios (valores devidos pelo poder público decorrentes de sentenças judiciais) do Fundef. O texto determina que juros e correção monetária devem ser incluídos na base de cálculo do repasse mínimo de 60% aos professores. A proposta está em análise na Câmara dos Deputados.
O Fundo de Manutenção e Desenvolvimento do Ensino Fundamental e de Valorização do Magistério (Fundef) foi criado nos anos 1990 para financiar o ensino fundamental. A União ficou devendo complementações a estados e municípios, e essas dívidas foram reconhecidas judicialmente. A Emenda Constitucional 114 determinou que ao menos 60% dos valores recebidos desses precatórios fossem repassados aos professores da educação básica. O problema é que a norma não definiu com clareza o que compõe esse valor. Assim, gestores públicos passaram a repassar apenas o valor principal, excluindo juros e correção monetária. Em 2007, ele foi substituído pelo Fundo de Manutenção e Desenvolvimento da Educação Básica (Fundeb), com maior alcance - indo da creche ao ensino médio.
O projeto considera "valor recebido" o montante total pago pela União, incluindo o valor principal, a atualização monetária e os juros de mora. Sobre esse total, ao menos 60% devem ser repassados aos professores da educação básica (ativos, aposentados e pensionistas) como abono. O projeto veda a incorporação desses valores ao salário permanente, à aposentadoria ou à pensão.
Segundo Rodolfo, o objetivo da proposta é estabelecer de forma clara que o “valor recebido” corresponde ao total do crédito pago pela União, incluindo o valor principal, a atualização monetária e os juros de mora. "Os juros de mora representam indenização pelo atraso da União em repassar os valores devidos à educação, e não podem ser excluídos do cálculo, sob pena de retirar dos professores parcela legítima do montante reconhecido pela Constituição Federal", disse.
Complementação
O projeto prevê que estados e municípios que já pagaram os precatórios considerando apenas o valor principal terão 180 dias, a partir da publicação da lei, para pagar o valor referente aos juros e à correção monetária. Caso os precatórios do Fundef já tenham sido usados, a proposta permite usar recursos próprios da área de educação ou por previsão orçamentária em até dois anos para complementar o pagamento.
O texto garante que gestores que agiram de boa-fé com base em interpretação diferente não serão punidos administrativamente ou financeiramente.
Próximos passos
A proposta deve ser analisada pelas comissões de Educação; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Porém, como teve a urgência aprovada, poderá ser analisada diretamente pelo Plenário.
Para virar lei, precisa ser aprovada pela Câmara e pelo Senado.
Estudo legislativo aponta para a necessidade de novas reformas para estabilizar...
Estudo da Consultoria de Orçamento da Câmara dos Deputados sinaliza o aumento da dívida pública brasileira nos próximos anos, em contraste com as projeções do governo, que indicam queda a partir de 2029. Em maio, a dívida era de 81,1% do Produto Interno Bruto, mas as projeções de especialistas apontam para mais de 100% entre 2032 e 2035.
O autor do estudo, o consultor Paulo Bijos, afirma que o governo eleito terá que apresentar novas soluções estruturais até 15 de abril de 2027, quando será apresentado o projeto da Lei de Diretrizes Orçamentárias (LDO) de 2028.
Boa parte do trabalho busca responder à pergunta sobre qual seria o nível preocupante para a dívida pública. Isso porque a legislação atual preconiza a necessidade de estabilização do endividamento.
Estudo de 2025 citado pelo consultor analisou as contas de 172 países e identificou limites máximos para a sustentabilidade da dívida, que seriam de 124% do PIB para países desenvolvidos, 76% para países emergentes e 57% para países de baixa renda.
Para o Brasil, por causa de fatores como nível da taxa de juros, crescimento econômico e tributação, o nível máximo seria de 103,3% do PIB em 2024.
Dívida e crise
Bijos ressalta que é preciso ter uma atitude preventiva. “Uma postura prudencial, com efeito, deveria preservar certo distanciamento de limites máximos para a dívida pública, até mesmo para que se preserve espaço fiscal para a ampliação da dívida em momentos de crises, quando são acionadas políticas anticíclicas expansionistas”, afirma.
Ele explica que existe um conceito chamado de “fadiga fiscal”, que é quando o país perde gradualmente a capacidade de reação fiscal por meio da geração de superávits primários (receitas de impostos maiores que as despesas primárias) na intensidade necessária para estabilizar a dívida pública. Isso porque existem limites tanto para o aumento da tributação quanto para o corte de gastos de despesas correntes.
“O Brasil, ao que parece, já opera em uma região de resistência para novos aumentos de carga tributária, e o gasto público tenderá a ser constantemente pressionado, nos anos futuros, em decorrência da transição demográfica em curso no país”, diz Bijos.
Ajuste fiscal
Paulo Bijos afirma que, para gerar superávits capazes de estabilizar a dívida em 80% do PIB, o país teria que fazer um ajuste fiscal equivalente a R$ 330 bilhões anuais. Para se ter uma ideia do tamanho disso, no Orçamento de 2026 as despesas não obrigatórias estão em torno de R$ 240 bilhões.
O estudo compara a dívida brasileira com a de outros países porque constantemente é citado o exemplo do Japão, que tem uma dívida de mais de 200% do PIB e não sofreria tanta pressão pela redução. O consultor explica que os países mais ricos têm um custo menor para arcar com a dívida porque as taxas de juros são baixas.
O estudo conclui que, por causa do período eleitoral, a discussão sobre novas reformas deverá ser adiada para o final deste ano.
Deputado diz que edição de MP foi o acordo possível para...
O deputado Alceu Moreira (MDB-RS) afirmou que a medida provisória sobre renegociação de dívidas rurais (MP 1376/26) ficou abaixo do texto defendido pela Frente Parlamentar da Agropecuária, mas foi “o possível” na negociação com o governo.
Em entrevista à Rádio Câmara nesta sexta-feira (17), o deputado disse que a MP permite a produtores afetados por perdas climáticas renegociarem dívidas e plantarem a próxima safra.
Alceu Moreira lembrou que a medida provisória foi resultado de um acordo construído entre o governo, representantes do setor e parlamentares, mediado pelo presidente da Câmara dos Deputados, Hugo Motta (Republicanos-PB).
Acordo
O deputado disse que, desde 2023, o setor buscava uma negociação com o governo para reparar as perdas de produtores com secas ou enchentes dos últimos anos.
O Projeto de Lei 5122/23, nesse sentido, vinha sendo debatido no Congresso. A equipe econômica do governo, no entanto, não aceitava os termos da proposta, que, entre outros pontos, permitia a utilização de recursos do Fundo Social do Pré-sal para socorrer os agricultores.
Diante do impasse nas negociações, nos últimos dias, foi construído um texto alternativo.
“O nosso produtor precisa estar nos bancos hoje negociando a próxima safra e a renegociação da dívida. A medida provisória, com certeza, nessa circunstância, foi o melhor remédio”, avaliou Alceu Moreira.
Medidas provisórias entram em vigor a partir da sua edição.
Dívidas de R$ 100 bilhões
Segundo estimativa do Ministério da Fazenda, a renegociação alcançará cerca de R$ 100 bilhões em dívidas e o impacto anual deverá ser inferior a R$ 4 bilhões nas contas públicas.
A medida provisória, segundo Alceu Moreira, trouxe prazos e juros melhores que a proposta inicial do governo, mas ainda inferiores ao que o setor queria. “O texto é o bom? Não, ele não é. Acho que foi o possível para ser negociado."
"Nós estamos conseguindo oito anos [de prazo de reembolso] com dois de carência, portanto, 10 anos, mas nós queríamos 10 [para reembolso] mais 3 [de carência]", comparou Moreira.
"Queriam nos dar juros de 6%, 9% e 12%. Nós trabalhamos muito e acabamos ficando em 5%, 8% e 11%. Eles queriam apenas um enquadramento de quem tivesse duas safras frustradas de 2019 até 2025. E nós conseguimos incluir aqueles que tiveram perda igual ou superior a 30% em duas safras, de 19 a 25", continuou.
"E aqueles que tiveram três safras com perda superior a 40% terão uma condição ainda mais vantajosa, com juro menor e prazo maior”, comemorou o deputado.
Mudanças no relatório
A medida provisória, embora tenha vigência imediata, precisa ser aprovada pelo Congresso em até 120 dias.
Alceu Moreira afirmou que a Frente Parlamentar da Agropecuária pretende continuar discutindo o tema e negociar mudanças no relatório. “Isso nos dá tempo para a negociação."
Projeto exige transparência em preços parcelados e proíbe cobranças ocultas
Projeto libera fundos de pensão de limite de juros em empréstimos
O Projeto de Lei 237/26 afasta o limite de juros para empréstimos dos fundos de pensão aos seus participantes. O texto em análise na Câmara dos Deputados impede a aplicação da Lei da Usura, que prevê taxa máxima de 12% ao ano.
Segundo o deputado Tadeu Veneri (PT-PR), autor da proposta, a ideia é proteger as futuras aposentadorias. Ele afirma ainda que entidades fechadas de previdência complementar não buscam lucro, mas precisam rentabilizar os seus recursos.
Tadeu Veneri ressalta que, atualmente, a Justiça tem limitado os juros cobrados pelos fundos de pensão a 12% ao ano. Para ele, isso ameaça o equilíbrio dos planos de benefícios e pode resultar em contribuições extras dos participantes.
Alteração em lei
A proposta altera a Lei 14.905/24, que trata da aplicação de juros e correção monetária nos contratos, para incluir os fundos de pensão na lista de exceções à Lei da Usura. Hoje, bancos e outras instituições financeiras integram a relação.
“A submissão às restrições da Lei da Usura desvirtua a função institucional dessas entidades, inviabiliza a rentabilização dos ativos e reduz a capacidade de cumprir as metas atuariais”, diz Tadeu Veneri.
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Previdência, Assistência Social, Infância, Adolescência e Família; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.
Para virar lei, o texto terá de ser aprovado pela Câmara e pelo Senado.

Medida provisória facilita acesso de famílias a empréstimos para reforma de...
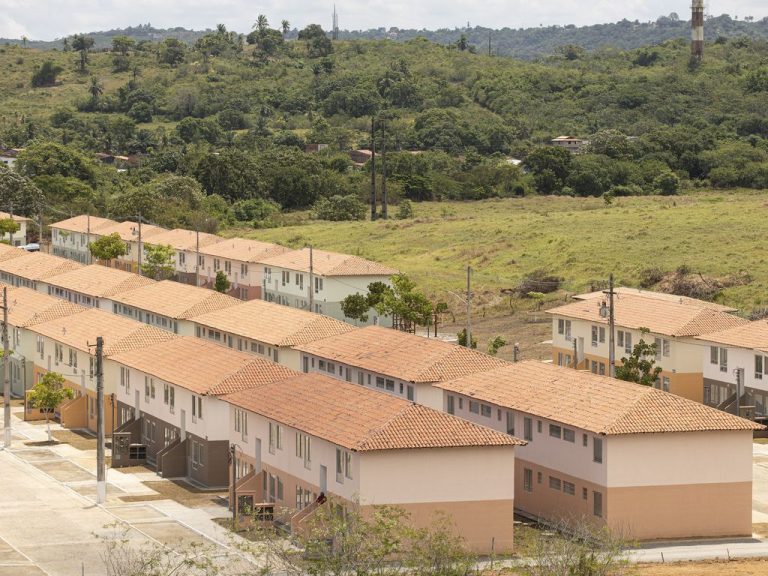
A Medida Provisória (MP) 1350/26 altera uma regra do Fundo Garantidor da Habitação Popular (FGHab) para facilitar o acesso de famílias a financiamento para melhorias e reformas em suas casas.
O FGHab pode garantir parte do risco dessas operações de crédito, o que tende a dar mais segurança aos agentes financeiros e a gerar condições de financiamento mais favoráveis. A MP atualiza, na Lei do Programa Minha Casa, Minha Vida, quem pode ser beneficiado pela garantia.
A mudança permite que o FGHab acompanhe as novas faixas de renda do Minha Casa, Minha Vida. Em 31 de março de 2026, o programa passou a ter quatro faixas, e a última teve o teto ampliado de R$ 12 mil para R$ 13 mil.
Antes da medida provisória, eram contempladas apenas as faixas 1 e 2. No texto original da Lei 14.620/23, isso correspondia a famílias com renda mensal de até R$ 2.640 e de R$ 2.640,01 a R$ 4.400.
A MP, porém, não trata de taxas de juros nem determina aplicação automática da garantia a todos os contratos do programa.