
Tag: agentes financeiros
Câmara aprova projeto que amplia acesso ao crédito imobiliário do Programa...
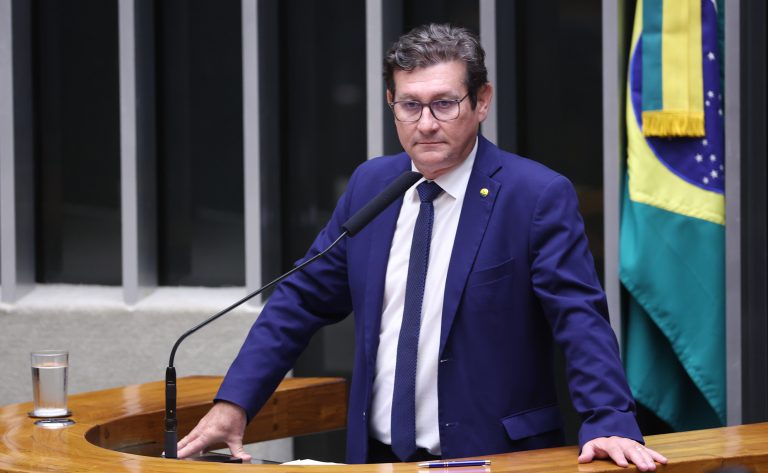
A Câmara dos Deputados aprovou projeto de lei que reformula o programa Habite Seguro de financiamento de imóveis para profissionais de segurança pública.
A matéria será enviada ao Senado.
De autoria do deputado Capitão Alden (PL-BA), o Projeto de Lei 4480/25 foi aprovado com substitutivo do deputado Rodrigo da Zaeli (PL-MT), que permite o financiamento com subsídio de um segundo imóvel em certas situações, inclusive para reforma ou construção. Por outro lado, nem todo profissional inativo poderá recorrer ao programa.
As subvenções poderão ser cumulativas com as de outros programas habitacionais e o recebimento de mais de uma por beneficiário do Habite Seguro será possível para:
- dependentes e cônjuges de agentes falecidos em razão do exercício do cargo, os quais farão jus a uma concessão da subvenção, independentemente de uso anterior pelo falecido;
- aos beneficiários egressos de programas de proteção que necessitem substituir a moradia por razões de segurança; e
- aos agentes de segurança pública que passaram à inatividade em decorrência de lesão, enfermidade ou sequela adquirida no exercício da função.
Nos contratos de financiamento de reforma da moradia própria, a subvenção ocorrerá por meio do reembolso do pagamento da parcela de quitação do contrato.
Novo imóvel
Para o profissional que já possua um imóvel, situação que normalmente impede o acesso ao programa, o texto aprovado permite o financiamento àquele, na ativa ou inativo, que comprove ameaça contra sua vida ou integridade física ou de membro de sua família que com more com ele, desde que a ameça, cumulativamente:
- decorra do exercício do cargo, função ou serviço;
- seja atribuída a organização criminosa armada, organização criminosa ultraviolenta, grupo paramilitar ou milícia privada; e
- repercuta sobre a unidade habitacional de que é proprietário, possuidor, promitente comprador, usufrutuário ou cessionário.
Depois de cessada a ameaça, o profissional deverá regressar ao imóvel que já possuía e colocar o imóvel comprado ou construído com recursos do programa à disposição do Habite Seguro para a transferência a novos beneficiários.
A localização desse imóvel devolvido ao programa será resguardada por sigilo para proteger o beneficiário.
Renda
Segundo o texto, a subvenção econômica poderá ofertada a beneficiários que não se enquadrem nas faixas de renda do programa Minha Cada, Minha Vida, à qual o Habite Seguro passa a ser vinculado.
Para isso, o interessado deverá ter renda mensal superior em até 50% a mais da maior faixa de renda urbana aplicável ao Minha Casa, Minha Vida.
Entretanto, em outro trecho do texto, o relator especifica que o enquadramento no Habite Seguro não estará condicionado a limite máximo de remuneração mensal, com garantia de condições diferenciadas de crédito imobiliário previstas na lei.
Fontes de financiamento
O substitutivo aprovado permite ao Fundo Nacional de Segurança Pública (FNSP) atuar como fundo garantidor de créditos concedidos por cooperativas de crédito e instituições financeiras privadas que atuarem como agentes financeiros do programa Habite Seguro.
Outra fonte de recursos poderá vir de emendas parlamentares destinadas a ação orçamentária específica do Ministério da Justiça e Segurança Pública, que estarão sujeitas ao mesmo regime de execução, monitoramento, prestação de contas e controle aplicável aos demais recursos empregados no programa, sem prejuízo das regras específicas da legislação orçamentária e financeira.
Subsídio complementar
Como subsído complementar, o programa poderá ofertar valores específicos segundo as faixas existentes do programa Minha Casa, Minha Vida:
- R$ 35 mil para a faixa Urbano 1;
- R$ 32,42 mil para a faixa Urbano 2;
- R$ 30 mil para a faixa Urbano 3; e
- R$ 25 mil para a faixa Urbano 4.
No entanto, esses valores não geram direito subjetivo ao interessado, além de serem condicionados à disponibilidade orçamentária.
Comissão aprova MP que destina crédito a profissionais do transporte e...
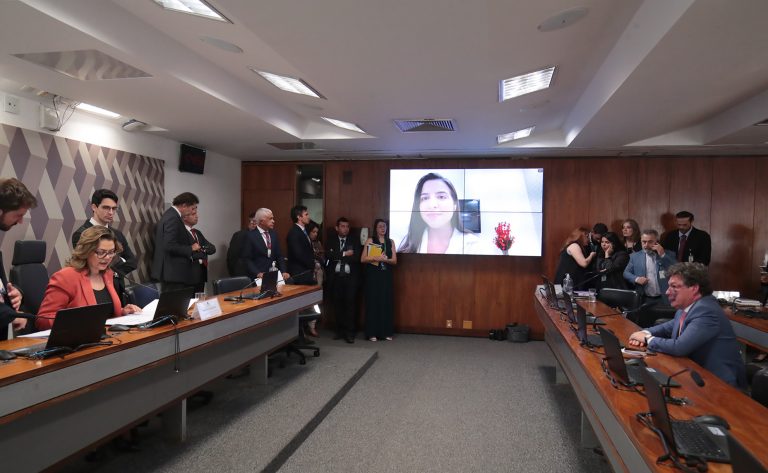
A comissão mista sobre a Medida Provisória 1366/26, que destina recursos para o financiamento de veículos a motoristas de transporte privado, aprovou nesta sexta-feira (28) o texto da MP, com alterações. O texto seguirá para análise dos plenários da Câmara dos Deputados e do Senado.
Entre outros pontos, o texto aprovado cria linha de financiamento para profissionais do transporte remunerado privado de passageiros, taxistas, cooperativas de taxistas e profissionais do transporte escolar.
O texto aprovado é um projeto de lei de conversão que também permite o financiamento de infraestrutura, equipamentos e renovação da frota do transporte urbano de passageiros ou cargas.
O foco principal do governo ao editar a medida foi a concessão de empréstimos para entregadores de aplicativo comprarem motos e bicicletas elétricas.
A relatora da MP, deputada Amanda Gentil (PP-MA), acolheu 6 das 14 emendas apresentadas. Entre as mudanças aprovadas está a inclusão dos profissionais do transporte escolar entre os beneficiários da linha de crédito.
"A alteração amplia o alcance da política pública para contemplar modalidade de transporte diretamente relacionada à garantia de acesso à educação e à mobilidade de crianças e adolescentes", afirmou a relatora.
A versão aprovada também amplia as possibilidades de financiamento e inclui novas regras para o Fundo de Investimento em Infraestrutura Social (FIIS), além de incorporar medidas relacionadas ao transporte escolar, à acessibilidade, à transparência e às áreas de trânsito, habitação e indústria de baterias.
Pagamento flexível
Outra mudança feita pela relatora autoriza os bancos a adotarem sistema de pagamento flexível para as operações. A regra permite a cobrança de parcelas com valores diferentes no início e no final do financiamento, com o objetivo de facilitar o acesso ao crédito pelos trabalhadores.
Saiba mais sobre a tramitação de medidas provisórias
Para a presidente da comissão, senadora Leila Barros (PDT-DF), o parecer aprovado é positivo. "A proposta passa a contemplar também o transporte escolar, a inclusão das pessoas com deficiência e um olhar especial para as mulheres que trabalham com transporte, além de avanços em transparência e controle", disse.
Condições e adaptações
O acesso à linha de crédito fica limitado a um veículo por motorista de transporte privado ou taxista e a um veículo por cooperado, no caso das cooperativas. O projeto também permite financiar o seguro do veículo e o seguro prestamista, desde que sejam contratados com o bem financiado.
O projeto permite o uso da linha de crédito para custear a adaptação de veículos para motoristas com deficiência e para a adaptação de táxis ao transporte de passageiros em cadeiras de rodas.
O texto aprovado também prevê o financiamento de itens de segurança para mulheres motoristas. Nesse sentido, atribui ao Conselho Monetário Nacional (CMN) a competência por estabelecer taxas, prazos e carências com condições diferenciadas para mulheres.
A previsão original apresentada pelo governo era de que as operações tivessem juros de 12,5% ao ano para homens e de 11,5% ao ano para mulheres, com prazo de pagamento de até 48 meses e carência de dois meses.
Operação e exclusão de fintechs
As linhas financiadas com recursos do FIIS terão como agentes financeiros o BNDES, o Banco do Brasil e a Caixa Econômica Federal. Essas instituições poderão habilitar outros agentes financeiros, públicos ou privados, desde que eles assumam os riscos das operações.
A relatora retirou a referência expressa às fintechs, mas não proibiu a participação dessas empresas como agentes habilitados.
"A expressão fintechs não conta com definição no ordenamento jurídico brasileiro. Dessa maneira, seu uso em lei compromete a segurança na aplicação do dispositivo e dificulta a delimitação precisa do universo de entidades habilitáveis", justificou Amanda Gentil.
Para aderir, os beneficiários deverão autorizar o compartilhamento das informações necessárias à verificação dos critérios de elegibilidade. No caso dos profissionais vinculados a aplicativos, as plataformas digitais serão responsáveis por fornecer os dados.
Transparência
O texto autoriza o uso de recursos do FIIS para financiar a renovação de frota e investimentos relacionados ao transporte urbano. Para reduzir os riscos das operações e ampliar a oferta de crédito, o arranjo prevê a cobertura de garantia do Fundo Garantidor de Operações (FGO) e do Fundo Garantidor para Investimentos (FGI).
Pelo texto, os bancos divulgarão dados abertos com o número de operações, valores contratados, taxas praticadas e inadimplência, em observância à Lei Geral de Proteção de Dados (LGPD).
O comitê gestor do FIIS encaminhará ao Congresso um relatório anual de avaliação de impacto social, econômico e ambiental.

Medida provisória facilita acesso de famílias a empréstimos para reforma de...
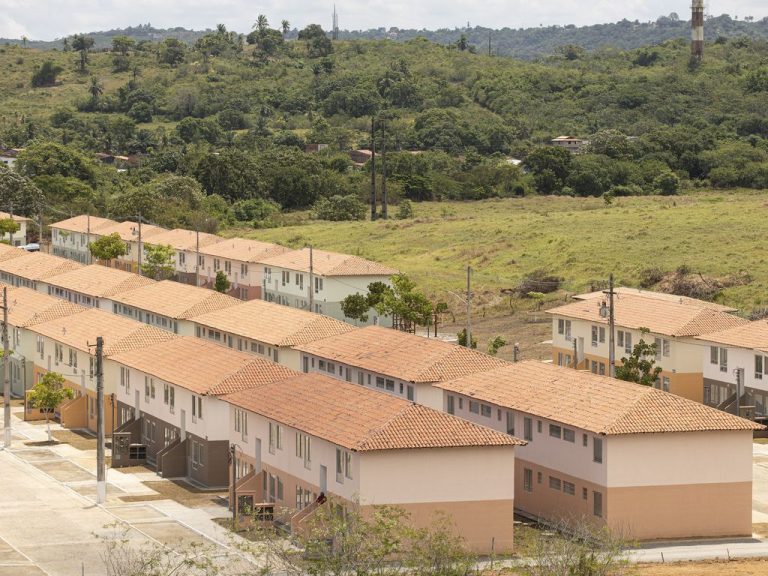
A Medida Provisória (MP) 1350/26 altera uma regra do Fundo Garantidor da Habitação Popular (FGHab) para facilitar o acesso de famílias a financiamento para melhorias e reformas em suas casas.
O FGHab pode garantir parte do risco dessas operações de crédito, o que tende a dar mais segurança aos agentes financeiros e a gerar condições de financiamento mais favoráveis. A MP atualiza, na Lei do Programa Minha Casa, Minha Vida, quem pode ser beneficiado pela garantia.
A mudança permite que o FGHab acompanhe as novas faixas de renda do Minha Casa, Minha Vida. Em 31 de março de 2026, o programa passou a ter quatro faixas, e a última teve o teto ampliado de R$ 12 mil para R$ 13 mil.
Antes da medida provisória, eram contempladas apenas as faixas 1 e 2. No texto original da Lei 14.620/23, isso correspondia a famílias com renda mensal de até R$ 2.640 e de R$ 2.640,01 a R$ 4.400.
A MP, porém, não trata de taxas de juros nem determina aplicação automática da garantia a todos os contratos do programa.

Comissão aprova uso de pequenas barragens para recuperar bacias hidrográficas

A Comissão de Finanças e Tributação da Câmara dos Deputados aprovou o Projeto de Lei 3715/20, do deputado Padre João (PT-MG), que cria o programa Barraginhas e outras ecotécnicas para recuperação e perenização hídrica.
As barraginhas são pequenos açudes, bacias ou vala escavada no solo para captação de água de chuvas e retenção de água de enxurradas, que controlam a erosão e direcionam a água acumulada ao subsolo, recarregando o lençol freático.
O relator na comissão, deputado Joseildo Ramos (PT-BA), recomendou a aprovação da proposta. “As ecotécnicas previstas são reconhecidas como instrumentos de baixo custo e alto impacto socioambiental”, observou.
O projeto aprovado inclui a medida na Política Nacional de Recursos Hídricos (Lei 9.433/97). Uma proposta (PL 332/21) para instituir programa de proteção e conservação das nascentes, que tramitava junto, foi rejeitada.
Regras
De acordo com o texto, o programa será coordenado pelo Poder Executivo, que contará com comissão consultiva responsável pela elaboração de critérios para seleção e aprovação dos projetos de recuperação e perenização hídrica e para qualificação de entidades de apoio e consultoria técnica em tecnologias socioambientais.
Os projetos serão financiados por:
- recursos do orçamento de comitês de bacia hidrográficas e agências de água;
- receitas do Departamento Nacional de Obras contra as Secas;
- recursos de agentes financeiros públicos e de fundos patrimoniais instituídos para apoiar projetos de recuperação hídrica;
- outros recursos orçamentários da administração pública federal, alocados ao programa; e
- doações.
Projetos que visem à ampla participação das comunidades e das mulheres, de agricultores familiares, de povos e comunidades tradicionais terão preferência no programa.
Joseildo Ramos observou ainda que o PL 3715/20 não cria obrigações financeiras imediatas para a União, nem implica aumento ou diminuição de receita ou de despesa. “O projeto não fixa valores, percentuais ou vinculações. Indica apenas fontes possíveis, cuja utilização dependerá de atos futuros.”
Próximos passos
O PL 3715/20 já foi aprovado pelas comissões de Minas e Energia; e de Meio Ambiente e Desenvolvimento Sustentável. Agora seguirá para análise da Comissão de Constituição e Justiça e de Cidadania, em caráter conclusivo. Para virar lei, a proposta precisa ser aprovada pela Câmara e pelo Senado.
