
Tag: carência
Medida provisória cria fundo garantidor para novas operações de crédito rural
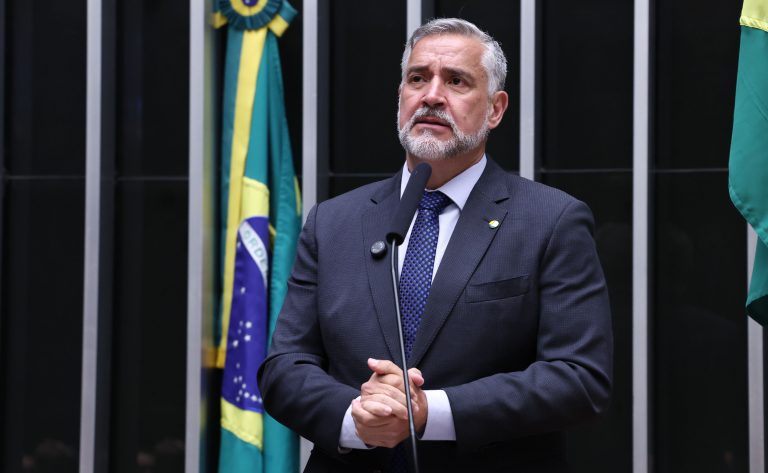
A Medida Provisória (MP) 1376/26, aprovada pela Câmara dos Deputados, prevê a renegociação de dívidas rurais de produtores prejudicados por quebras de safras devido a eventos climáticos extremos entre 2019 e 2025.
A proposta perde a vigência amanhã e precisa ser votada ainda pelo Senado.
Para cobrir a inadimplência das novas operações de crédito viabilizadas pela MP, o texto autoriza a União a participar como cotista de fundo garantidor, que também deverá contar com a participação de produtores rurais e instituições financeiras, admitido o ingresso de outros entes federativos.
O fundo cobrirá apenas os atrasos de pagamento de empréstimos feitos por produtores afetados por eventos climáticos adversos e não contará com qualquer tipo de garantia ou aval por parte do poder público, respondendo por suas obrigações até o limite dos bens e direitos de seu patrimônio.
Esse fundo garantidor terá natureza privada e poderá ser criado, administrado, gerido e representado, judicial e extrajudicialmente, por instituição financeira pública ou privada.
Um regulamento definirá:
- o total que a União deverá colocar no fundo, a critério do ministro da Fazenda;
- os limites máximos de garantia;
- as operações passíveis de enquadramento; e
- os critérios de participação de seus integrantes e de acesso à cobertura.
Cédula rural
A MP autoriza os bancos a comprar cédulas de produto rural (CPR) com liquidação financeira para quitar ou amortizar outra cédula emitida por produtor rural anteriormente emitida em favor de instituições financeiras até 31 de dezembro de 2025.
Mudança introduzida pelo relatório do deputado Paulo Pimenta (PT-RS) nessa regra, permite que a cédula tenha sido emitida também em favor de:
- cooperativas de produção agropecuária;
- de fornecedores de insumos agropecuários;
- de empresas cerealistas; ou
- de demais pessoas jurídicas que adquiram, armazenem ou comercializem produtos agropecuários.
Uma CPR é um título emitido pelo produtor como uma espécie de promissória, com taxas de correção e juros, a ser resgatada no futuro, seja por meio da entrega de produção ainda não colhida ou em dinheiro (CPR com liquidação financeira).
Tipos de CPRs
No caso da MP, a autorização envolve três CPRs:
- a nova que será comprada;
- a que será quitada ou amortizada por esta nova CPR e cuja emissão deve ter ocorrido até 2025; e
- uma terceira, mais antiga, que já tinha sido quitada pela segunda CPR e fora emitida pelo produtor, enquadrado nas condições impostas pela MP.
O prazo de reembolso da nova cédula emitida será de até oito anos e o banco poderá utilizar recursos livres ou direcionados ao setor rural para adquirir a CPR.
Já a segunda CPR, que será quitada ou amortizada, precisa ter entrado em situação de inadimplência a partir de 1º de janeiro de 2021 e deverá estar registrada em entidade registradora autorizada pelo Banco Central.
A operação terá de ser contratada em 120 dias da regulamentação e poderá cumprir exigências da poupança rural e da Letra de Crédito do Agronegócio (LCA) estabelecidas pelo Conselho Monetário Nacional (CMN).
Taxa, periodicidade, garantias, carência e forma de pagamento seguirão normas da regulamentação, segundo a estrutura da operação e a negociação com a instituição financeira.
Fraude
O texto estabelece punições, independentemente dos processos civis e penais, para o produtor rural ou cooperativa de produção que, por ação ou omissão dolosa, tentar fraudar as regras para obter os financiamentos.
Isso se aplica àquele que apresentar, utilizar ou se beneficiar de laudo, relatório técnico, declaração ou qualquer outro documento com informação falsa ou fraudulenta para comprovar perda de safra ou de renda.
As punições são:
- perda imediata do benefício eventualmente concedido;
- restituição integral dos valores recebidos indevidamente, acrescidos de atualização monetária, juros legais e demais encargos previstos em lei; e
- impedimento de contratar operações de crédito rural subvencionadas ou de receber incentivos públicos pelo prazo de até cinco anos, observado o devido processo legal.
Já o profissional legalmente habilitado que emitir, assinar, homologar ou validar laudo técnico, parecer, relatório ou documento com informações falsas, fraudulentas ou incompatíveis com a realidade da propriedade ou da perda de safra ou de renda responderá solidariamente pelos danos causados ao erário.
Para esse profissional haverá ainda:
- sanções administrativas aplicáveis pelo órgão ou pela entidade competente;
- comunicação ao respectivo conselho profissional para apuração de infração ética e aplicação das penalidades cabíveis; e
- responsabilização civil pelos prejuízos causados.
Relatório
A título de transparência, o Executivo federal deverá apresentar relatório com informações sobre as operações e os valores efetivamente contratados.
O prazo para isso será de 120 dias depois do fim do prazo, também de 120 dias, para contratação dos empréstimos; portanto 240 dias da publicação da MP.
Free shops
Outro assunto incluído na MP pelo relator prevê que os produtos a serem colocados à venda nos free shops de portos, aeroportos e fronteiras terrestres não se submetem às mesmas exigências administrativas e regulatórias da importação ordinária, devendo ser equiparados à bagagem acompanhada do passageiro internacional quando da chegada ao país, ou equiparados à exportação na saída do Brasil.
Antigo SFH
O texto aprovado também prorroga o prazo de pagamento das dívidas do antigo Sistema Financeiro da Habitação (SFH), atualmente a cargo da Caixa Econômica por meio do Fundo de Compensação de Variações Salariais (FCVS), com as instituições financeiras.
O prazo iria até janeiro de 2027 e foi estendido até 2030.
O prazo para apresentação dos pedidos de habilitação passa para 30 de junho de 2027.
Projeto cria recuperação judicial simplificada para pequenas dívidas
O Projeto de Lei 3068/26 cria procedimento simplificado de recuperação judicial para empresas com dívida de até mil salários-mínimos (R$ 1,6 milhão) e que tenham até 40 credores. A medida também beneficia empreendimentos criados há pelo menos seis meses.
Pela proposta em análise na Câmara dos Deputados, um novo pedido de recuperação desse tipo só poderá ser feito dois anos após o encerramento do processo anterior.
O plano de recuperação poderá seguir modelo do Conselho Nacional de Justiça (CNJ) ou ser elaborado pela própria empresa, de acordo com critérios definidos pelo órgão. Esse documento poderá dispor sobre descontos, períodos de carência, parcelamento e outras formas de recuperação.
Entre as medidas de simplificação, o projeto permite que o pagamento das custas judiciais ocorra no final do processo, reduzindo o gasto inicial da empresa.
O texto define o valor da causa em 50% do total das dívidas incluídas na recuperação judicial, além de prever a gratuidade da Justiça, conforme a legislação.
Segundo o autor, o deputado licenciado Ilacir Bicalho (Republicanos-MG), embora a legislação já tenha um procedimento especial para microempresas e empresas de pequeno porte, os pequenos negócios ainda enfrentam dificuldades para acessar a recuperação judicial.
“Custos processuais elevados, exigências documentais complexas e limitações na negociação com credores acabam afastando justamente as empresas que mais necessitam de instrumentos céleres e acessíveis de reestruturação”, assinalou em justificativa.
Credores
O projeto classifica os credores em cinco grupos para definir o tratamento de cada categoria no plano de recuperação.
- Credores trabalhistas: pessoas que têm valores a receber relacionados ao trabalho, como salários e verbas trabalhistas.
- Credores com garantia real: aqueles cuja dívida é garantida por um bem, como um imóvel ou equipamento.
- Credores sem garantia real: aqueles que não têm um bem específico garantindo o pagamento.
- Credores de pequena quantia: quem tem até 20 salários mínimos (R$ 32 mil) a receber. O projeto garante a esse grupo tratamento semelhante ao dos créditos trabalhistas quanto ao prazo máximo de pagamento (até um ano).
- Credores com garantia fiduciária que aderirem ao procedimento: são aqueles cuja dívida é garantida por cessão ou propriedade fiduciária e que decidirem participar da recuperação simplificada.
Mediação
Quando houver viabilidade econômica, a proposta garante que, antes de rejeitar o plano ou decretar a falência, o juiz realize a conciliação entre a empresa e os credores, com duração de até 120 dias.
Se essa negociação não tiver resultado, serão aplicadas as regras gerais de falência previstas na Lei de Recuperação Judicial e Falências.
Próximos passos
O projeto será analisado de forma conclusiva pelas comissões de Indústria, Comércio e Serviços e de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.
Projeto isenta de carência a concessão de salário-maternidade pelo INSS
Comissão aprova MP que destina crédito a profissionais do transporte e...
A comissão mista sobre a Medida Provisória 1366/26, que destina recursos para o financiamento de veículos a motoristas de transporte privado, aprovou nesta sexta-feira (28) o texto da MP, com alterações. O texto seguirá para análise dos plenários da Câmara dos Deputados e do Senado.
Entre outros pontos, o texto aprovado cria linha de financiamento para profissionais do transporte remunerado privado de passageiros, taxistas, cooperativas de taxistas e profissionais do transporte escolar.
O texto aprovado é um projeto de lei de conversão que também permite o financiamento de infraestrutura, equipamentos e renovação da frota do transporte urbano de passageiros ou cargas.
O foco principal do governo ao editar a medida foi a concessão de empréstimos para entregadores de aplicativo comprarem motos e bicicletas elétricas.
A relatora da MP, deputada Amanda Gentil (PP-MA), acolheu 6 das 14 emendas apresentadas. Entre as mudanças aprovadas está a inclusão dos profissionais do transporte escolar entre os beneficiários da linha de crédito.
"A alteração amplia o alcance da política pública para contemplar modalidade de transporte diretamente relacionada à garantia de acesso à educação e à mobilidade de crianças e adolescentes", afirmou a relatora.
A versão aprovada também amplia as possibilidades de financiamento e inclui novas regras para o Fundo de Investimento em Infraestrutura Social (FIIS), além de incorporar medidas relacionadas ao transporte escolar, à acessibilidade, à transparência e às áreas de trânsito, habitação e indústria de baterias.
Pagamento flexível
Outra mudança feita pela relatora autoriza os bancos a adotarem sistema de pagamento flexível para as operações. A regra permite a cobrança de parcelas com valores diferentes no início e no final do financiamento, com o objetivo de facilitar o acesso ao crédito pelos trabalhadores.
Saiba mais sobre a tramitação de medidas provisórias
Para a presidente da comissão, senadora Leila Barros (PDT-DF), o parecer aprovado é positivo. "A proposta passa a contemplar também o transporte escolar, a inclusão das pessoas com deficiência e um olhar especial para as mulheres que trabalham com transporte, além de avanços em transparência e controle", disse.
Condições e adaptações
O acesso à linha de crédito fica limitado a um veículo por motorista de transporte privado ou taxista e a um veículo por cooperado, no caso das cooperativas. O projeto também permite financiar o seguro do veículo e o seguro prestamista, desde que sejam contratados com o bem financiado.
O projeto permite o uso da linha de crédito para custear a adaptação de veículos para motoristas com deficiência e para a adaptação de táxis ao transporte de passageiros em cadeiras de rodas.
O texto aprovado também prevê o financiamento de itens de segurança para mulheres motoristas. Nesse sentido, atribui ao Conselho Monetário Nacional (CMN) a competência por estabelecer taxas, prazos e carências com condições diferenciadas para mulheres.
A previsão original apresentada pelo governo era de que as operações tivessem juros de 12,5% ao ano para homens e de 11,5% ao ano para mulheres, com prazo de pagamento de até 48 meses e carência de dois meses.
Operação e exclusão de fintechs
As linhas financiadas com recursos do FIIS terão como agentes financeiros o BNDES, o Banco do Brasil e a Caixa Econômica Federal. Essas instituições poderão habilitar outros agentes financeiros, públicos ou privados, desde que eles assumam os riscos das operações.
A relatora retirou a referência expressa às fintechs, mas não proibiu a participação dessas empresas como agentes habilitados.
"A expressão fintechs não conta com definição no ordenamento jurídico brasileiro. Dessa maneira, seu uso em lei compromete a segurança na aplicação do dispositivo e dificulta a delimitação precisa do universo de entidades habilitáveis", justificou Amanda Gentil.
Para aderir, os beneficiários deverão autorizar o compartilhamento das informações necessárias à verificação dos critérios de elegibilidade. No caso dos profissionais vinculados a aplicativos, as plataformas digitais serão responsáveis por fornecer os dados.
Transparência
O texto autoriza o uso de recursos do FIIS para financiar a renovação de frota e investimentos relacionados ao transporte urbano. Para reduzir os riscos das operações e ampliar a oferta de crédito, o arranjo prevê a cobertura de garantia do Fundo Garantidor de Operações (FGO) e do Fundo Garantidor para Investimentos (FGI).
Pelo texto, os bancos divulgarão dados abertos com o número de operações, valores contratados, taxas praticadas e inadimplência, em observância à Lei Geral de Proteção de Dados (LGPD).
O comitê gestor do FIIS encaminhará ao Congresso um relatório anual de avaliação de impacto social, econômico e ambiental.
Projeto define critérios para isentar de Imposto de Renda gratificações de...
O Projeto de Lei 2721/26 estabelece critérios para que gratificações, adicionais e outras parcelas pagas a professores sejam consideradas verbas de natureza indenizatória e não sofram incidência do Imposto de Renda. A medida vale para profissionais do magistério da educação básica e superior, tanto no setor público quanto no privado.
A proposta está em análise na Câmara dos Deputados e altera a Legislação Tributária Federal.
Segundo a proposta, para não serem tributadas, essas parcelas devem ter finalidade compensatória relacionada a condições especiais ou mais graves de trabalho. Além disso, os valores não podem representar um acréscimo permanente no patrimônio do professor, não podem ser incorporados ao salário para qualquer efeito e nem pagar pelo desempenho comum das funções do cargo.
Entre as verbas que podem deixar de ser tributadas:
- gratificações por atuar em área de difícil acesso ou onde é difícil encontrar profissionais;
- adicionais por trabalho em áreas de vulnerabilidade socioeducacional;
- compensações por atuação em unidades rurais, ribeirinhas, indígenas, quilombolas, prisionais ou hospitalares;
- verbas para compensar deslocamento, itinerância ou remoção funcional;
- parcelas vinculadas a risco ocupacional extraordinário ou carência de profissionais.
O autor da proposta, deputado Tarcísio Motta (Psol-RJ), afirma que o objetivo é garantir segurança jurídica, uma vez que tribunais superiores já entendem que esses valores não devem ser tributados.
“O texto se limita a definir critérios jurídicos objetivos para a correta
identificação da natureza indenizatória de determinadas parcelas, preservando a incidência do imposto de renda sobre verbas efetivamente remuneratórias”, sustenta Motta.
Próximas etapas
A proposta será analisada, em caráter conclusivo, pelas comissões de Educação; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.
Para virar lei, o texto precisa ser aprovado pela Câmara e pelo Senado.
Deputado diz que edição de MP foi o acordo possível para...
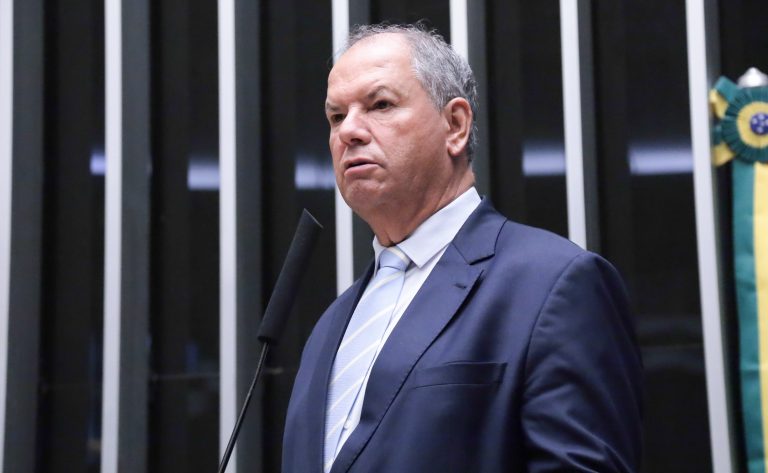
O deputado Alceu Moreira (MDB-RS) afirmou que a medida provisória sobre renegociação de dívidas rurais (MP 1376/26) ficou abaixo do texto defendido pela Frente Parlamentar da Agropecuária, mas foi “o possível” na negociação com o governo.
Em entrevista à Rádio Câmara nesta sexta-feira (17), o deputado disse que a MP permite a produtores afetados por perdas climáticas renegociarem dívidas e plantarem a próxima safra.
Alceu Moreira lembrou que a medida provisória foi resultado de um acordo construído entre o governo, representantes do setor e parlamentares, mediado pelo presidente da Câmara dos Deputados, Hugo Motta (Republicanos-PB).
Acordo
O deputado disse que, desde 2023, o setor buscava uma negociação com o governo para reparar as perdas de produtores com secas ou enchentes dos últimos anos.
O Projeto de Lei 5122/23, nesse sentido, vinha sendo debatido no Congresso. A equipe econômica do governo, no entanto, não aceitava os termos da proposta, que, entre outros pontos, permitia a utilização de recursos do Fundo Social do Pré-sal para socorrer os agricultores.
Diante do impasse nas negociações, nos últimos dias, foi construído um texto alternativo.
“O nosso produtor precisa estar nos bancos hoje negociando a próxima safra e a renegociação da dívida. A medida provisória, com certeza, nessa circunstância, foi o melhor remédio”, avaliou Alceu Moreira.
Medidas provisórias entram em vigor a partir da sua edição.
Dívidas de R$ 100 bilhões
Segundo estimativa do Ministério da Fazenda, a renegociação alcançará cerca de R$ 100 bilhões em dívidas e o impacto anual deverá ser inferior a R$ 4 bilhões nas contas públicas.
A medida provisória, segundo Alceu Moreira, trouxe prazos e juros melhores que a proposta inicial do governo, mas ainda inferiores ao que o setor queria. “O texto é o bom? Não, ele não é. Acho que foi o possível para ser negociado."
"Nós estamos conseguindo oito anos [de prazo de reembolso] com dois de carência, portanto, 10 anos, mas nós queríamos 10 [para reembolso] mais 3 [de carência]", comparou Moreira.
"Queriam nos dar juros de 6%, 9% e 12%. Nós trabalhamos muito e acabamos ficando em 5%, 8% e 11%. Eles queriam apenas um enquadramento de quem tivesse duas safras frustradas de 2019 até 2025. E nós conseguimos incluir aqueles que tiveram perda igual ou superior a 30% em duas safras, de 19 a 25", continuou.
"E aqueles que tiveram três safras com perda superior a 40% terão uma condição ainda mais vantajosa, com juro menor e prazo maior”, comemorou o deputado.
Mudanças no relatório
A medida provisória, embora tenha vigência imediata, precisa ser aprovada pelo Congresso em até 120 dias.
Alceu Moreira afirmou que a Frente Parlamentar da Agropecuária pretende continuar discutindo o tema e negociar mudanças no relatório. “Isso nos dá tempo para a negociação."
Comissão aprova criação de programa de transporte público entre municípios do...
A Comissão de Desenvolvimento Urbano da Câmara dos Deputados aprovou o Projeto de Lei 6727/25, que institui o Programa Nacional de Mobilidade Intermunicipal do Interior para garantir transporte público regular, seguro e acessível entre municípios do interior, áreas rurais e localidades remotas. O objetivo central é assegurar que populações isoladas possam se deslocar para acessar serviços de saúde, educação e trabalho.
O programa tem caráter social e estruturante e será implementado prioritariamente em regiões com baixa oferta de transporte público intermunicipal. Segundo o texto, a iniciativa reconhece a mobilidade como instrumento de acesso a direitos fundamentais – e não apenas como serviço de transporte.
Modalidades e prioridades
O programa poderá utilizar diferentes modalidades de transporte, conforme a realidade local:
- ônibus;
- vans ou micro-ônibus;
- transporte fluvial de passageiros;
- outras soluções adequadas ao território.
A escolha da modalidade levará em conta viabilidade técnica, custo, segurança e impacto social. O texto determina que serão priorizadas soluções simples, regulares e de fácil manutenção.
Os trajetos e horários deverão ser planejados de acordo com a oferta regional de serviços. Terão prioridade os deslocamentos para consultas, exames e tratamentos de saúde; acesso a escolas; atividades de trabalho; e serviços públicos essenciais. Usuários em situação de vulnerabilidade social também terão atendimento preferencial.
Integração com SUS e Suas
Uma das inovações da proposta é a integração do programa com o Sistema Único de Saúde (SUS) e com o Sistema Único de Assistência Social (Suas). O alinhamento permitirá planejar rotas e horários de acordo com as demandas reais da população, como consultas, tratamentos continuados e acompanhamento social.
O texto deixa claro que o transporte previsto no programa complementa o transporte de pacientes já existente. A integração poderá ocorrer por meio de agendamento, encaminhamento institucional ou custeio compartilhado.
Financiamento e gestão
O programa será custeado com recursos federais, podendo ser complementado por estados e municípios. Os recursos poderão ser usados para operação do serviço, contratação de prestadores, aquisição ou adaptação de veículos e embarcações, além de manutenção e apoio logístico.
O apoio financeiro federal considerará critérios como grau de isolamento, renda média, densidade populacional e carência de transporte na região.
A coordenação caberá ao Executivo federal, em articulação com estados, municípios, órgãos de transporte, gestores do SUS e do Suas e consórcios públicos intermunicipais. A execução poderá ser feita diretamente ou por meio de convênios, consórcios ou contratos.
O programa será monitorado de forma contínua, com divulgação de dados sobre rotas atendidas, número de usuários, tipos de deslocamento, recursos aplicados e impactos sociais observados.
O autor do projeto, deputado Duda Ramos (Pode-RR), afirma que, em amplas áreas do interior brasileiro, especialmente nas regiões Norte e em municípios de difícil acesso, a ausência de transporte intermunicipal regular impede o acesso contínuo a serviços essenciais. "O isolamento territorial converte-se em fator de exclusão social, agravando desigualdades regionais e comprometendo a efetividade de políticas públicas universais", disse.
Para o relator, deputado Eli Borges (Republicanos-TO), o projeto é uma medida "socialmente justa, constitucionalmente adequada e administrativamente viável", promovendo inclusão territorial, redução de desigualdades regionais e efetivação concreta dos direitos fundamentais da população brasileira residente no interior.
Próximos passos
A proposta ainda será analisada, em caráter conclusivo, pelas comissões de Saúde; de Previdência, Assistência Social, Infância, Adolescência e Família; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovada pela Câmara e pelo Senado.

Câmara aprova projeto que permite quebra de sigilo bancário para fixar...
A Câmara dos Deputados aprovou projeto de lei que permite ao juiz determinar a quebra de sigilos bancário e fiscal para fixar ou revisar pensão alimentícia. A proposta será enviada ao Senado.
De autoria do deputado José Guimarães (PT-CE), o Projeto de Lei 1404/25 foi aprovado na forma de um substitutivo da relatora, deputada Natália Bonavides (PT-RN). Ela incorporou mudanças na legislação para garantir o pagamento de auxílio-doença pelo afastamento de mulher vítima de violência doméstica e familiar, nos termos da Lei Maria da Penha.
"O impacto da violência familiar e doméstica na saúde física e mental das trabalhadoras pode levar à dependência econômica da vítima, o que prejudica a capacidade de abandonar um parceiro abusivo ou de ingressar, permanecer e progredir no mercado de trabalho", disse a deputada.
Ocultação de bens
Sobre a quebra de sigilo, a intenção do projeto é obter informações quando as fornecidas pelo pagador da pensão alimentícia forem consideradas insuficientes para determinar adequadamente o valor, revisá-lo ou determinar sua execução, devendo a iniciativa ser tomada se não houver outro meio idôneo de apurar sua real capacidade financeira.
Será possível quebrar o sigilo ainda quando houver indícios de ocultação de renda ou patrimônio.
Natália Bonavides afirmou que a pensão deve refletir a real capacidade econômica do pagador. "Não se pode perder de vista que práticas de ocultação de bens ou renda comprometem a efetividade do direito fundamental à alimentação de crianças e adolescentes", disse.
As informações obtidas com a quebra do sigilo deverão ser tratadas com confidencialidade, e sua utilização será restrita aos autos do processo de pensão alimentícia, dependendo de decisão fundamentada em caráter excepcional.
O texto passa a permitir ainda o penhor de valores de contas individuais do trabalhador junto ao Fundo de Garantia do Tempo de Serviço (FGTS) para pagar a pensão alimentícia. A exceção existe atualmente apenas para dinheiro de remunerações e proventos e de caderneta de poupança (acima de 40 salários mínimos), assim como outros valores encontrados excedentes a 50 salários.
Afastamento remunerado
Na Lei Maria da Penha, o texto aprovado inclui dispositivos para garantir à mulher vítima de violência doméstica e familiar o direito a receber salário durante afastamento do trabalho ou de atividade habitual determinado pelo juiz.
Atualmente, a lei permite, para preservar a integridade física e psicológica da vítima, o afastamento com manutenção do vínculo trabalhista por até seis meses. “No entanto, por não especificar quem paga a remuneração durante esse período, a lei tem provocado muita judicialização e insegurança jurídica”, afirma a relatora.
Caso a mulher seja segurada do Regime Geral de Previdência Social (RGPS) e empregada pela Consolidação das Leis do Trabalho (CLT), os primeiros 15 dias serão custeados pelo empregador, nos moldes do auxílio-doença.
O período restante (até o máximo de seis meses, segundo a decisão judicial), será pago pelo Instituto Nacional do Seguro Social (INSS) na forma de auxílio-doença, para o qual o texto isenta o cumprimento de carência. Para receber o auxílio, a mulher deve contar com a qualidade de segurada na data de início do afastamento.
Nas duas situações, não será exigida a emissão de parecer conclusivo da perícia médica federal quanto à incapacidade laboral.
O afastamento passa a constar da CLT como direito sem prejuízo do salário e constitui hipótese de interrupção do contrato de trabalho, assegurando à empregada a manutenção do vínculo empregatício, a contagem do tempo de serviço e todos os demais direitos trabalhistas durante o período fixado na decisão judicial.
Além disso, serão consideradas práticas discriminatórias ações como dispensa, retaliação ou outras atitudes tomadas em razão da condição de vítima de violência doméstica e familiar ou da fruição da medida protetiva de afastamento do local de trabalho.
Esse tempo será contado ainda para indenização e estabilidade. A estabilidade na CLT existe atualmente para a gestante desde a confirmação da gravidez até cinco meses após o parto ou por 12 meses após o fim de recebimento do auxílio-acidente.
Demais seguradas
No caso das demais seguradas do INSS afastadas do local de trabalho, como as contribuintes facultativas, o órgão pagará desde o início o auxílio-doença. O afastamento determinado judicialmente será equiparado à incapacidade para o trabalho ou para a atividade habitual para fins de concessão.
Quando a mulher não for segurada da Previdência Social e não possuir meios de se manter, caberá ao município, ao Distrito Federal ou ao estado conceder benefícios eventuais em razão de vulnerabilidade temporária, conforme previsto na Lei Orgânica da Seguridade Social (Loas).
Em todas essas situações, será atribuição do juízo estadual responsável por aplicar a Lei Maria da Penha fixar a medida protetiva de afastamento, requerendo o pagamento da remuneração ou ajuda, seja no caso de o pagador ser o empregador ou o INSS.
Serviço público
Quando se tratar do serviço público federal, o projeto inclui no Estatuto do Servidor (Lei 8.112/90) uma nova licença de afastamento em razão de situação de violência doméstica e familiar, dependente também da decisão judicial.
A servidora federal contará com a remuneração integral, a preservação de todos os direitos e vantagens do cargo. O período será considerado como de efetivo exercício para todos os fins, sua concessão não dependerá de perícia médica e não poderá resultar em prejuízo funcional, remoção compulsória ou qualquer forma de discriminação.
Ação regressiva
Quando o INSS ou os entes federados vierem a pagar o benefício para a mulher vítima de violência doméstica ou familiar, eles poderão entrar na Justiça com ação regressiva contra o agressor para tentar ser ressarcidos por ele dos custos com as licenças.
Essas ações regressivas do INSS deverão correr na Justiça Federal.
Licença prorrogada
O texto aprovado pela Câmara dos Deputados também muda regra sobre a prorrogação da licença-maternidade quando da internação pós-parto da mãe e/ou do bebê.
A partir da Lei 15.222/25, de setembro do ano passado, a internação que superar duas semanas de prorrogação da internação hospitalar, se comprovado o nexo com o parto, implicará a extensão da licença-maternidade em até 120 dias após a alta da mãe e do recém-nascido, descontado o tempo de repouso anterior ao parto. Assim, a licença, na prática, começa depois da alta hospitalar.
Com a nova versão, a extensão da licença pelo período igual ao da internação será depois da alta hospitalar da mãe ou do recém-nascido, o que ocorrer por último.
O texto incorpora na lei decisão do Supremo Tribunal Federal (STF) na ação direta de inconstitucionalidade (ADI) que decidiu nos mesmos termos. Essa decisão já vem sendo cumprida pelo INSS desde março de 2021.
Amamentação
Especificamente no Estatuto do Servidor Público Federal, o texto aprovado assegura à servidora pública federal lactante, até o mês em que o lactente completar 24 meses de idade, redução da jornada de trabalho ou, conforme o caso, da carga ordinária de atividades.
Esse benefício deverá ser concedido sem exigência de compensação ou descontos da remuneração ou de funções.
A redução de jornada poderá ser usufruída de modo contínuo ou fracionado, valendo ainda para a servidora ou o servidor que detiver guarda judicial, tutela ou encargo legal equivalente em relação ao lactente.

Comissão aprova suspensão de limite de cobertura para urgência de saúde

A Comissão de Saúde da Câmara dos Deputados aprovou em dezembro a revogação de limite de 12 horas para atendimento de urgência e emergência por plano ou seguro de natureza ambulatorial, quando o beneficiário estiver cumprindo carência.
Na prática, a regra suspensa pela proposta obriga o usuário a pagar pelos procedimentos médicos que ultrapassassem o período de 12 horas, ou então ser removido para uma unidade do Sistema Único de Saúde (SUS).
Parecer favorável
O texto aprovado é o Projeto de Decreto Legislativo 954/18, do deputado Celso Russomanno (Republicanos-SP), que suspende artigo da Resolução 13/98, do Conselho de Saúde Suplementar (Consu). A comissão acatou o parecer favorável do relator, deputado Bruno Farias (Avante-MG).
"A limitação imposta pela resolução, que restringe a cobertura a 12 horas, não encontra respaldo legal", observa Bruno Farias. "A lei requer que, em situações de risco de vida ou lesões irreparáveis, o atendimento seja garantido conforme a avaliação médica, sem restrições temporais."
Próximo passo
A proposta deve ser analisada pela Comissão de Consituição e Justiça e de Cidadania antes de ir à votação do Plenário.

Comissão aprova projeto que permite a ex-cônjuges manter plano de saúde...

A Comissão de Saúde da Câmara dos Deputados aprovou o Projeto de Lei 975/25, que garante a ex-cônjuges ou ex-companheiros o direito de manter o plano de saúde após o divórcio ou dissolução da união estável. A nova regra vale se a permanência no plano estiver prevista no acordo de separação e se a pessoa já for dependente antes do divórcio.
A responsabilidade pelos custos da mensalidade será definida nos termos do acordo judicial ou extrajudicial de dissolução do vínculo conjugal.
O objetivo, segundo o autor, deputado Alex Manente (Cidadania-SP), é evitar que o ex-cônjuge fique sem assistência médica por causa da interrupção da cobertura após a separação.
A comissão aprovou a versão do relator, deputado Ricardo Abrão (União-RJ), que, em vez incluir a medida em uma nova lei, optou por alterar a Lei dos Planos de Saúde.
Além de manter a condição de dependente, com o custo definido no divórcio, o texto permite contratar um plano de saúde separado. Nesse caso, o beneficiário mantém todas as condições de cobertura, carência e valor, conforme as regras de portabilidade da Agência Nacional de Saúde Suplementar.
Próximas etapas
A proposta será ainda analisada, em caráter conclusivo, pela Comissão de Constituição e Justiça e de Cidadania. Para virar lei, o texto deve ser aprovado pela Câmara e pelo Senado.