
Tag: Conselho Monetário
Medida provisória cria fundo garantidor para novas operações de crédito rural
A Medida Provisória (MP) 1376/26, aprovada pela Câmara dos Deputados, prevê a renegociação de dívidas rurais de produtores prejudicados por quebras de safras devido a eventos climáticos extremos entre 2019 e 2025.
A proposta perde a vigência amanhã e precisa ser votada ainda pelo Senado.
Para cobrir a inadimplência das novas operações de crédito viabilizadas pela MP, o texto autoriza a União a participar como cotista de fundo garantidor, que também deverá contar com a participação de produtores rurais e instituições financeiras, admitido o ingresso de outros entes federativos.
O fundo cobrirá apenas os atrasos de pagamento de empréstimos feitos por produtores afetados por eventos climáticos adversos e não contará com qualquer tipo de garantia ou aval por parte do poder público, respondendo por suas obrigações até o limite dos bens e direitos de seu patrimônio.
Esse fundo garantidor terá natureza privada e poderá ser criado, administrado, gerido e representado, judicial e extrajudicialmente, por instituição financeira pública ou privada.
Um regulamento definirá:
- o total que a União deverá colocar no fundo, a critério do ministro da Fazenda;
- os limites máximos de garantia;
- as operações passíveis de enquadramento; e
- os critérios de participação de seus integrantes e de acesso à cobertura.
Cédula rural
A MP autoriza os bancos a comprar cédulas de produto rural (CPR) com liquidação financeira para quitar ou amortizar outra cédula emitida por produtor rural anteriormente emitida em favor de instituições financeiras até 31 de dezembro de 2025.
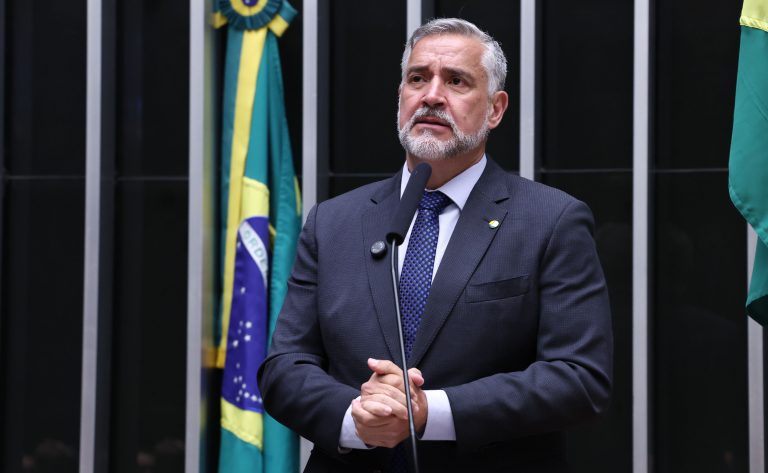
Mudança introduzida pelo relatório do deputado Paulo Pimenta (PT-RS) nessa regra, permite que a cédula tenha sido emitida também em favor de:
- cooperativas de produção agropecuária;
- de fornecedores de insumos agropecuários;
- de empresas cerealistas; ou
- de demais pessoas jurídicas que adquiram, armazenem ou comercializem produtos agropecuários.
Uma CPR é um título emitido pelo produtor como uma espécie de promissória, com taxas de correção e juros, a ser resgatada no futuro, seja por meio da entrega de produção ainda não colhida ou em dinheiro (CPR com liquidação financeira).
Tipos de CPRs
No caso da MP, a autorização envolve três CPRs:
- a nova que será comprada;
- a que será quitada ou amortizada por esta nova CPR e cuja emissão deve ter ocorrido até 2025; e
- uma terceira, mais antiga, que já tinha sido quitada pela segunda CPR e fora emitida pelo produtor, enquadrado nas condições impostas pela MP.
O prazo de reembolso da nova cédula emitida será de até oito anos e o banco poderá utilizar recursos livres ou direcionados ao setor rural para adquirir a CPR.
Já a segunda CPR, que será quitada ou amortizada, precisa ter entrado em situação de inadimplência a partir de 1º de janeiro de 2021 e deverá estar registrada em entidade registradora autorizada pelo Banco Central.
A operação terá de ser contratada em 120 dias da regulamentação e poderá cumprir exigências da poupança rural e da Letra de Crédito do Agronegócio (LCA) estabelecidas pelo Conselho Monetário Nacional (CMN).
Taxa, periodicidade, garantias, carência e forma de pagamento seguirão normas da regulamentação, segundo a estrutura da operação e a negociação com a instituição financeira.
Fraude
O texto estabelece punições, independentemente dos processos civis e penais, para o produtor rural ou cooperativa de produção que, por ação ou omissão dolosa, tentar fraudar as regras para obter os financiamentos.
Isso se aplica àquele que apresentar, utilizar ou se beneficiar de laudo, relatório técnico, declaração ou qualquer outro documento com informação falsa ou fraudulenta para comprovar perda de safra ou de renda.
As punições são:
- perda imediata do benefício eventualmente concedido;
- restituição integral dos valores recebidos indevidamente, acrescidos de atualização monetária, juros legais e demais encargos previstos em lei; e
- impedimento de contratar operações de crédito rural subvencionadas ou de receber incentivos públicos pelo prazo de até cinco anos, observado o devido processo legal.
Já o profissional legalmente habilitado que emitir, assinar, homologar ou validar laudo técnico, parecer, relatório ou documento com informações falsas, fraudulentas ou incompatíveis com a realidade da propriedade ou da perda de safra ou de renda responderá solidariamente pelos danos causados ao erário.
Para esse profissional haverá ainda:
- sanções administrativas aplicáveis pelo órgão ou pela entidade competente;
- comunicação ao respectivo conselho profissional para apuração de infração ética e aplicação das penalidades cabíveis; e
- responsabilização civil pelos prejuízos causados.
Relatório
A título de transparência, o Executivo federal deverá apresentar relatório com informações sobre as operações e os valores efetivamente contratados.
O prazo para isso será de 120 dias depois do fim do prazo, também de 120 dias, para contratação dos empréstimos; portanto 240 dias da publicação da MP.
Free shops
Outro assunto incluído na MP pelo relator prevê que os produtos a serem colocados à venda nos free shops de portos, aeroportos e fronteiras terrestres não se submetem às mesmas exigências administrativas e regulatórias da importação ordinária, devendo ser equiparados à bagagem acompanhada do passageiro internacional quando da chegada ao país, ou equiparados à exportação na saída do Brasil.
Antigo SFH
O texto aprovado também prorroga o prazo de pagamento das dívidas do antigo Sistema Financeiro da Habitação (SFH), atualmente a cargo da Caixa Econômica por meio do Fundo de Compensação de Variações Salariais (FCVS), com as instituições financeiras.
O prazo iria até janeiro de 2027 e foi estendido até 2030.
O prazo para apresentação dos pedidos de habilitação passa para 30 de junho de 2027.
Proposta cria marco legal para o Programa de Garantia de Preços...
O Projeto de Lei 3039/26 institui em lei federal o Programa de Garantia de Preços para a Agricultura Familiar (PGPAF). A medida visa proteger a renda dos produtores rurais enquadrados no Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) e assegurar a sustentabilidade econômica da produção no campo.
Criado originalmente e regulamentado pelo Decreto 5.996/06, o programa garante aos agricultores um bônus de desconto no pagamento de financiamentos rurais de custeio ou investimento. O desconto é concedido quando o preço de venda do produto no mercado fica abaixo do preço de garantia fixado para a cultura.
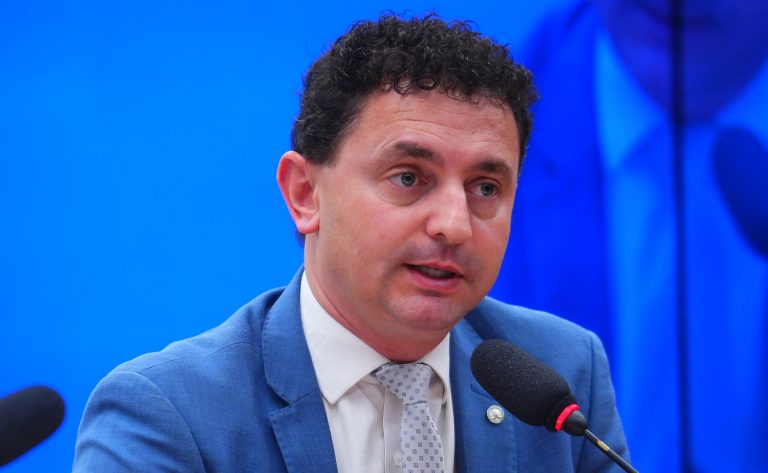
“A proposição busca fortalecer o PGPAF por meio de base legal específica, conferindo-lhe maior segurança jurídica, estabilidade institucional e legitimidade democrática”, explica o autor do projeto, deputado Pezenti (MDB-SC).
Cálculo
Conforme o texto, o preço de garantia de cada produto será calculado com base no seu custo variável de produção, podendo variar em até 10% para mais ou para menos, sem ficar abaixo do preço mínimo oficial definido pelo governo federal.
Uma das novidades da proposta é permitir que o comitê gestor do programa defina valores mínimos de bônus por hectare financiado, variando conforme o produto e a modalidade de crédito. Segundo Pezenti, essa medida corrige uma limitação do modelo atual, que aplica limites por CPF sem considerar o tamanho da área cultivada.
“O PGPAF consolidou-se, ao longo de quase duas décadas, como um dos mais relevantes instrumentos de proteção de renda da agricultura familiar brasileira”, reforça o autor. Ele acrescenta que o projeto transforma o programa em “um instrumento mais moderno, eficiente e alinhado às melhores práticas de política agrícola”.
Gestão
A Companhia Nacional de Abastecimento (Conab) prestará apoio técnico no levantamento dos custos de produção e na apuração dos preços de mercado. As regras operacionais e limites de desconto caberão ao Conselho Monetário Nacional (CMN).
A concessão do bônus será condicionada à disponibilidade orçamentária da União. Em caso de insuficiência de recursos, terão prioridade no atendimento os agricultores de menor renda, as regiões de maior vulnerabilidade socioeconômica e os cultivos essenciais à segurança alimentar.
Tramitação
O projeto tramita em caráter conclusivo e será analisado pelas seguintes comissões da Câmara:
- Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural;
- Finanças e Tributação; e
- Constituição e Justiça e de Cidadania.
Para virar lei, o texto precisa ser aprovado pelos deputados e pelos senadores.
Saiba mais sobre a tramitação de projetos de lei
Sancionado programa de incentivo à indústria nacional de fertilizantes
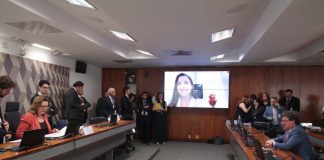
Comissão aprova MP que destina crédito a profissionais do transporte e...
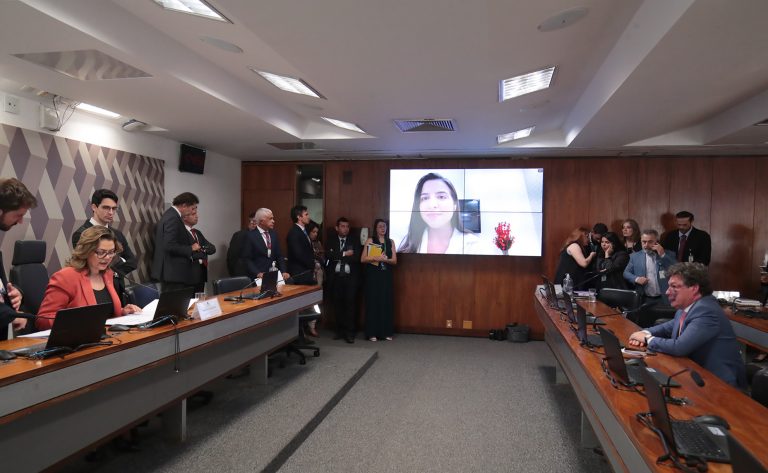
A comissão mista sobre a Medida Provisória 1366/26, que destina recursos para o financiamento de veículos a motoristas de transporte privado, aprovou nesta sexta-feira (28) o texto da MP, com alterações. O texto seguirá para análise dos plenários da Câmara dos Deputados e do Senado.
Entre outros pontos, o texto aprovado cria linha de financiamento para profissionais do transporte remunerado privado de passageiros, taxistas, cooperativas de taxistas e profissionais do transporte escolar.
O texto aprovado é um projeto de lei de conversão que também permite o financiamento de infraestrutura, equipamentos e renovação da frota do transporte urbano de passageiros ou cargas.
O foco principal do governo ao editar a medida foi a concessão de empréstimos para entregadores de aplicativo comprarem motos e bicicletas elétricas.
A relatora da MP, deputada Amanda Gentil (PP-MA), acolheu 6 das 14 emendas apresentadas. Entre as mudanças aprovadas está a inclusão dos profissionais do transporte escolar entre os beneficiários da linha de crédito.
"A alteração amplia o alcance da política pública para contemplar modalidade de transporte diretamente relacionada à garantia de acesso à educação e à mobilidade de crianças e adolescentes", afirmou a relatora.
A versão aprovada também amplia as possibilidades de financiamento e inclui novas regras para o Fundo de Investimento em Infraestrutura Social (FIIS), além de incorporar medidas relacionadas ao transporte escolar, à acessibilidade, à transparência e às áreas de trânsito, habitação e indústria de baterias.
Pagamento flexível
Outra mudança feita pela relatora autoriza os bancos a adotarem sistema de pagamento flexível para as operações. A regra permite a cobrança de parcelas com valores diferentes no início e no final do financiamento, com o objetivo de facilitar o acesso ao crédito pelos trabalhadores.
Saiba mais sobre a tramitação de medidas provisórias
Para a presidente da comissão, senadora Leila Barros (PDT-DF), o parecer aprovado é positivo. "A proposta passa a contemplar também o transporte escolar, a inclusão das pessoas com deficiência e um olhar especial para as mulheres que trabalham com transporte, além de avanços em transparência e controle", disse.
Condições e adaptações
O acesso à linha de crédito fica limitado a um veículo por motorista de transporte privado ou taxista e a um veículo por cooperado, no caso das cooperativas. O projeto também permite financiar o seguro do veículo e o seguro prestamista, desde que sejam contratados com o bem financiado.
O projeto permite o uso da linha de crédito para custear a adaptação de veículos para motoristas com deficiência e para a adaptação de táxis ao transporte de passageiros em cadeiras de rodas.
O texto aprovado também prevê o financiamento de itens de segurança para mulheres motoristas. Nesse sentido, atribui ao Conselho Monetário Nacional (CMN) a competência por estabelecer taxas, prazos e carências com condições diferenciadas para mulheres.
A previsão original apresentada pelo governo era de que as operações tivessem juros de 12,5% ao ano para homens e de 11,5% ao ano para mulheres, com prazo de pagamento de até 48 meses e carência de dois meses.
Operação e exclusão de fintechs
As linhas financiadas com recursos do FIIS terão como agentes financeiros o BNDES, o Banco do Brasil e a Caixa Econômica Federal. Essas instituições poderão habilitar outros agentes financeiros, públicos ou privados, desde que eles assumam os riscos das operações.
A relatora retirou a referência expressa às fintechs, mas não proibiu a participação dessas empresas como agentes habilitados.
"A expressão fintechs não conta com definição no ordenamento jurídico brasileiro. Dessa maneira, seu uso em lei compromete a segurança na aplicação do dispositivo e dificulta a delimitação precisa do universo de entidades habilitáveis", justificou Amanda Gentil.
Para aderir, os beneficiários deverão autorizar o compartilhamento das informações necessárias à verificação dos critérios de elegibilidade. No caso dos profissionais vinculados a aplicativos, as plataformas digitais serão responsáveis por fornecer os dados.
Transparência
O texto autoriza o uso de recursos do FIIS para financiar a renovação de frota e investimentos relacionados ao transporte urbano. Para reduzir os riscos das operações e ampliar a oferta de crédito, o arranjo prevê a cobertura de garantia do Fundo Garantidor de Operações (FGO) e do Fundo Garantidor para Investimentos (FGI).
Pelo texto, os bancos divulgarão dados abertos com o número de operações, valores contratados, taxas praticadas e inadimplência, em observância à Lei Geral de Proteção de Dados (LGPD).
O comitê gestor do FIIS encaminhará ao Congresso um relatório anual de avaliação de impacto social, econômico e ambiental.
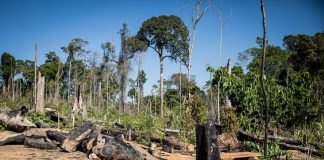
Comissão discute crimes ambientais, agronegócio e fundos de investimento; participe
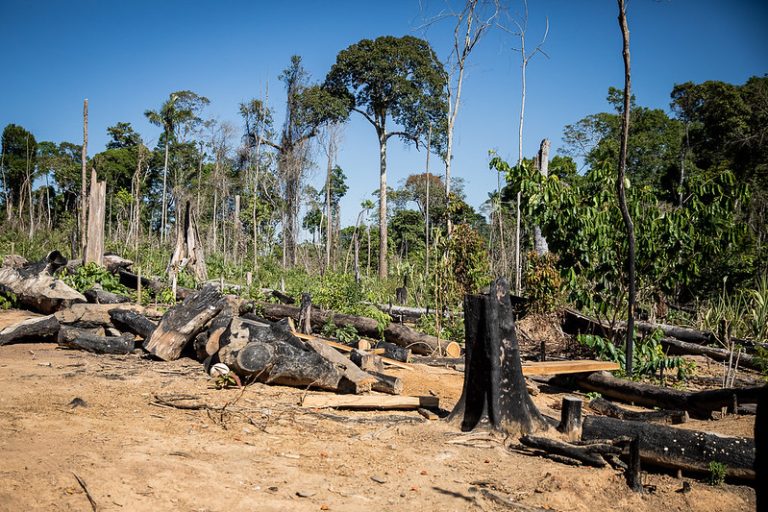
A Comissão de Meio Ambiente e Desenvolvimento Sustentável da Câmara dos Deputados realiza, na próxima terça-feira (30), um seminário para discutir a relação entre crimes ambientais, agronegócio e fundos de investimento.
O debate será interativo e realizado às 10 horas, no plenário 2.
O debate foi sugerido pelo deputado Nilto Tatto (PT-SP). Segundo ele, nos últimos anos, ativistas e movimentos sociais têm discutido os impactos das operações do sistema financeiro sobre o meio ambiente, os direitos humanos e os territórios de povos e comunidades tradicionais.
"Nas florestas tropicais, as cadeias de suprimentos de carne bovina, soja, óleo de palma, celulose e papel, borracha e madeira têm suas operações com forte impacto às florestas naturais e às comunidades que delas dependem", afirma.
O seminário, explica Tatto, quer discutir os impactos socioambientais dessas atividades e estimular a criação de instrumentos que mitiguem o cometimento de crimes ambientais e violações de direitos humanos.
Nilto Tatto acrescenta que, enquanto o Conselho Monetário Nacional (CMN) já tem regras que impedem a concessão de crédito rural a infratores ambientais, a Comissão de Valores Mobiliários ainda não tem normas nesse sentido.
"[Isso] permite que muitos investimentos acabem direcionados a infratores ambientais, sobretudo ligados ao desmatamento ilegal”, critica.

Comissão aprova programa de apoio a produtor rural afetado por desastre...
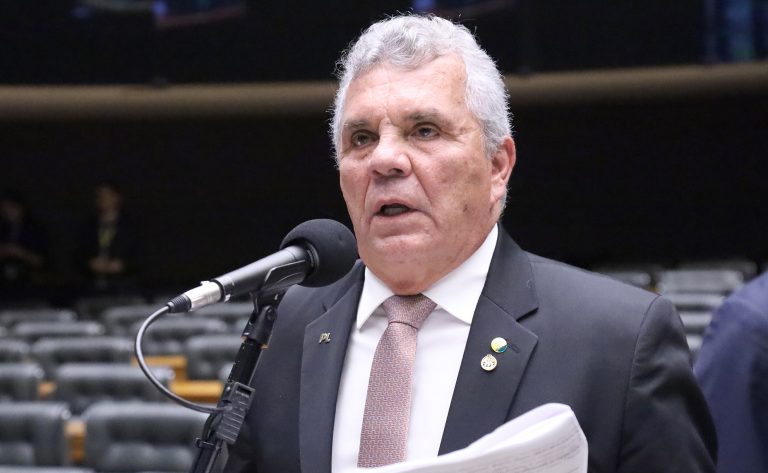
A Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara dos Deputados aprovou projeto de lei que cria o Programa de Amparo ao Produtor Rural (PAPR), para apoio em caso de desastres climáticos.
O texto aprovado é a versão do relator, deputado Alberto Fraga (PL-DF), para o Projeto de Lei 5029/25, do deputado Leo Prates (Republicanos-BA). Mantidos os objetivos, o relator fez ajustes para garantir viabilidade jurídica, operacional e fiscal.
“Esta iniciativa enfrenta problema real e recorrente: a dificuldade de retomada da atividade produtiva por produtores rurais atingidos por desastres climáticos”, disse Alberto Fraga no parecer aprovado.
Segundo o autor do texto original, deputado Leo Prates, os mecanismos atuais são, muitas vezes, insuficientes, lentos ou excessivamente burocráticos para prover o socorro ágil e eficaz que as situações de desastre exigem.
Mudanças
O substitutivo troca um mecanismo de compra antecipada da produção, previsto no original, pelos instrumentos já existentes da política agrícola. Entre as medidas propostas estão linhas especiais de crédito rural, mecanismos de mitigação de riscos e subvenção econômica para reduzir o custo do crédito.
O texto aprovado também cria a linha de crédito para recuperação emergencial para financiar investimentos em infraestrutura e maquinário. As condições dessa modalidade de empréstimo serão definidas pelo Conselho Monetário Nacional (CMN).
O programa poderá subvencionar até 90% do prêmio do seguro rural na safra seguinte para produtores que tiverem perda superior a 50% da safra por desastre climático. O parecer também prevê prorrogação e renegociação de dívidas.
Próximos passos
O projeto ainda será analisado, em caráter conclusivo, pelas comissões de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.
Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.

Adiada votação de projeto que cria novo regime para socorrer ou...

O presidente da Câmara dos Deputados, Hugo Motta (Republicanos-PB), anunciou o adiamento da votação da proposta que cria um novo regime para socorrer ou liquidar bancos (PLP 281/19). Havia previsão de o projeto ser votado em Plenário nesta quarta-feira (18).
Motta afirmou que quem entende do mercado financeiro não contesta a necessidade de votar o texto, mas há uma "nuvem de fumaça" criada em torno do projeto. "Vamos ganhar um pouco mais de tempo para a matéria ser melhor amadurecida. Este tempo será necessário para deixar mais precisos os pontos elencados, para que não tenhamos nenhuma matéria sendo mal compreendida sobre sua necessidade para colaborar com o sistema financeiro", afirmou.
De autoria do Poder Executivo, o projeto regulamenta o processo de intervenção e falência de instituições do sistema financeiro, do sistema de pagamentos, de bolsas de valores, de seguradoras, sociedades de capitalização e entidades de previdência complementar.
O relator da proposta, deputado Marcelo Queiroz (PSDB-RJ), pediu o adiamento da votação diante da mudança do governo em relação à aprovação do texto. "Fui surpreendido ontem com pedido para retirar artigos que são o coração do projeto", disse Queiroz.
Ele citou trecho sobre socorro do governo a instituições em crise, seja por meio de empréstimo ou capitalização temporária. A medida só seria adotada após esgotadas outras alternativas, como o uso dos fundos de resolução (recursos mantidos pelas próprias instituições para situações de crise).
"Acho incoerente botarmos para votar um projeto que veio do governo e hoje tem um pouco de rejeição do próprio governo. Não seria ético da minha parte", afirmou o relator.
Mais cedo, o deputado Mauro Benevides Filho (PDT-CE), vice-líder do governo, explicou que o texto foi "rearranjado pelo Banco Central" no momento em que três instituições financeiras enfrentam processo falimentar. "Estão querendo arrumar uma forma de colocar dinheiro público dentro de banco falido", disse.
Benevides Filho também criticou a proposta por retirar do Congresso a competência sobre operações de crédito com recursos do Tesouro e transferi-la ao Conselho Monetário Nacional (CMN).
Regime de resolução
Segundo o texto original do projeto, o processo de intervenção passará a ser conhecido como regime de resolução e, dependendo do setor regulado, Banco Central, Comissão de Valores Mobiliários (CVM) ou Superintendência de Seguros Privados (Susep) poderão atuar para preservar o sistema.
Esses órgãos serão as autoridades de resolução.

Projeto limita execução extrajudicial e protege imóvel produtivo

Governo libera R$ 12 bilhões em crédito para produtores rurais afetados...

A Medida Provisória 1314/25 autoriza o governo a usar o superávit financeiro e os recursos livres das instituições para oferecer crédito a produtores rurais e cooperativas que tiveram perdas causadas por eventos climáticos entre julho de 2020 e junho de 2025.
A nova linha de crédito será limitada a R$ 12 bilhões e, segundo o governo, pode beneficiar mais de 100 mil produtores rurais.
Poderão ser quitadas as dívidas de crédito rural e as Cédulas de Produto Rural contratadas ou emitidas até junho de 2024, mesmo que estejam inadimplentes ou renegociadas.
Os recursos serão repassados ao Banco Nacional de Desenvolvimento Econômico e Social (BNDES), que poderá operar diretamente ou por meio das instituições financeiras habilitadas.
Quem pode ser beneficiado
- Agricultores do Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf)
- Agricultores do Programa de Apoio ao Médio Produtor Rural (Pronamp)
- Demais produtores com dívidas de crédito rural de custeio e de investimento.
Regras e exigências
O Conselho Monetário Nacional vai definir:
- condições financeiras;
- critérios de contratação; e
- exigências de sustentabilidade ambiental
Todas as operações terão avaliação de risco feita pelos bancos.
Não será permitido usar essa linha de crédito para quitar dívidas feitas com recursos do Fundo Social no Estado do Rio Grande do Sul em 2024.
Benefício para bancos
Os bancos que aderirem ao programa poderão receber crédito presumido para fins tributários. Esse benefício será limitado e poderá ser usado até 2029.
Tramitação
A MP já está em vigor, mas precisa ser aprovada pela Câmara dos Deputados e pelo Senado Federal para virar lei.

Projeto revoga resolução que limitou crédito rural para imóvel em floresta...

O Projeto de Decreto Legislativo (PDL) 55/25 suspende norma do Conselho Monetário Nacional (CMN) que proibiu os bancos de conceder crédito rural para produtor com imóvel rural inserido em floresta pública tipo B. A proposta está sendo analisada na Câmara dos Deputados.
Florestas públicas tipo B incluem as terras do poder público que ainda não foram destinadas a um fim específico, como assentamento ou unidade de conservação.
A Resolução CMN 5.193 está em vigor desde dezembro de 2024. O projeto prevê a suspensão de dois itens da norma (14 e 15).
A Constituição conferiu ao Congresso a prerrogativa de suspender normas que extrapolam as prerrogativas do Poder do Executivo.
Prejuízo
O deputado Lucio Mosquini (MDB-RO), autor do PDL 55/25, afirma que a resolução do CMN trava os processos de concessão regular de crédito, com “prejuízos incalculáveis aos beneficiários” que, em sua grande maioria, são trabalhadores rurais de baixa renda.
A restrição do CMN, segundo o parlamentar, não contribui para a organização fundiária do país. "Muito menos para a preservação ambiental sustentável tão necessária ao desenvolvimento e para a sobrevivência dos produtores rurais”, acrescenta Mosquini.
De acordo com o Serviço Florestal Brasileiro, órgão ligado ao Ministério do Meio Ambiente e Mudança do Clima, 19,4% das florestas públicas encontram-se em áreas que ainda não foram destinadas pelo poder público.
Próximos passos
O PDL 55/25 será analisado, inicialmente, nas comissões de Finanças e Tributação, e de Constituição e Justiça e de Cidadania (CCJ). Depois seguirá para o Plenário.
Para virar lei, a proposta precisa ser aprovada pela Câmara e pelo Senado.