
Tag: empréstimos
Medida provisória cria fundo garantidor para novas operações de crédito rural
A Medida Provisória (MP) 1376/26, aprovada pela Câmara dos Deputados, prevê a renegociação de dívidas rurais de produtores prejudicados por quebras de safras devido a eventos climáticos extremos entre 2019 e 2025.
A proposta perde a vigência amanhã e precisa ser votada ainda pelo Senado.
Para cobrir a inadimplência das novas operações de crédito viabilizadas pela MP, o texto autoriza a União a participar como cotista de fundo garantidor, que também deverá contar com a participação de produtores rurais e instituições financeiras, admitido o ingresso de outros entes federativos.
O fundo cobrirá apenas os atrasos de pagamento de empréstimos feitos por produtores afetados por eventos climáticos adversos e não contará com qualquer tipo de garantia ou aval por parte do poder público, respondendo por suas obrigações até o limite dos bens e direitos de seu patrimônio.
Esse fundo garantidor terá natureza privada e poderá ser criado, administrado, gerido e representado, judicial e extrajudicialmente, por instituição financeira pública ou privada.
Um regulamento definirá:
- o total que a União deverá colocar no fundo, a critério do ministro da Fazenda;
- os limites máximos de garantia;
- as operações passíveis de enquadramento; e
- os critérios de participação de seus integrantes e de acesso à cobertura.
Cédula rural
A MP autoriza os bancos a comprar cédulas de produto rural (CPR) com liquidação financeira para quitar ou amortizar outra cédula emitida por produtor rural anteriormente emitida em favor de instituições financeiras até 31 de dezembro de 2025.
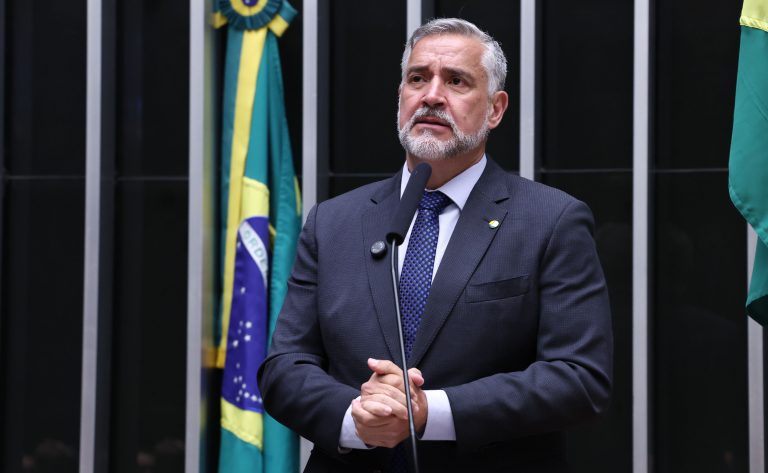
Mudança introduzida pelo relatório do deputado Paulo Pimenta (PT-RS) nessa regra, permite que a cédula tenha sido emitida também em favor de:
- cooperativas de produção agropecuária;
- de fornecedores de insumos agropecuários;
- de empresas cerealistas; ou
- de demais pessoas jurídicas que adquiram, armazenem ou comercializem produtos agropecuários.
Uma CPR é um título emitido pelo produtor como uma espécie de promissória, com taxas de correção e juros, a ser resgatada no futuro, seja por meio da entrega de produção ainda não colhida ou em dinheiro (CPR com liquidação financeira).
Tipos de CPRs
No caso da MP, a autorização envolve três CPRs:
- a nova que será comprada;
- a que será quitada ou amortizada por esta nova CPR e cuja emissão deve ter ocorrido até 2025; e
- uma terceira, mais antiga, que já tinha sido quitada pela segunda CPR e fora emitida pelo produtor, enquadrado nas condições impostas pela MP.
O prazo de reembolso da nova cédula emitida será de até oito anos e o banco poderá utilizar recursos livres ou direcionados ao setor rural para adquirir a CPR.
Já a segunda CPR, que será quitada ou amortizada, precisa ter entrado em situação de inadimplência a partir de 1º de janeiro de 2021 e deverá estar registrada em entidade registradora autorizada pelo Banco Central.
A operação terá de ser contratada em 120 dias da regulamentação e poderá cumprir exigências da poupança rural e da Letra de Crédito do Agronegócio (LCA) estabelecidas pelo Conselho Monetário Nacional (CMN).
Taxa, periodicidade, garantias, carência e forma de pagamento seguirão normas da regulamentação, segundo a estrutura da operação e a negociação com a instituição financeira.
Fraude
O texto estabelece punições, independentemente dos processos civis e penais, para o produtor rural ou cooperativa de produção que, por ação ou omissão dolosa, tentar fraudar as regras para obter os financiamentos.
Isso se aplica àquele que apresentar, utilizar ou se beneficiar de laudo, relatório técnico, declaração ou qualquer outro documento com informação falsa ou fraudulenta para comprovar perda de safra ou de renda.
As punições são:
- perda imediata do benefício eventualmente concedido;
- restituição integral dos valores recebidos indevidamente, acrescidos de atualização monetária, juros legais e demais encargos previstos em lei; e
- impedimento de contratar operações de crédito rural subvencionadas ou de receber incentivos públicos pelo prazo de até cinco anos, observado o devido processo legal.
Já o profissional legalmente habilitado que emitir, assinar, homologar ou validar laudo técnico, parecer, relatório ou documento com informações falsas, fraudulentas ou incompatíveis com a realidade da propriedade ou da perda de safra ou de renda responderá solidariamente pelos danos causados ao erário.
Para esse profissional haverá ainda:
- sanções administrativas aplicáveis pelo órgão ou pela entidade competente;
- comunicação ao respectivo conselho profissional para apuração de infração ética e aplicação das penalidades cabíveis; e
- responsabilização civil pelos prejuízos causados.
Relatório
A título de transparência, o Executivo federal deverá apresentar relatório com informações sobre as operações e os valores efetivamente contratados.
O prazo para isso será de 120 dias depois do fim do prazo, também de 120 dias, para contratação dos empréstimos; portanto 240 dias da publicação da MP.
Free shops
Outro assunto incluído na MP pelo relator prevê que os produtos a serem colocados à venda nos free shops de portos, aeroportos e fronteiras terrestres não se submetem às mesmas exigências administrativas e regulatórias da importação ordinária, devendo ser equiparados à bagagem acompanhada do passageiro internacional quando da chegada ao país, ou equiparados à exportação na saída do Brasil.
Antigo SFH
O texto aprovado também prorroga o prazo de pagamento das dívidas do antigo Sistema Financeiro da Habitação (SFH), atualmente a cargo da Caixa Econômica por meio do Fundo de Compensação de Variações Salariais (FCVS), com as instituições financeiras.
O prazo iria até janeiro de 2027 e foi estendido até 2030.
O prazo para apresentação dos pedidos de habilitação passa para 30 de junho de 2027.
Comissão aprova MP que destina crédito a profissionais do transporte e...
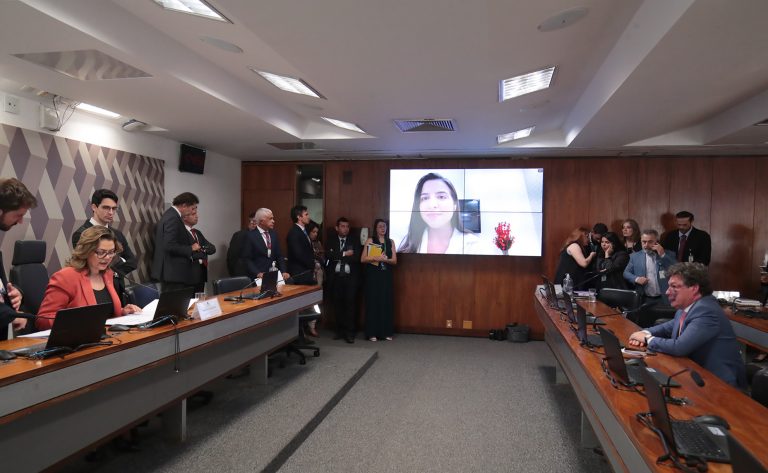
A comissão mista sobre a Medida Provisória 1366/26, que destina recursos para o financiamento de veículos a motoristas de transporte privado, aprovou nesta sexta-feira (28) o texto da MP, com alterações. O texto seguirá para análise dos plenários da Câmara dos Deputados e do Senado.
Entre outros pontos, o texto aprovado cria linha de financiamento para profissionais do transporte remunerado privado de passageiros, taxistas, cooperativas de taxistas e profissionais do transporte escolar.
O texto aprovado é um projeto de lei de conversão que também permite o financiamento de infraestrutura, equipamentos e renovação da frota do transporte urbano de passageiros ou cargas.
O foco principal do governo ao editar a medida foi a concessão de empréstimos para entregadores de aplicativo comprarem motos e bicicletas elétricas.
A relatora da MP, deputada Amanda Gentil (PP-MA), acolheu 6 das 14 emendas apresentadas. Entre as mudanças aprovadas está a inclusão dos profissionais do transporte escolar entre os beneficiários da linha de crédito.
"A alteração amplia o alcance da política pública para contemplar modalidade de transporte diretamente relacionada à garantia de acesso à educação e à mobilidade de crianças e adolescentes", afirmou a relatora.
A versão aprovada também amplia as possibilidades de financiamento e inclui novas regras para o Fundo de Investimento em Infraestrutura Social (FIIS), além de incorporar medidas relacionadas ao transporte escolar, à acessibilidade, à transparência e às áreas de trânsito, habitação e indústria de baterias.
Pagamento flexível
Outra mudança feita pela relatora autoriza os bancos a adotarem sistema de pagamento flexível para as operações. A regra permite a cobrança de parcelas com valores diferentes no início e no final do financiamento, com o objetivo de facilitar o acesso ao crédito pelos trabalhadores.
Saiba mais sobre a tramitação de medidas provisórias
Para a presidente da comissão, senadora Leila Barros (PDT-DF), o parecer aprovado é positivo. "A proposta passa a contemplar também o transporte escolar, a inclusão das pessoas com deficiência e um olhar especial para as mulheres que trabalham com transporte, além de avanços em transparência e controle", disse.
Condições e adaptações
O acesso à linha de crédito fica limitado a um veículo por motorista de transporte privado ou taxista e a um veículo por cooperado, no caso das cooperativas. O projeto também permite financiar o seguro do veículo e o seguro prestamista, desde que sejam contratados com o bem financiado.
O projeto permite o uso da linha de crédito para custear a adaptação de veículos para motoristas com deficiência e para a adaptação de táxis ao transporte de passageiros em cadeiras de rodas.
O texto aprovado também prevê o financiamento de itens de segurança para mulheres motoristas. Nesse sentido, atribui ao Conselho Monetário Nacional (CMN) a competência por estabelecer taxas, prazos e carências com condições diferenciadas para mulheres.
A previsão original apresentada pelo governo era de que as operações tivessem juros de 12,5% ao ano para homens e de 11,5% ao ano para mulheres, com prazo de pagamento de até 48 meses e carência de dois meses.
Operação e exclusão de fintechs
As linhas financiadas com recursos do FIIS terão como agentes financeiros o BNDES, o Banco do Brasil e a Caixa Econômica Federal. Essas instituições poderão habilitar outros agentes financeiros, públicos ou privados, desde que eles assumam os riscos das operações.
A relatora retirou a referência expressa às fintechs, mas não proibiu a participação dessas empresas como agentes habilitados.
"A expressão fintechs não conta com definição no ordenamento jurídico brasileiro. Dessa maneira, seu uso em lei compromete a segurança na aplicação do dispositivo e dificulta a delimitação precisa do universo de entidades habilitáveis", justificou Amanda Gentil.
Para aderir, os beneficiários deverão autorizar o compartilhamento das informações necessárias à verificação dos critérios de elegibilidade. No caso dos profissionais vinculados a aplicativos, as plataformas digitais serão responsáveis por fornecer os dados.
Transparência
O texto autoriza o uso de recursos do FIIS para financiar a renovação de frota e investimentos relacionados ao transporte urbano. Para reduzir os riscos das operações e ampliar a oferta de crédito, o arranjo prevê a cobertura de garantia do Fundo Garantidor de Operações (FGO) e do Fundo Garantidor para Investimentos (FGI).
Pelo texto, os bancos divulgarão dados abertos com o número de operações, valores contratados, taxas praticadas e inadimplência, em observância à Lei Geral de Proteção de Dados (LGPD).
O comitê gestor do FIIS encaminhará ao Congresso um relatório anual de avaliação de impacto social, econômico e ambiental.
Projeto extingue margem de cartão de crédito em empréstimo consignado do...
O Projeto de Lei 1947/26 extingue as margens específicas para cartão de crédito e cartão consignado de benefício nas operações financeiras de aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS).
A proposta em análise na Câmara dos Deputados mantém o limite global de 45% da renda para contratação da dívida, mas destina o percentual exclusivamente a empréstimos, financiamentos e arrendamento mercantil.
O projeto abrange ainda os titulares do Benefício de Prestação Continuada (BPC), cujo limite total de descontos, exclusivos para empréstimos, será fixado em 35%. O texto também prevê sanções a bancos e empresas em caso de irregularidades.
Justificativa
Autor da proposta, o deputado Alfredo Gaspar (PL-AL) disse que a regra atual muitas vezes resulta em descontos mensais contínuos. “É preciso fortalecer a proteção dos beneficiários sem inviabilizar o acesso ao crédito”, afirmou.
Segundo Gaspar, relator na recente Comissão Parlamentar Mista de Inquérito do INSS, o objetivo é evitar o superendividamento de aposentados e pensionistas, já que as modalidades ligadas a cartão de crédito dificultam a liquidação do débito.
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Administração e Serviço Público; de Previdência, Assistência Social, Infância, Adolescência e Família; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.
Para virar lei, o texto terá de ser aprovado pela Câmara e pelo Senado.
Congresso tem 32 medidas provisórias para serem votadas
O Congresso Nacional retoma os trabalhos em agosto com 32 medidas provisórias para analisar. Entre elas estão propostas sobre renegociação de dívidas, combustíveis, transporte, ressarcimento de descontos indevidos em benefícios do INSS e apoio a empresas afetadas pelo aumento das tarifas impostas pelos Estados Unidos.
Também há uma série de medidas editadas para subsidiar combustíveis, reduzindo os impactos da alta internacional do petróleo, e outras de apoio a empresas afetadas pelos tarifaços dos Estados Unidos.
Várias MPs trazem incentivos e linhas de crédito para o transporte de passageiros, com programas focados na renovação sustentável de frotas para motoristas profissionais e taxistas, além de apoio ao setor aéreo.
As medidas produzem efeitos imediatos, mas dependem da aprovação do Congresso para serem convertidas em lei. A votação ocorre primeiro nas comissões mistas, depois na Câmara e, por último, no Senado. Caso não sejam aprovadas no prazo máximo de 120 dias, as MPs perdem a validade. A contagem dos prazos é interrompida durante o recesso parlamentar, o que não aconteceu em 2026 porque o Congresso não pôde entrar formalmente em recesso sem a votação do projeto da Lei de Diretrizes Orçamentárias.
O projeto da LDO de 2027 (PLN 2/26) ainda não foi votado.
Conheça a tramitação de medidas provisórias
Desenrola
No Novo Desenrola Brasil, instituído pela MP 1355/26, pessoas com renda mensal de até R$ 8.105 poderão refinanciar dívidas de até R$ 15 mil por banco com taxa de juros máxima de 1,99% ao mês. A MP também contém regras específicas para aliviar dívidas de pequenas e microempresas, alcançando ainda os endividados com o Fundo de Financiamento Estudantil (Fies).
O programa atinge as dívidas relativas a empréstimos feitos até 31 de janeiro de 2026, com parcelas atrasadas entre 91 e 720 dias. Essas dívidas devem ser pessoais e relativas a cartão de crédito parcelado ou rotativo, cheque especial e crédito pessoal sem consignação em folha, por exemplo.
Editada em maio, a medida precisa ser votada até 31 de agosto e ainda aguarda a instalação da comissão mista na qual será analisada, para seguir para a Câmara e depois para o Senado.
Também aguarda instalação da comissão mista a MP 1373/26, que institui os programas Desenrola Adimplentes e Fies Empreendedor. As novas regras permitem a renegociação de dívidas de trabalhadores informais que estejam com o pagamento das parcelas em dia.
Já os estudantes beneficiados pelo Fies que estiverem com as parcelas em dia poderão ter acesso a um crédito especial para investir em seu próprio negócio.
Taxa das blusinhas
Publicada em maio, a MP 1357/26 tornou mais baratas as compras internacionais de pequeno valor. Um dos principais impactos práticos da medida é o fim do Imposto de Importação para compras de até US$ 50 feitas por pessoas físicas no âmbito do Programa Remessa Conforme. O tributo ficou popularmente conhecido como taxa das blusinhas.
A cobrança sobre compras internacionais de pequeno valor havia sido implementada em 2024 e gerou reação de consumidores e debates entre plataformas estrangeiras de comércio eletrônico e representantes do varejo nacional.
INSS
Publicada em julho, a MP 1378/26, abriu crédito extraordinário de R$ 547 milhões ao Ministério da Previdência Social. O dinheiro deve ser usado para ressarcir aposentados e pensionistas que sofreram descontos indevidos de entidades associativas. O ressarcimento possibilitado com esse crédito será para quem se cadastrou no aplicativo Meu INSS até o dia 20 de junho.
Já a MP 1369/26 amplia as atribuições do Programa de Gerenciamento de Benefícios (PGB). A intenção é reduzir as filas de análise de benefícios do INSS e da Perícia Médica Federal.
Combustíveis
A alta do petróleo fez com que o governo editasse, no primeiro semestre de 2026, várias medidas provisórias para tentar reduzir o impacto no preço dos combustíveis para os brasileiros.
Uma delas é a MP 1349/26, que institui o Regime Emergencial de Abastecimento Interno de Combustíveis. A medida ainda não foi analisada pela comissão mista e precisa ser votada ainda na primeira semana de agosto, já que o prazo se encerra no dia 4.
Além dela, estão em análise a MP 1358/26, que concede subvenção econômica à venda de combustíveis derivados de petróleo; a MP 1363/26, com subsídio para produtores e importadores de diesel; e medidas com créditos extraordinários para viabilizar ações contra a alta de preços de combustíveis (MP 1351/26, MP 1368/26, MP 1372/26 e MP 1380/26)
Tarifaço
A MP 1379/26 viabiliza a terceira rodada do Plano Brasil Soberano, com um socorro de R$ 18,5 bilhões em linhas de crédito com juros subsidiados para exportadores e setores considerados estratégicos para a economia nacional.
Além das empresas diretamente atingidas pelo tarifaço norte-americano, o programa passa a contemplar exportadores prejudicados por conflitos internacionais, como os do Golfo Pérsico. Também passam a ser contemplados setores considerados estratégicos.
Já a MP 1352/26 destinou R$ 5 bilhões adicionais para o Fundo de Garantia à Exportação (FGE), também para reforçar o Plano Brasil Soberano.
Transporte
Sete medidas em análise no Congresso tratam do setor de transporte de cargas e passageiros. Entre elas está a MP 1360/26, que simplifica exigências para o exercício da atividade dos mototaxistas, motoboys e profissionais de motofrete. O texto dispensa o registro do veículo na categoria aluguel e a inspeção semestral dos equipamentos obrigatórios e de segurança, entre outras regras.
Outras medidas criam linhas de financiamento para a compra de veículos novos por motoristas de aplicativo, taxistas e cooperativas de táxi (MP 1359/26), por mototaxistas e motoboys (MP 1366/26) e por transportadores de cargas e empresas de transporte de cargas ou passageiros (MP 1353/26).
Também há medidas provisórias com créditos extraordinários para viabilizar as linhas de financiamento de novos veículos (MP 1362/26 e MP 1354/26) e uma com crédito para empréstimos às companhias aéreas nacionais (MP 1365/26).
Medida Provisória destina R$ 13,3 bi para setor agropecuário e programa...
Projeto libera fundos de pensão de limite de juros em empréstimos
O Projeto de Lei 237/26 afasta o limite de juros para empréstimos dos fundos de pensão aos seus participantes. O texto em análise na Câmara dos Deputados impede a aplicação da Lei da Usura, que prevê taxa máxima de 12% ao ano.
Segundo o deputado Tadeu Veneri (PT-PR), autor da proposta, a ideia é proteger as futuras aposentadorias. Ele afirma ainda que entidades fechadas de previdência complementar não buscam lucro, mas precisam rentabilizar os seus recursos.
Tadeu Veneri ressalta que, atualmente, a Justiça tem limitado os juros cobrados pelos fundos de pensão a 12% ao ano. Para ele, isso ameaça o equilíbrio dos planos de benefícios e pode resultar em contribuições extras dos participantes.
Alteração em lei
A proposta altera a Lei 14.905/24, que trata da aplicação de juros e correção monetária nos contratos, para incluir os fundos de pensão na lista de exceções à Lei da Usura. Hoje, bancos e outras instituições financeiras integram a relação.
“A submissão às restrições da Lei da Usura desvirtua a função institucional dessas entidades, inviabiliza a rentabilização dos ativos e reduz a capacidade de cumprir as metas atuariais”, diz Tadeu Veneri.
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Previdência, Assistência Social, Infância, Adolescência e Família; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.
Para virar lei, o texto terá de ser aprovado pela Câmara e pelo Senado.

Especialistas alertam para vício em jogos entre idosos e pedem regulação...
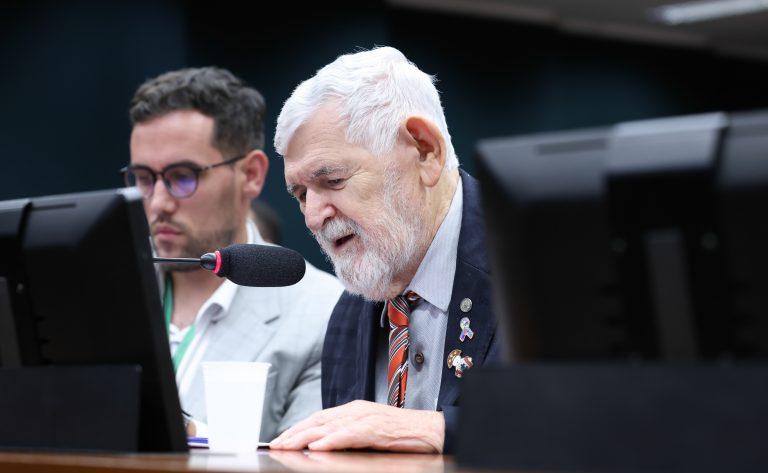
Participantes de audiência pública realizada nesta quarta-feira (20) por duas comissões da Câmara alertaram para o crescimento da ludopatia — o vício em jogos — entre idosos e a necessidade de regulação urgente da publicidade das plataformas.
O avanço das plataformas de apostas online, conhecidas como bets, está gerando graves impactos financeiros, sociais e de saúde pública para a população idosa no Brasil. O alerta foi feito por especialistas e representantes do governo federal durante audiência pública conjunta das comissões de Direitos Humanos, Minorias e Igualdade Racial e de Defesa dos Direitos da Pessoa Idosa da Câmara dos Deputados.
O debate atendeu a requerimentos de autoria de diversos parlamentares, entre eles o deputado Luiz Couto (PT-PB). Durante a reunião, participantes apontaram que a facilidade do Pix e o acesso digital direto às contas de aposentadoria têm facilitado o superendividamento desse público.
Luiz Couto destacou que os alertas servem de subsídio para a análise de projeto de sua autoria voltado a resguardar a dignidade financeira dos idosos.
"Nós temos aí o Projeto de Lei 4466/24, que estabelece regras para proteger as pessoas idosas contra o vício de apostas, que muito acontece e os deixa sem nada", afirmou o parlamentar.
Segundo ele, a análise do projeto na Comissão de Direitos Humanos reforça a proteção contra a perda de direitos essenciais.
"São direitos humanos que muitas vezes são retirados das pessoas idosas", pontuou.
Superendividamento
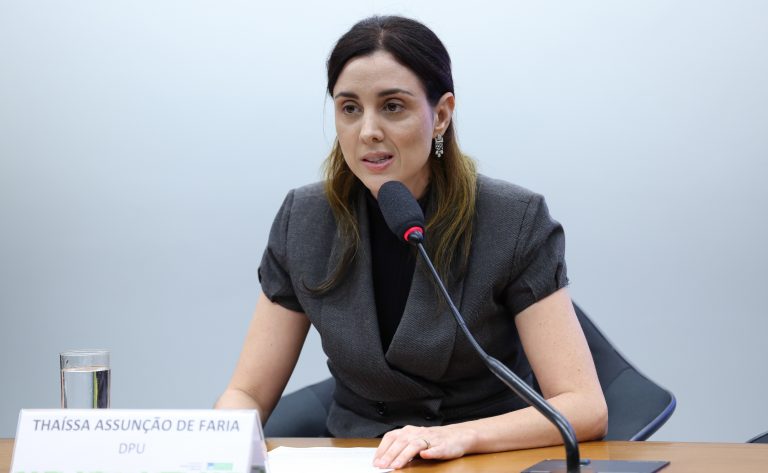
A defensora pública federal Thaíssa Assunção de Faria, integrante do grupo de trabalho de atendimento à pessoa idosa e à pessoa com deficiência da Defensoria Pública da União (DPU), explicou que a ludopatia é reconhecida pela Organização Mundial da Saúde (OMS) como um transtorno mental. O vício atua no sistema de recompensa do cérebro por meio da liberação de dopamina.
"O vício em apostas online já é considerado o terceiro maior vício do país, atrás apenas do tabagismo e do alcoolismo", alertou a defensora. Ela explicou que o problema está diretamente ligado ao fenômeno do superendividamento, que retira o "mínimo existencial" dos cidadãos.
De acordo com Thaíssa, as empresas enxergam as pessoas idosas como um público-alvo valioso devido à garantia da renda fixa de aposentadorias ou do Benefício de Prestação Continuada (BPC), o que facilita a obtenção de empréstimos consignados abusivos para cobrir as perdas nos jogos.
"Não estamos falando de dinheiro de sobra. Estamos falando de desvios de recursos vitais originariamente destinados para medicamentos, alimentação e moradia", criticou a defensora.
Ela acrescentou que o sentimento de vergonha pelo colapso financeiro faz com que as vítimas escondam o vício, agravando quadros de ansiedade severa e depressão.
Violência patrimonial silenciosa
A coordenadora-geral de política do direito da pessoa idosa em situação de vulnerabilidade e discriminação múltipla do Ministério dos Direitos Humanos e da Cidadania, Paula Érica Batista, caracterizou a atuação das bets sobre esse público como uma forma de violência patrimonial e financeira (veja no infográfico abaixo).
"As bets trazem uma perspectiva muito violenta e muito silenciosa, porque adentram um universo tecnológico que muitas vezes as políticas públicas não conseguem acessar", explicou a coordenadora.
Ela apresentou dados da Ouvidoria Nacional de Direitos Humanos que registrou, de janeiro a maio de 2026, 17.690 denúncias de violência patrimonial e financeira contra pessoas idosas de 60 a 90 anos, resultando em 17.880 violações.
Como resposta, Paula Érica destacou as ações do programa federal Viva Mais Cidadania Digital. O projeto promove o letramento digital e a educação midiática em territórios vulneráveis para ensinar idosos a identificar riscos, golpes e o funcionamento dessas plataformas. O ministério também disponibiliza em seu site oficial uma cartilha de orientação e enfrentamento à violência financeira.
Estratégias de proteção social
Representando o Ministério do Desenvolvimento Social, a especialista em envelhecimento Daniela Jinkings defendeu que o problema não pode ser tratado como uma escolha individual, mas sim como uma questão intersetorial de proteção social.
Ela sugeriu quatro frentes principais de atuação pública:
- fortalecer os mecanismos regulatórios sobre a publicidade agressiva das bets, que associa os jogos ao sucesso financeiro e à felicidade;
- desenvolver estratégias de educação financeira e digital com linguagem adaptada;
- capacitar profissionais do Sistema Único de Assistência Social (Suas) e do Sistema Único de Saúde (SUS) para identificar os sinais do uso problemático de jogos nos atendimentos territoriais (como nos Cras, Creas e UBS); e
- fortalecer políticas de convivência comunitária para combater a solidão e o isolamento social, fatores que aumentam a busca pelas plataformas.
"Muitas vezes, o que começa como entretenimento evolui para o endividamento. As plataformas vendem a ilusão de pertencimento, de diversão e de ganho fácil", alertou Daniela.
Ações na saúde pública
O coordenador-geral da Rede de Atenção Psicossocial do Ministério da Saúde, Bruno Ferrari, apontou que o Brasil vive as consequências de um hiato regulatório de cinco anos, período entre a legalização das apostas (em 2018) e a primeira regulamentação (em 2023), no qual o mercado de marketing expandiu-se sem restrições. Ele informou que o ministério passou a tratar o tema formalmente como um problema de saúde pública.
Bruno destacou dados do Ministério da Saúde: das pessoas que buscam atendimento nos Centros de Atenção Psicossocial (Caps) por problemas relacionados a jogos, cerca de 4% são pessoas idosas. Já nos serviços de urgência, emergência ou internações hospitalares decorrentes do vício, essa população representa cerca de 7% dos casos.
Como resposta pública, o coordenador destacou a criação de uma linha de cuidado específica e o lançamento de um guia de orientação para trabalhadores da saúde. Além disso, informou que a plataforma centralizada de autoexclusão das plataformas de apostas registrou quase 220 mil adesões em seus primeiros 40 dias de funcionamento, direcionando os usuários que desejam suporte para o atendimento digital de telessaúde integrada ao SUS.

Comissão inclusão do nome do procurador Pedro Jorge no Livro dos...

Medida provisória facilita acesso de famílias a empréstimos para reforma de...
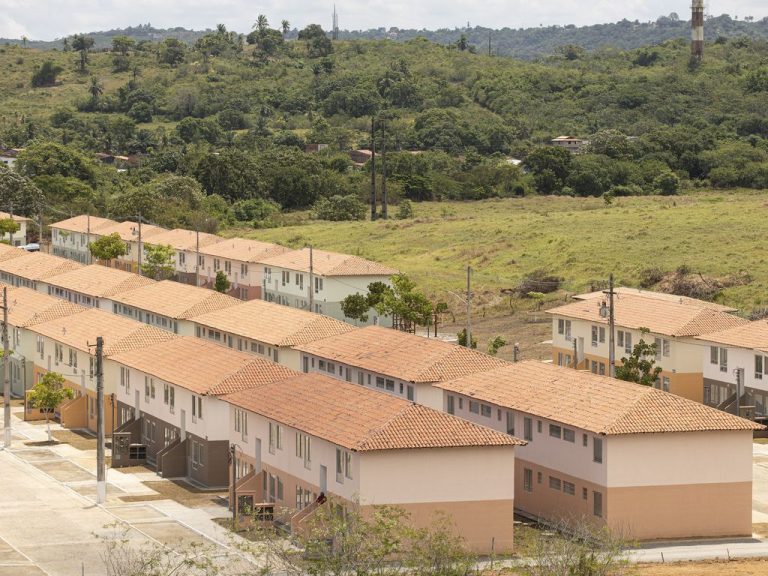
A Medida Provisória (MP) 1350/26 altera uma regra do Fundo Garantidor da Habitação Popular (FGHab) para facilitar o acesso de famílias a financiamento para melhorias e reformas em suas casas.
O FGHab pode garantir parte do risco dessas operações de crédito, o que tende a dar mais segurança aos agentes financeiros e a gerar condições de financiamento mais favoráveis. A MP atualiza, na Lei do Programa Minha Casa, Minha Vida, quem pode ser beneficiado pela garantia.
A mudança permite que o FGHab acompanhe as novas faixas de renda do Minha Casa, Minha Vida. Em 31 de março de 2026, o programa passou a ter quatro faixas, e a última teve o teto ampliado de R$ 12 mil para R$ 13 mil.
Antes da medida provisória, eram contempladas apenas as faixas 1 e 2. No texto original da Lei 14.620/23, isso correspondia a famílias com renda mensal de até R$ 2.640 e de R$ 2.640,01 a R$ 4.400.
A MP, porém, não trata de taxas de juros nem determina aplicação automática da garantia a todos os contratos do programa.
