
Tag: execuções fiscais
Projeto anistia famílias que não vacinaram crianças contra Covid-19
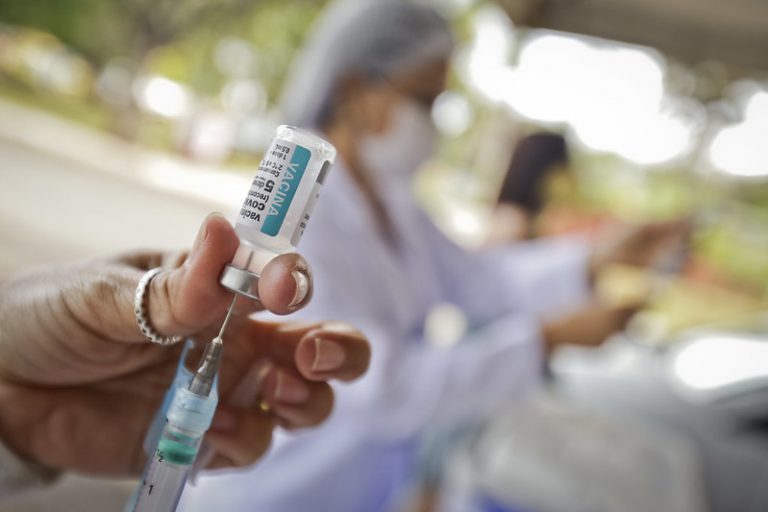
O Projeto de Lei 1978/26 concede anistia de multas a pais ou responsáveis legais de crianças e adolescentes pelo descumprimento de obrigações relacionadas à vacinação contra a Covid-19. O texto está em análise na Câmara dos Deputados.
“As sanções atingem o orçamento familiar, comprometendo recursos essenciais à subsistência, como alimentação, saúde e educação”, disse a autora da proposta, deputada Julia Zanatta (PL-SC). “Na prática, acabam por penalizar as crianças.”
Em 2025, o Superior Tribunal de Justiça (STJ) decidiu, com base no Estatuto da Criança e do Adolescente (ECA), que estão sujeitos a multa os pais que se recusarem, sem justificativa médica, a vacinar os filhos contra a Covid-19. A multa varia de 3 a 20 salários mínimos.
O colegiado levou em conta que a vacinação contra a doença foi recomendada em todo o país a partir de 2022, e que o Supremo Tribunal Federal (STF) considerou constitucional a obrigatoriedade de imunizar crianças com vacinas incluídas no Programa Nacional de Imunizações.
Prazo e perdão
Conforme o projeto de Júlia Zanatta, a anistia deverá alcançar as penalidades impostas entre 11 de março de 2020, quando a Organização Mundial da Saúde (OMS) declarou a pandemia, e a data de publicação da futura lei.
A proposta inclui o perdão de débitos ainda não pagos, o cancelamento de inscrições na dívida ativa e a extinção de cobranças judiciais e execuções fiscais em curso, mesmo que já haja decisão judicial definitiva.
O texto também prevê a restituição dos valores já pagos a título dessas penalidades. A devolução ocorrerá mediante requerimento do interessado, seguindo as regras da legislação aplicável.
Próximos passos
O projeto será analisado, em caráter conclusivo, pelas comissões de Saúde; de Previdência, Assistência Social, Infância, Adolescência e Família; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.
Para virar lei, o texto terá de ser aprovado pela Câmara e pelo Senado.

Projeto amplia mecanismos para regularização de dívidas com a União

O Projeto de Lei 3186/26 amplia as formas de regularização de dívidas de pessoas físicas e empresas com a União, suas autarquias e fundações públicas. A proposta autoriza novos descontos, aumenta o prazo para quitação e cria regras de acordo com a capacidade de pagamento do devedor.
Em análise na Câmara dos Deputados, o texto altera a lei que regulamenta a negociação de dívidas com a União (Lei 13.988/20).
A medida prevê pagamento em até 240 meses (20 anos) para dívidas envolvendo pessoa física, microempreendedor individual (MEI), microempresa ou empresa de pequeno porte e nas hipóteses de empresas em recuperação judicial, recuperação extrajudicial ou com plano de reestruturação homologado.
Hoje, o prazo é de 120 meses (dez anos) podendo chegar a 145 meses para pessoa física, microempresa e empresa de pequeno porte.
No caso de tributos sociais, como INSS, PIS e Cofins, o limite continua sendo de 60 meses.
Conforme o autor, deputado Júlio Cesar (PSD-PI), as formas disponíveis de renegociação aumentam a inadimplência à medida que deixam de contemplar alguns grupos de devedores.
"Quando o valor cobrado supera a capacidade real de pagamento, a Fazenda Pública não amplia a arrecadação, apenas reduz a probabilidade de recebimento, alimenta a litigiosidade e sustenta execuções fiscais de baixa efetividade", reforçou em justificativa.
Adequação da dívida
A proposta cria um instrumento para adequar o valor da dívida à capacidade de pagamento do devedor. A análise deverá considerar, entre outros fatores, a preservação da atividade econômica, a existência de recuperação judicial ou extrajudicial, plano de reestruturação homologado e situação de crise econômico-financeira.
“O redutor não é automático nem gera direito subjetivo à redução máxima. Sua aplicação depende de decisão administrativa motivada, da análise da capacidade de pagamento, da avaliação da recuperabilidade do crédito e da demonstração do interesse público”, explicou o autor.
O desconto incidirá sobre multas, juros de mora, encargos legais e outros acréscimos decorrentes do atraso, sem redução do valor principal da dívida.
Os percentuais máximos variam conforme o perfil do devedor:
- pessoa física: até 90% no parcelamento e 95% no pagamento à vista. Em caso de emergência ou calamidade reconhecida, o desconto pode chegar a 100%;
- MEI, microempresa e empresa de pequeno porte: até 90% no parcelamento e 95% no pagamento à vista. Segundo o texto do projeto, a redução máxima para essas categorias também pode alcançar até 100%;
- empresa no lucro presumido: até 85% no parcelamento e 90% no pagamento à vista;
- empresa no lucro real: até 80% no parcelamento e 85% no pagamento à vista;
- empresa em recuperação judicial: até 95% no parcelamento e 100% no pagamento à vista. Em caso de emergência ou calamidade reconhecida, o desconto também pode chegar a 100%.
Bônus de adimplência
A proposta também prevê um bônus de adimplência para as parcelas pagas até a data de vencimento. O benefício poderá ser acumulado com o redutor, respeitados os limites constitucionais.
Os percentuais máximos do bônus também variam conforme o perfil do devedor:
- pessoa física: até 25%. Em situação de emergência ou calamidade reconhecida, pode chegar a 30%;
- MEI, microempresa e empresa de pequeno porte: até 20%. Em situação de emergência ou calamidade reconhecida, pode chegar a 25%;
- empresa no lucro presumido: até 15%. Em situação de emergência ou calamidade reconhecida, pode chegar a 20%;
- empresa no lucro real: até 10%. Em situação de emergência ou calamidade reconhecida, pode chegar a 15%;
- empresa em recuperação judicial: até 50%. Em situação de emergência ou calamidade reconhecida, pode chegar a 60%.
Atualização da dívida
O projeto também permite recalcular o valor da dívida no caso de renegociação usando apenas o IPCA. Multas, juros de mora, encargos legais e outros acréscimos pelo atraso não seriam considerados nesse cálculo.
Se o acordo for rejeitado ou descumprido, a cobrança integral da dívida seria restabelecida.
Dívidas de casal
O projeto permite juntar as dívidas do casal para definir as condições de negociação, desde que haja consentimento de ambas as partes. A renegociação deverá considerar a análise conjunta da renda, do patrimônio e da capacidade de pagamento do núcleo familiar.
O texto deixa claro que a medida não transfere automaticamente para um dos cônjuges a responsabilidade pela dívida do outro.
Dívidas não tributárias
A proposta estende o mecanismo de transação aos créditos não tributários da União, de suas autarquias e fundações públicas. Contudo, ficam fora dessa regra as dívidas decorrentes de sanção penal, improbidade administrativa, ressarcimento ao erário por dolo ou fraude, dano ambiental doloso e multas eleitorais.
Regularidade fiscal
De acordo com o projeto, a existência de irregularidade fiscal não impede a renegociação. No entanto, é preciso observar as exigências constitucionais e legais relacionadas à contratação com o Poder Público, ao recebimento de benefícios fiscais ou creditícios e à emissão de certidão de regularidade fiscal.
Suspensão das cobranças
Outra medida prevista no texto é a suspensão da cobrança das dívidas incluídas no acordo de renegociação quando o pedido estiver em análise. Isso inclui novos atos de cobrança e o bloqueio de patrimônio.
Se o pedido for rejeitado ou o acordo for rescindido, as cobranças poderão ser retomadas a partir da etapa em que estavam.
Nos casos de cobrança judicial, a Fazenda Pública poderá pedir ao juiz a suspensão dos atos de execução relacionados às dívidas incluídas no acordo.
Próximos passos
O projeto será analisado de forma conclusiva pelas comissões de Indústria, Comércio e Serviços; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.

Comissão aprova proibição de leilão e penhora de espaços culturais tombados

A Comissão de Cultura da Câmara dos Deputados aprovou o Projeto de Lei 66/2026, do deputado Lindbergh Farias (PT-RJ), que proíbe a penhora, o leilão e outras formas de expropriação de imóveis indispensáveis à preservação de bens tombados ou de patrimônios culturais imateriais reconhecidos pelo poder público.
A vedação vale sempre que o ato puder:
- comprometer a continuidade, a integridade ou a autenticidade do bem cultural;
- alterar o uso do espaço de forma incompatível com sua função cultural; e
- descaracterizar social, simbólica, econômica ou funcionalmente a prática protegida.
A regra vale para execuções fiscais, trabalhistas, cíveis ou administrativas, contra entes públicos ou privados. O projeto busca proteger o chamado "espaço cultural essencial", o imóvel público ou privado com função indispensável para a manutenção desses bens tombados.
Se já houver processo judicial ou administrativo de penhora ou leilão sobre um desses bens, o juiz ou a autoridade competente é obrigado a suspender a ação de forma imediata.
A medida pode ser determinada de ofício ou a pedido do Ministério Público, do órgão de proteção ao patrimônio cultural ou de entidade representativa da comunidade envolvida.
A suspensão não impede a apuração da dívida. O projeto determina que sejam priorizadas soluções alternativas, como negociação, parcelamento ou compensação. Qualquer decisão que afaste a suspensão deverá ser expressamente fundamentada, sob pena de nulidade.
Exceções
O projeto admite exceções à proibição, porém somente se forem cumpridos cumulativamente os seguintes requisitos:
- parecer técnico favorável do Instituto de Patrimônio Histórico e Artístico Nacional (Iphan) ou de órgão cultural competente;
- estudo de impacto cultural, social e econômico, com participação da comunidade;
- autorização expressa do Poder Legislativo correspondente — Congresso Nacional, Assembleia Legislativa, Câmara Legislativa ou Câmara Municipal —, conforme o nível de reconhecimento do bem.
O estudo de impacto cultural deverá avaliar a historicidade da prática, os vínculos sociais e identitários com o espaço, a possibilidade real de continuidade em outro local e os impactos sobre trabalho e renda. A ausência de qualquer requisito torna o ato nulo.
Alternativas à expropriação
O poder público deverá priorizar saídas que preservem o espaço cultural, como a renegociação de dívidas, a transferência da gestão do imóvel para associações ou cooperativas da comunidade e a celebração de convênios ou parcerias voltadas à sustentabilidade do bem protegido.
Lindbergh Farias citou a ameaça de leilão do imóvel da Feira de São Cristóvão, no Rio de Janeiro — sede do Centro Luiz Gonzaga de Tradições Nordestinas, reconhecido por lei federal como Patrimônio Cultural Imaterial do Brasil —, como exemplo do problema que o projeto busca resolver.
Para a relatora, deputada Sâmia Bomfim (Psol-SP) o projeto assegura, na prática, a continuidade das manifestações culturais. "A eventual alienação ou descaracterização desses espaços não representa apenas uma mudança de titularidade patrimonial, mas pode implicar a ruptura de vínculos históricos, sociais e simbólicos que sustentam determinadas práticas culturais", disse.
Sâmia Bomfim afirmou que as alternativas propostas pelo projeto, como a renegociação de dívidas, a gestão compartilhada e a celebração de parcerias, oferecem uma perspectiva equilibrada entre a proteção do patrimônio cultural e a viabilidade econômica dos espaços envolvidos, buscando o diálogo e o consenso.
Próximos passos
A proposta ainda será analisada, em caráter conclusivo, pelas comissões de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovada pela Câmara e pelo Senado.