
Tag: ICMS
Fim da ‘taxa das blusinhas’ para compras até US$ 50 agora...
A Presidência da República sancionou a lei que põe fim à taxa das blusinhas. Publicada na edição extra do Diário Oficial da União da quinta-feira (10), a Lei 15.502/26 autoriza a redução a zero no Imposto de Importação em compras internacionais de até US$ 50 (em torno de R$ 260).
O texto altera o Decreto-Lei 1804/80, e autoriza o ministro da Fazenda a modificar as alíquotas do Imposto de Importação no Regime de Tributação Simplificada (RTS). As alíquotas poderão ser reduzidas a zero na faixa de tributação de até US$ 50, e a 30% na faixa de até US$ 3 mil. A legislação anterior estabelecia alíquota de 20% para remessas de até US$ 50 e de 60% para compras de até US$ 3 mil, além do ICMS.
As compras internacionais continuam sujeitas ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS), com alíquotas definidas pelos estados e pelo Distrito Federal.
Alíquotas diferentes
O texto também autoriza o Ministério da Fazenda a estabelecer alíquotas diferentes segundo dois critérios: a forma de transporte da encomenda (remessa postal ou expressa) e a adesão ou não ao programa de conformidade da Receita Federal. A remessa postal é aquela transportada pelos Correios. Já a remessa expressa é enviada por empresas privadas de courier, em serviço aéreo ou com entrega porta a porta. A inclusão desse dispositivo não modifica imediatamente a tributação, mas permite que o governo diferencie futuramente as alíquotas aplicadas a cada modalidade.
O Executivo também poderá estabelecer limites de quantidade ou de frequência para o uso da alíquota reduzida nas compras destinadas a pessoas físicas. Poderá ainda definir critérios para impedir o fracionamento artificial de remessas e o uso do regime em operações comerciais ou de revenda.
A nova lei permite usar a taxa de câmbio do dia da compra para calcular o valor das mercadorias adquiridas em plataformas habilitadas no programa de conformidade. Atualmente, a mudança na cotação do dólar entre a compra e a entrada da mercadoria no país pode mudar o valor sobre o qual os impostos são calculados.
A nova lei teve origem na Medida Provisória (MP 1357/26) encaminhada pelo Executivo ao Congresso Nacional em maio deste ano. A matéria foi aprovada na Câmara no dia 3 de setembro e em seguida enviada ao Senado, onde foi aprovada no mesmo dia.
Medicamentos
A nova legislação prevê alíquota zero do Imposto de Importação de medicamentos sem similar nacional adquiridos por pessoas físicas para uso próprio no tratamento de doenças raras ou negligenciadas.
Esses produtos também ficarão fora dos limites de valor previstos no Regime de Tributação Simplificada. Para ter o benefício, o medicamento deverá ser classificado pela Agência Nacional de Vigilância Sanitária (Anvisa) como “sem similar nacional”.
Os critérios e os procedimentos para garantir a isenção serão regulamentados pelos órgãos competentes. A medida produzirá efeitos observado o prazo máximo de 180 dias da publicação da lei.
Impacto econômico
O texto determina que o Ministério da Fazenda avaliará periodicamente os efeitos econômicos da tributação das remessas internacionais. O primeiro levantamento deverá ser concluído e publicado em até três meses. Os demais deverão ser realizados em intervalos de, no máximo, seis meses.
A análise deverá considerar:
- os impactos sobre emprego e renda, especialmente nos setores que empregam mais trabalhadores;
- a competitividade da indústria e do comércio varejista;
- os preços dos produtos de consumo popular;
- o volume, o valor e a origem das remessas internacionais;
- as diferenças tributárias e concorrenciais entre os produtos importados e os nacionais; e
- os efeitos sobre a arrecadação federal e estadual.
O acompanhamento deverá abranger obrigatoriamente os setores têxtil, de vestuário, calçados, acessórios, brinquedos e cosméticos. O Ministério da Fazenda terá até 15 dias, após a conclusão de cada avaliação, para publicar o relatório.
O Congresso Nacional também deverá realizar uma avaliação anual do regime. Para isso, o Poder Executivo terá de apresentar, até 30 de abril de cada ano, um relatório com os valores arrecadados, os impactos na indústria e no comércio e a estimativa de renúncia de receitas para o ano seguinte. O objetivo das avaliações é gerar um banco de dados para que Executivo e Legislativo busquem caminhos para avançar na isonomia tributária para a indústria e o comércio nacional.
Responsabilização das plataformas
A nova lei busca ainda ampliar a responsabilidade das plataformas digitais intermediadoras e dos operadores logísticos habilitados no programa de conformidade da Receita Federal. As empresas habilitadas no programa deverão adotar mecanismos para identificar indícios de subfaturamento, fracionamento artificial de encomendas e ocultação do remetente. Entre as providências exigidas estão a rastreabilidade dos vendedores estrangeiros, o monitoramento de padrões anormais de remessas, a manutenção de registros eletrônicos e a cooperação com o Fisco.
As plataformas de comércio eletrônico também precisarão verificar os dados cadastrais dos vendedores, incluindo CPF ou CNPJ, contas bancárias, carteiras digitais e outros meios de pagamento associados. Deverão ainda oferecer canais para denúncias de produtos ilegais ou que violem direitos de propriedade intelectual, retirar ofertas irregulares e suspender vendedores infratores.
Além de cooperar com as autoridades, as plataformas terão de apresentar relatórios trimestrais ao Conselho Nacional de Combate à Pirataria e aos Delitos contra a Propriedade Intelectual. O descumprimento das obrigações poderá resultar em advertência, multa, suspensão temporária e, nos casos mais graves ou reiterados, proibição de operar no mercado brasileiro.
Com informações da Agência Senado
Projeto obriga detalhar composição do preço dos combustíveis na nota fiscal
O Projeto de Lei 4788/25, do deputado licenciado Guilherme Boulos (Psol-SP), obriga postos de combustíveis a discriminar no documento fiscal a composição completa do preço final da gasolina, do etanol, do diesel e do gás de cozinha (GLP). A proposta está em análise na Câmara dos Deputados.
O texto altera a lei que já exige a indicação da carga tributária nos documentos fiscais (Lei 12.741/12) para ampliar o nível de detalhamento exigido especificamente no setor de combustíveis.
Informações
Pelo projeto, o documento fiscal deverá informar cinco componentes do preço:
- o valor de realização do produtor ou importador (custo inicial);
- o custo do biocombustível adicionado (etanol anidro ou biodiesel), quando aplicável;
- os tributos federais (CIDE, PIS/Pasep e Cofins);
- o tributo estadual (ICMS); e
- a margem bruta de comercialização, incluindo os custos e lucros dos setores de distribuição e revenda.
As informações deverão ser apresentadas de forma clara e em local de fácil visualização no documento fiscal. Produtores, importadores e distribuidores também ficam obrigados a fornecer, em seus próprios documentos fiscais, os dados relativos às etapas que lhes competem, garantindo a rastreabilidade da informação ao longo de toda a cadeia.
Boulos argumentou que, apesar do avanço representado pela lei , "a formação do preço final, para a maioria dos cidadãos, ainda é desconhecida, o que limita o controle social e o exercício da livre concorrência".
A participação da margem de distribuição e revenda no preço da gasolina cresceu de 16,1%, em abril de 2024, para 20% em julho de 2025, de acordo com dados do Instituto de Estudos Estratégicos de Petróleo, Gás Natural e Biocombustíveis (Ineep) citados por Boulos.
"Ao detalhar essas informações no documento fiscal, este projeto transforma o consumidor em um agente fiscalizador mais consciente, capaz de compreender as flutuações de preços e de cobrar maior eficiência e justiça em toda a cadeia produtiva", disse Boulos.
Próximos passos
A proposta está encaminhada para análise, em caráter conclusivo, pelas comissões de Defesa do Consumidor; e de Constituição e Justiça e de Cidadania. Como teve a urgência aprovada, poderá se analisada diretamente pelo Plenário.
Para virar lei, precisa ser aprovada pela Câmara e pelo Senado.
Comissão aprova mudança em critério de divisão de ICMS para atividades...
A Comissão de Constituição e Justiça e de Cidadania (CCJ) da Câmara dos Deputados aprovou o Projeto de Lei Complementar (PLP) 267/19, que altera as regras de repartição do ICMS entre os municípios nos casos em que atividades como suinocultura, avicultura, aquicultura, silvicultura e pecuária de corte se estendem por mais de uma cidade.
O relator, deputado Hildo Rocha (MDB-MA), apresentou parecer favorável à proposta de autoria do deputado Sergio Souza (MDB-PR). O projeto ainda depende de análise pelo Plenário.
“Não se vislumbra inconstitucionalidade na elaboração de uma lei complementar que trate de questões tributárias, desde que se tratem de regras gerais, e não de normas específicas de organização do sistema tributário dos entes subnacionais”, considerou Rocha.
O texto modifica a Lei Complementar 63/90, que estabelece os critérios de distribuição da cota-parte municipal do imposto.
Divisão
Pela proposta, quando a produção ocorrer em mais de um município, o valor adicionado da atividade econômica será dividido da seguinte forma:
- 50% do valor adicionado com o município onde está localizada a unidade sede industrial ou processadora; e
- os outros 50% distribuídos proporcionalmente entre os municípios produtores, de acordo com a quantidade ou o peso da produção fornecida à unidade processadora – incluindo o município-sede.

Comissão aprova proibição de “cálculo por dentro” de tributos
A Comissão de Finanças e Tributação da Câmara dos Deputados aprovou proposta que proíbe incluir tributo na base de cálculo do próprio tributo. A vedação vale para tributos federais, estaduais e municipais, em que há vedação expressa na Constituição.
Essa prática, chamada de cálculo por dentro, é uma metodologia contábil que permite que o valor de um tributo componha a sua própria base de cálculo. Na prática, isso significa que o consumidor paga um imposto maior do que a alíquota nominal prevista em lei.
Por exemplo, uma camiseta custa R$ 100 e a alíquota do imposto é de 20%. No cálculo por fora, o consumidor paga R$ 120 — exatamente o que a alíquota indica. No cálculo por dentro, o imposto entra na própria base de cálculo e o consumidor passa a pagar R$ 125, embora a alíquota nominal continue sendo 20%.
O texto aprovado é um substitutivo do deputado Kim Kataguiri (Missão-SP) ao Projeto de Lei Complementar 23/11, do ex-deputado Guilherme Campos (SP), e proposta anexa (PLP 163/12). O projeto original excluía da base de cálculo do ICMS o valor do próprio tributo devido em cada operação.
"O cálculo por dentro não é transparente, pois o consumidor não sabe que o tributo é tratado como se fosse parte do bem ou do serviço adquirido. Essa forma de fixar a base de cálculo provoca o aumento da carga tributária, eleva a alíquota real ou efetiva e aumenta o preço do produto ao consumidor", disse o relator.
Kataguiri lembrou que a reforma tributária vai acabar com a possibilidade do cálculo por dentro, pois os tributos não poderão mais compor a base de cálculo deles mesmos nem a base de um outro tributo.
Próximos passos
A proposta ainda será analisada pela Comissão de Constituição e Justiça e de Cidadania antes de seguir para o Plenário.
Para virar lei, o texto precisa ser aprovado por Câmara e Senado.
Saiba mais sobre a tramitação de projetos de lei complementar

Câmara deve votar na próxima semana projetos para conter alta dos...
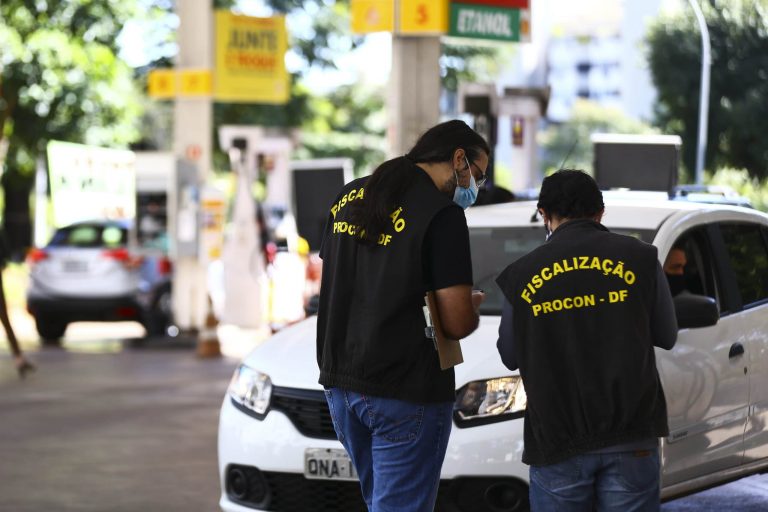
De 19 a 21 de maio, o Plenário da Câmara dos Deputados pode votar projetos que tentam conter a crise da alta dos combustíveis e também que aumentam as penas para vários crimes de natureza sexual previstos no Estatuto da Criança e do Adolescente (ECA).
De autoria do Poder Executivo, o Projeto de Lei 1625/26 cria um crime específico contra as relações de consumo pelo aumento abusivo de preços de combustíveis.
O projeto conta com parecer favorável do relator, deputado Merlong Solano (PT-PI), e estipula pena de detenção de 2 a 5 anos e de 100 a 500 dias-multa para quem aumentar, sem justa causa, o preço dos combustíveis com o objetivo de obter aumento arbitrário dos lucros. O valor do dia-multa varia de 1/30 a 5 vezes o salário mínimo (atualmente em R$ 1.621,00).
O projeto considera sem justa causa o aumento que não estiver fundamentado em fatores econômicos legítimos, tais como a variação dos custos de produção do agente econômico.
Pela proposta, as penas serão aumentadas de 1/3 até a metade se a conduta ocorrer em contexto de calamidade pública, crise de abastecimento ou instabilidade relevante do mercado fornecedor, como a provocada recentemente pela crise advinda com a guerra no golfo Pérsico entre Estados Unidos, Israel e Irã.
Arrecadação extra
Já o Projeto de Lei Complementar (PLP) 114/26, do líder do governo, deputado Paulo Pimenta (PT-RS), vincula o aumento extraordinário de receita federal obtido com arrecadação pela subida do barril de petróleo exportado a medidas para estabilizar os preços dos combustíveis no país.
As regras do projeto pretendem adequar às normas fiscais as renúncias futuras de tributos para conter altas de preços de combustíveis provocadas pela guerra no Oriente Médio. O aumento extraordinário de receita tratado pelo projeto envolve aquele não comprometido com medidas já anunciadas.
Até agora, desde meados de março, o governo editou medidas provisórias e decretos para conceder: subvenção ao diesel (importado ou produzido no Brasil); isenção de impostos federais sobre o biodiesel; subvenção ao gás de cozinha; e isenção de tributos para o querosene da aviação.
Por meio de adesão à Medida Provisória 1349/26, os estados também contribuirão com a redução do ICMS incidente sobre o óleo diesel em conjunto com o governo federal.
Violência sexual
O Projeto de Lei 3066/25 aumenta as penas para vários crimes de natureza sexual previstos no Estatuto da Criança e do Adolescente (ECA), classificando-os como hediondos.
Segundo o substitutivo preliminar da deputada Rogéria Santos (Republicanos-BA), os crimes relacionados à pedofilia contarão com nova definição, passando a ser usado o termo “violência sexual de criança ou adolescente”. O autor do projeto é o deputado Osmar Terra (PL-RS).
A relatora disse que o novo conceito incorpora recentes decisões das cortes superiores, cuja caracterização não depende do contato físico ou da nudez explícita.
Assim, além do aumento de pena de alguns crimes, é feita a atualização do texto do ECA para o novo termo, que considera esse tipo de violência como qualquer representação, por qualquer meio, que envolva criança ou adolescente, real ou fictícia.
Isso vale para fotografia, vídeo, imagem digital ou outro registro audiovisual, ainda que produzida, manipulada ou gerada por tecnologias digitais, inclusive inteligência artificial.
A verificação da natureza sexual ou libidinosa da representação deverá considerar o contexto da imagem, o modo de produção, o enquadramento, a finalidade e demais elementos relevantes no caso concreto.
Fertilizantes
Outro projeto cuja relevância está ligada aos conflitos em andamento (na Ucrânia e no Irã, principalmente), é o Projeto de Lei 699/23, do Senado, que concede até R$ 7,5 bilhões em subsídios, em cinco anos, a fábricas de fertilizantes para novas plantas de produção no Brasil ou expansão e modernização das atuais, utilizando isenção de tributos federais.
A Ucrânia e o Irã são relevantes fornecedores de fertilizantes nitrogenados e com ureia, então os conflitos fizeram os preços desses insumos subirem no mercado internacional. O Brasil importa de 80% a 90% do fertilizante que consome, principalmente para a monocultura intensiva (soja, milho, algodão, etc.).
De acordo com o substitutivo preliminar do relator, deputado Júnior Ferrari (PSD-PA), o Poder Executivo definirá quais projetos serão aprovados para contar com os benefícios fiscais do Programa de Desenvolvimento da Indústria de Fertilizantes (Profert).
Esse montante total será limitado a R$ 1,5 bilhão anuais e os valores serão detalhados em relatórios bimestrais de acompanhamento pela Receita Federal, com dados desagregados por item e por tributo. Caso o limite seja atingido, o benefício fiscal será suspenso.
Os benefícios previstos são a suspensão de tributos após a aprovação do projeto pela empresa interessada quando da contratação de construção de infraestrutura e da compra de equipamentos para incorporar à planta de produção.

Comissão aprova isenção de impostos para prova de rédeas condicionada a...

A Comissão do Esporte da Câmara dos Deputados aprovou proposta que concede isenção de tributos federais (IPI, PIS/Pasep e Cofins) na importação e aquisição de cavalos, equipamentos e insumos destinados à prática da prova de rédeas. Para ter direito ao benefício, no entanto, será necessário oferecer contrapartidas sociais.
O colegiado aprovou o projeto com emenda da relatora, deputada Flávia Morais (PDT-GO). A proposta original (PL 4881/25) é do deputado Capitão Augusto (PL-SP).
A medida visa reduzir os custos da modalidade, desonerando a compra de itens como selas, mantas, esporas, cabeçadas, freios, rédeas, medicamentos veterinários e os próprios animais com finalidade esportiva comprovada. O texto também autoriza o Executivo a firmar convênios com estados para estender o benefício ao ICMS.
Contrapartida social
A principal mudança feita pela relatora foi a inclusão de uma condicionalidade social. Pelo texto aprovado, a isenção fiscal fica condicionada à comprovação, por parte da entidade ou do atleta beneficiário, da execução de projetos de inclusão social relacionados a esportes ou terapias equestres (equoterapia).
Esses projetos devem ser destinados preferencialmente a crianças e jovens em situação de vulnerabilidade social. "A renúncia fiscal representa um esforço coletivo da sociedade, razão pela qual se mostra adequado estabelecer contrapartidas que ampliem o acesso às práticas esportivas e terapêuticas", justificou a relatora em seu parecer.
A regulamentação sobre como será feita essa comprovação caberá ao Poder Executivo, que poderá exigir registro em entidades representativas do setor, como a Associação Brasileira de Criadores de Cavalo Quarto de Milha (ABQM).
Próximos passos
A proposta tramita em caráter conclusivo e ainda será analisada pelas comissões de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.

União paga R$ 10,95 bilhões de dívidas de estados

Reforma tributária entra em fase de testes em 2026

Reforma tributária: veja o que muda com o projeto aprovado pela...

Deputados e senadores rejeitam vetos a projeto de renegociação de dívidas...

Durante a sessão do Congresso Nacional desta quinta-feira (27), os parlamentares rejeitaram vetos ao Projeto de Lei Complementar 121/24, convertido na Lei Complementar 212/25, que dispõe sobre o Programa de Pleno Pagamento de Dívidas dos Estados (Propag).
O principal beneficiado com a derrubada dos vetos é o Rio Grande do Sul, que obteve, por meio de outra lei (Lei Complementar 206/24), benefícios adicionais por causa das enchentes em maio de 2024.
O deputado Lafayette de Andrada (Republicanos-MG) afirmou que a votação é fundamental para estados como Rio de Janeiro, Minas Gerais e Rio Grande do Sul saldarem as dívidas com a União. "Lamentavelmente, o presidente vetou alguns artigos, o que inviabiliza o pagamento dessa dívida pelos estados. Então, é necessário derrubarmos para que os estados que aderirem e que vão aderir naturalmente a esse acordo tenham condições de pagar as suas dívidas com a União", disse.
O líder do governo no Congresso, senador Randolfe Rodrigues (PT-AP), ressaltou que os principais estados que serão atendidos por este Propag não são governados por aliados do governo federal. "Este projeto obviamente beneficiará todos os estados brasileiros, mas, em especial, pelas circunstâncias, o Rio de Janeiro, Minas Gerais, Goiás, São Paulo e Rio Grande do Sul", afirmou.
Tanto esse estado quanto outros para os quais o Congresso reconhecer estado de calamidade pública a pedido do Executivo no futuro poderão contar com redução de parcelas de dívidas perante a União, que também poderá pagar prestações de empréstimos internacionais com aval do governo federal. Esses valores serão incorporados ao saldo devedor no âmbito do Propag.
O governador do Rio de Janeiro, Cláudio Castro, acompanhou parte da votação dos vetos nesta quinta-feira (27). O estado é um dos mais endividados com o Executivo federal.
O deputado Doutor Luizinho (PP-RJ), relator do Propag na Câmara, afirmou que "hoje é um dia histórico que vai livrar os estados de uma espada que cerceou o investimento público, que cerceou o avanço na saúde e na educação nos últimos anos".
Outro benefício é a permissão para o pagamento de parte da entrada exigida no Propag com recursos do Fundo Nacional de Desenvolvimento Regional (FNDR), criado pela reforma tributária para bancar o fim da guerra fiscal do ICMS.
No entanto, nesse caso as dívidas devem estar relacionadas às finalidades de sua criação: estudos, projetos e obras de infraestrutura; fomento a atividades produtivas com elevado potencial de geração de emprego e renda; e promoção de ações de desenvolvimento científico e tecnológico e inovação.
Por fim, os parlamentares derrubaram veto a trecho para permitir à União deduzir do valor das parcelas futuras de dívidas dos estados com o governo federal os recursos usados por esses estados na execução de obras de responsabilidade da União (rodovia federal, por exemplo). Isso valerá para aquelas ações nos anos de 2021 a 2023.