
Tag: inadimplência
Medida provisória cria fundo garantidor para novas operações de crédito rural
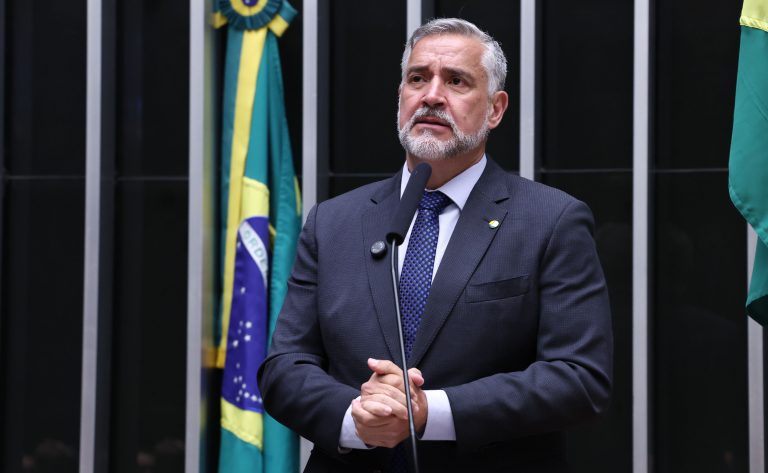
A Medida Provisória (MP) 1376/26, aprovada pela Câmara dos Deputados, prevê a renegociação de dívidas rurais de produtores prejudicados por quebras de safras devido a eventos climáticos extremos entre 2019 e 2025.
A proposta perde a vigência amanhã e precisa ser votada ainda pelo Senado.
Para cobrir a inadimplência das novas operações de crédito viabilizadas pela MP, o texto autoriza a União a participar como cotista de fundo garantidor, que também deverá contar com a participação de produtores rurais e instituições financeiras, admitido o ingresso de outros entes federativos.
O fundo cobrirá apenas os atrasos de pagamento de empréstimos feitos por produtores afetados por eventos climáticos adversos e não contará com qualquer tipo de garantia ou aval por parte do poder público, respondendo por suas obrigações até o limite dos bens e direitos de seu patrimônio.
Esse fundo garantidor terá natureza privada e poderá ser criado, administrado, gerido e representado, judicial e extrajudicialmente, por instituição financeira pública ou privada.
Um regulamento definirá:
- o total que a União deverá colocar no fundo, a critério do ministro da Fazenda;
- os limites máximos de garantia;
- as operações passíveis de enquadramento; e
- os critérios de participação de seus integrantes e de acesso à cobertura.
Cédula rural
A MP autoriza os bancos a comprar cédulas de produto rural (CPR) com liquidação financeira para quitar ou amortizar outra cédula emitida por produtor rural anteriormente emitida em favor de instituições financeiras até 31 de dezembro de 2025.
Mudança introduzida pelo relatório do deputado Paulo Pimenta (PT-RS) nessa regra, permite que a cédula tenha sido emitida também em favor de:
- cooperativas de produção agropecuária;
- de fornecedores de insumos agropecuários;
- de empresas cerealistas; ou
- de demais pessoas jurídicas que adquiram, armazenem ou comercializem produtos agropecuários.
Uma CPR é um título emitido pelo produtor como uma espécie de promissória, com taxas de correção e juros, a ser resgatada no futuro, seja por meio da entrega de produção ainda não colhida ou em dinheiro (CPR com liquidação financeira).
Tipos de CPRs
No caso da MP, a autorização envolve três CPRs:
- a nova que será comprada;
- a que será quitada ou amortizada por esta nova CPR e cuja emissão deve ter ocorrido até 2025; e
- uma terceira, mais antiga, que já tinha sido quitada pela segunda CPR e fora emitida pelo produtor, enquadrado nas condições impostas pela MP.
O prazo de reembolso da nova cédula emitida será de até oito anos e o banco poderá utilizar recursos livres ou direcionados ao setor rural para adquirir a CPR.
Já a segunda CPR, que será quitada ou amortizada, precisa ter entrado em situação de inadimplência a partir de 1º de janeiro de 2021 e deverá estar registrada em entidade registradora autorizada pelo Banco Central.
A operação terá de ser contratada em 120 dias da regulamentação e poderá cumprir exigências da poupança rural e da Letra de Crédito do Agronegócio (LCA) estabelecidas pelo Conselho Monetário Nacional (CMN).
Taxa, periodicidade, garantias, carência e forma de pagamento seguirão normas da regulamentação, segundo a estrutura da operação e a negociação com a instituição financeira.
Fraude
O texto estabelece punições, independentemente dos processos civis e penais, para o produtor rural ou cooperativa de produção que, por ação ou omissão dolosa, tentar fraudar as regras para obter os financiamentos.
Isso se aplica àquele que apresentar, utilizar ou se beneficiar de laudo, relatório técnico, declaração ou qualquer outro documento com informação falsa ou fraudulenta para comprovar perda de safra ou de renda.
As punições são:
- perda imediata do benefício eventualmente concedido;
- restituição integral dos valores recebidos indevidamente, acrescidos de atualização monetária, juros legais e demais encargos previstos em lei; e
- impedimento de contratar operações de crédito rural subvencionadas ou de receber incentivos públicos pelo prazo de até cinco anos, observado o devido processo legal.
Já o profissional legalmente habilitado que emitir, assinar, homologar ou validar laudo técnico, parecer, relatório ou documento com informações falsas, fraudulentas ou incompatíveis com a realidade da propriedade ou da perda de safra ou de renda responderá solidariamente pelos danos causados ao erário.
Para esse profissional haverá ainda:
- sanções administrativas aplicáveis pelo órgão ou pela entidade competente;
- comunicação ao respectivo conselho profissional para apuração de infração ética e aplicação das penalidades cabíveis; e
- responsabilização civil pelos prejuízos causados.
Relatório
A título de transparência, o Executivo federal deverá apresentar relatório com informações sobre as operações e os valores efetivamente contratados.
O prazo para isso será de 120 dias depois do fim do prazo, também de 120 dias, para contratação dos empréstimos; portanto 240 dias da publicação da MP.
Free shops
Outro assunto incluído na MP pelo relator prevê que os produtos a serem colocados à venda nos free shops de portos, aeroportos e fronteiras terrestres não se submetem às mesmas exigências administrativas e regulatórias da importação ordinária, devendo ser equiparados à bagagem acompanhada do passageiro internacional quando da chegada ao país, ou equiparados à exportação na saída do Brasil.
Antigo SFH
O texto aprovado também prorroga o prazo de pagamento das dívidas do antigo Sistema Financeiro da Habitação (SFH), atualmente a cargo da Caixa Econômica por meio do Fundo de Compensação de Variações Salariais (FCVS), com as instituições financeiras.
O prazo iria até janeiro de 2027 e foi estendido até 2030.
O prazo para apresentação dos pedidos de habilitação passa para 30 de junho de 2027.

Projeto amplia mecanismos para regularização de dívidas com a União

O Projeto de Lei 3186/26 amplia as formas de regularização de dívidas de pessoas físicas e empresas com a União, suas autarquias e fundações públicas. A proposta autoriza novos descontos, aumenta o prazo para quitação e cria regras de acordo com a capacidade de pagamento do devedor.
Em análise na Câmara dos Deputados, o texto altera a lei que regulamenta a negociação de dívidas com a União (Lei 13.988/20).
A medida prevê pagamento em até 240 meses (20 anos) para dívidas envolvendo pessoa física, microempreendedor individual (MEI), microempresa ou empresa de pequeno porte e nas hipóteses de empresas em recuperação judicial, recuperação extrajudicial ou com plano de reestruturação homologado.
Hoje, o prazo é de 120 meses (dez anos) podendo chegar a 145 meses para pessoa física, microempresa e empresa de pequeno porte.
No caso de tributos sociais, como INSS, PIS e Cofins, o limite continua sendo de 60 meses.
Conforme o autor, deputado Júlio Cesar (PSD-PI), as formas disponíveis de renegociação aumentam a inadimplência à medida que deixam de contemplar alguns grupos de devedores.
"Quando o valor cobrado supera a capacidade real de pagamento, a Fazenda Pública não amplia a arrecadação, apenas reduz a probabilidade de recebimento, alimenta a litigiosidade e sustenta execuções fiscais de baixa efetividade", reforçou em justificativa.
Adequação da dívida
A proposta cria um instrumento para adequar o valor da dívida à capacidade de pagamento do devedor. A análise deverá considerar, entre outros fatores, a preservação da atividade econômica, a existência de recuperação judicial ou extrajudicial, plano de reestruturação homologado e situação de crise econômico-financeira.
“O redutor não é automático nem gera direito subjetivo à redução máxima. Sua aplicação depende de decisão administrativa motivada, da análise da capacidade de pagamento, da avaliação da recuperabilidade do crédito e da demonstração do interesse público”, explicou o autor.
O desconto incidirá sobre multas, juros de mora, encargos legais e outros acréscimos decorrentes do atraso, sem redução do valor principal da dívida.
Os percentuais máximos variam conforme o perfil do devedor:
- pessoa física: até 90% no parcelamento e 95% no pagamento à vista. Em caso de emergência ou calamidade reconhecida, o desconto pode chegar a 100%;
- MEI, microempresa e empresa de pequeno porte: até 90% no parcelamento e 95% no pagamento à vista. Segundo o texto do projeto, a redução máxima para essas categorias também pode alcançar até 100%;
- empresa no lucro presumido: até 85% no parcelamento e 90% no pagamento à vista;
- empresa no lucro real: até 80% no parcelamento e 85% no pagamento à vista;
- empresa em recuperação judicial: até 95% no parcelamento e 100% no pagamento à vista. Em caso de emergência ou calamidade reconhecida, o desconto também pode chegar a 100%.
Bônus de adimplência
A proposta também prevê um bônus de adimplência para as parcelas pagas até a data de vencimento. O benefício poderá ser acumulado com o redutor, respeitados os limites constitucionais.
Os percentuais máximos do bônus também variam conforme o perfil do devedor:
- pessoa física: até 25%. Em situação de emergência ou calamidade reconhecida, pode chegar a 30%;
- MEI, microempresa e empresa de pequeno porte: até 20%. Em situação de emergência ou calamidade reconhecida, pode chegar a 25%;
- empresa no lucro presumido: até 15%. Em situação de emergência ou calamidade reconhecida, pode chegar a 20%;
- empresa no lucro real: até 10%. Em situação de emergência ou calamidade reconhecida, pode chegar a 15%;
- empresa em recuperação judicial: até 50%. Em situação de emergência ou calamidade reconhecida, pode chegar a 60%.
Atualização da dívida
O projeto também permite recalcular o valor da dívida no caso de renegociação usando apenas o IPCA. Multas, juros de mora, encargos legais e outros acréscimos pelo atraso não seriam considerados nesse cálculo.
Se o acordo for rejeitado ou descumprido, a cobrança integral da dívida seria restabelecida.
Dívidas de casal
O projeto permite juntar as dívidas do casal para definir as condições de negociação, desde que haja consentimento de ambas as partes. A renegociação deverá considerar a análise conjunta da renda, do patrimônio e da capacidade de pagamento do núcleo familiar.
O texto deixa claro que a medida não transfere automaticamente para um dos cônjuges a responsabilidade pela dívida do outro.
Dívidas não tributárias
A proposta estende o mecanismo de transação aos créditos não tributários da União, de suas autarquias e fundações públicas. Contudo, ficam fora dessa regra as dívidas decorrentes de sanção penal, improbidade administrativa, ressarcimento ao erário por dolo ou fraude, dano ambiental doloso e multas eleitorais.
Regularidade fiscal
De acordo com o projeto, a existência de irregularidade fiscal não impede a renegociação. No entanto, é preciso observar as exigências constitucionais e legais relacionadas à contratação com o Poder Público, ao recebimento de benefícios fiscais ou creditícios e à emissão de certidão de regularidade fiscal.
Suspensão das cobranças
Outra medida prevista no texto é a suspensão da cobrança das dívidas incluídas no acordo de renegociação quando o pedido estiver em análise. Isso inclui novos atos de cobrança e o bloqueio de patrimônio.
Se o pedido for rejeitado ou o acordo for rescindido, as cobranças poderão ser retomadas a partir da etapa em que estavam.
Nos casos de cobrança judicial, a Fazenda Pública poderá pedir ao juiz a suspensão dos atos de execução relacionados às dívidas incluídas no acordo.
Próximos passos
O projeto será analisado de forma conclusiva pelas comissões de Indústria, Comércio e Serviços; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.
Comissão aprova MP que destina crédito a profissionais do transporte e...
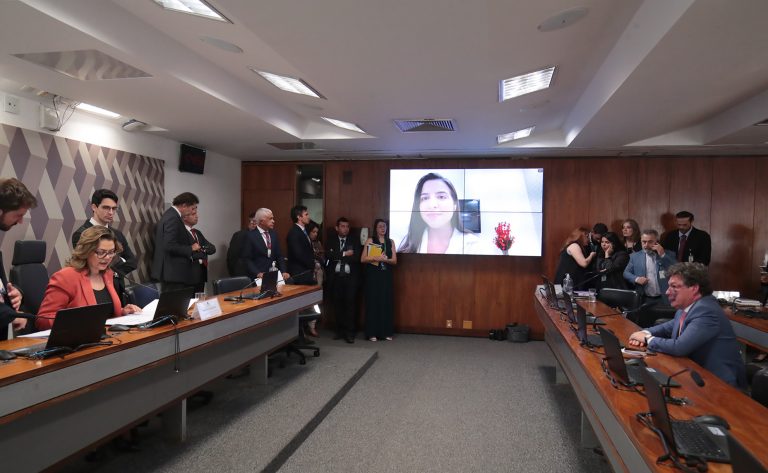
A comissão mista sobre a Medida Provisória 1366/26, que destina recursos para o financiamento de veículos a motoristas de transporte privado, aprovou nesta sexta-feira (28) o texto da MP, com alterações. O texto seguirá para análise dos plenários da Câmara dos Deputados e do Senado.
Entre outros pontos, o texto aprovado cria linha de financiamento para profissionais do transporte remunerado privado de passageiros, taxistas, cooperativas de taxistas e profissionais do transporte escolar.
O texto aprovado é um projeto de lei de conversão que também permite o financiamento de infraestrutura, equipamentos e renovação da frota do transporte urbano de passageiros ou cargas.
O foco principal do governo ao editar a medida foi a concessão de empréstimos para entregadores de aplicativo comprarem motos e bicicletas elétricas.
A relatora da MP, deputada Amanda Gentil (PP-MA), acolheu 6 das 14 emendas apresentadas. Entre as mudanças aprovadas está a inclusão dos profissionais do transporte escolar entre os beneficiários da linha de crédito.
"A alteração amplia o alcance da política pública para contemplar modalidade de transporte diretamente relacionada à garantia de acesso à educação e à mobilidade de crianças e adolescentes", afirmou a relatora.
A versão aprovada também amplia as possibilidades de financiamento e inclui novas regras para o Fundo de Investimento em Infraestrutura Social (FIIS), além de incorporar medidas relacionadas ao transporte escolar, à acessibilidade, à transparência e às áreas de trânsito, habitação e indústria de baterias.
Pagamento flexível
Outra mudança feita pela relatora autoriza os bancos a adotarem sistema de pagamento flexível para as operações. A regra permite a cobrança de parcelas com valores diferentes no início e no final do financiamento, com o objetivo de facilitar o acesso ao crédito pelos trabalhadores.
Saiba mais sobre a tramitação de medidas provisórias
Para a presidente da comissão, senadora Leila Barros (PDT-DF), o parecer aprovado é positivo. "A proposta passa a contemplar também o transporte escolar, a inclusão das pessoas com deficiência e um olhar especial para as mulheres que trabalham com transporte, além de avanços em transparência e controle", disse.
Condições e adaptações
O acesso à linha de crédito fica limitado a um veículo por motorista de transporte privado ou taxista e a um veículo por cooperado, no caso das cooperativas. O projeto também permite financiar o seguro do veículo e o seguro prestamista, desde que sejam contratados com o bem financiado.
O projeto permite o uso da linha de crédito para custear a adaptação de veículos para motoristas com deficiência e para a adaptação de táxis ao transporte de passageiros em cadeiras de rodas.
O texto aprovado também prevê o financiamento de itens de segurança para mulheres motoristas. Nesse sentido, atribui ao Conselho Monetário Nacional (CMN) a competência por estabelecer taxas, prazos e carências com condições diferenciadas para mulheres.
A previsão original apresentada pelo governo era de que as operações tivessem juros de 12,5% ao ano para homens e de 11,5% ao ano para mulheres, com prazo de pagamento de até 48 meses e carência de dois meses.
Operação e exclusão de fintechs
As linhas financiadas com recursos do FIIS terão como agentes financeiros o BNDES, o Banco do Brasil e a Caixa Econômica Federal. Essas instituições poderão habilitar outros agentes financeiros, públicos ou privados, desde que eles assumam os riscos das operações.
A relatora retirou a referência expressa às fintechs, mas não proibiu a participação dessas empresas como agentes habilitados.
"A expressão fintechs não conta com definição no ordenamento jurídico brasileiro. Dessa maneira, seu uso em lei compromete a segurança na aplicação do dispositivo e dificulta a delimitação precisa do universo de entidades habilitáveis", justificou Amanda Gentil.
Para aderir, os beneficiários deverão autorizar o compartilhamento das informações necessárias à verificação dos critérios de elegibilidade. No caso dos profissionais vinculados a aplicativos, as plataformas digitais serão responsáveis por fornecer os dados.
Transparência
O texto autoriza o uso de recursos do FIIS para financiar a renovação de frota e investimentos relacionados ao transporte urbano. Para reduzir os riscos das operações e ampliar a oferta de crédito, o arranjo prevê a cobertura de garantia do Fundo Garantidor de Operações (FGO) e do Fundo Garantidor para Investimentos (FGI).
Pelo texto, os bancos divulgarão dados abertos com o número de operações, valores contratados, taxas praticadas e inadimplência, em observância à Lei Geral de Proteção de Dados (LGPD).
O comitê gestor do FIIS encaminhará ao Congresso um relatório anual de avaliação de impacto social, econômico e ambiental.
Projeto amplia transparência de títulos privados do agronegócio
O Projeto de Lei 821/26 amplia as exigências de transparência sobre lastros financeiros dos principais títulos privados de financiamento do agronegócio.
Em análise na Câmara dos Deputados, a medida alcança os Certificados de Direitos Creditórios do Agronegócio (CDCA), as Letras de Crédito do Agronegócio (LCA) e os Certificados de Recebíveis do Agronegócio (CRA). O texto altera a Lei 11.076/04, que criou esses ativos.
Hoje, esses títulos são emitidos com garantia em créditos vinculados ao agronegócio, mas, segundo o autor do projeto, deputado Nilto Tatto (PT-SP), as informações nem sempre chegam ao investidor "de forma estruturada e comparável ao conhecimento do mercado", o que dificulta a avaliação dos riscos.
O parlamentar afirma que a proposta segue uma tendência internacional iniciada após a crise financeira de 2008, quando a falta de transparência sobre a garantia de ativos dificultou a avaliação de risco pelos investidores.
Como resposta, Estados Unidos e União Europeia adotaram regras para ampliar a divulgação de informações sobre os créditos que compõem essas operações, incluindo características dos ativos, concentração de riscos e desempenho das carteiras.
Informações
Entre as novas exigências, os documentos de emissão deverão trazer, em linguagem padronizada e de fácil identificação, informações como:
- os tipos de contratos e créditos que garantem cada título;
- os segmentos do agronegócio financiados;
- os prazos médios das operações, as principais garantias e o grau de concentração por devedor;
- os critérios utilizados para selecionar os créditos que compõem o lastro.
O projeto também determina a divulgação de informações sobre o perfil de risco das carteiras, incluindo índices de inadimplência, recuperação de créditos, concentração das operações, ações judiciais relevantes, recuperação judicial, falência, embargos ambientais e outras restrições que possam afetar a capacidade de pagamento dos devedores.
Outra medida prevista é a criação de um sistema eletrônico de acesso público, administrado pelo Banco Central e pela Comissão de Valores Mobiliários (CVM), com informações sobre a garantia dos títulos, preservando o sigilo bancário e os dados pessoais.
As instituições emissoras de LCA também deverão divulgar relatório anual indicando para quais segmentos do agronegócio os recursos captados foram destinados.
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.
Ministro defende teto de R$ 140 mil para MEI; empresários cobram...
O ministro do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte, Paulo Henrique Pereira, defendeu, nesta quarta-feira (1º), a proposta de elevar de R$ 81 mil para R$ 140 mil o limite de faturamento anual dos microempreendedores individuais (MEI) até 2028. Ele participou de audiência pública na comissão especial da Câmara dos Deputados que analisa a proposta (PLP 108/21). Segundo o governo, a medida poderá beneficiar cerca de 17 milhões de MEIs.
A proposta, já aprovada pelo Senado, tramita em conjunto com o PLP 186/26, enviado pelo governo no fim de junho.
O ministro afirmou que há consenso entre governo e parlamentares sobre a necessidade de atualizar o teto do MEI, que não é reajustado há quase dez anos.
"Acho que esse é um momento histórico de correção da realidade dos microempreendedores individuais, que estavam há quase dez anos sem correção do teto e sem permissão para uma segunda contratação. O Brasil tem muito a ganhar com essa medida."
Proposta do governo
Paulo Henrique Pereira detalhou a proposta do governo e afirmou que ela faz parte de um conjunto de ações para fortalecer o empreendedorismo no país. Entre elas estão a estabilização da economia, linhas de crédito como o Pronampe e o Procred 360 e programas como o Contrata+Brasil.
O ministro também citou as três edições do Desenrola Brasil, voltadas à renegociação de dívidas das famílias, e anunciou o lançamento, nos próximos dias, de um programa de parcelamento de débitos para cerca de 3 milhões de microempreendedores inadimplentes.
O relator da comissão, deputado Jorge Goetten (Republicanos-SC), afirmou que a proposta em discussão também deverá tratar da inadimplência dos MEIs.
"Na atualização do enquadramento do MEI, nós queremos tratar a inadimplência. É muito bom um Refis (programa de recuperação fiscal) para o inadimplente, mas isso é tratar só as consequências. Nós queremos tratar, na aprovação da atualização do MEI, as causas da inadimplência."
Simples Nacional
Durante a audiência, representantes do setor empresarial defenderam a atualização dos limites de faturamento para enquadramento de micro e pequenas empresas no Simples Nacional.
As confederações nacionais da Indústria (CNI), dos Dirigentes Lojistas (CNDL) e do Comércio de Bens, Serviços e Turismo (CNC) afirmaram que o Índice Nacional de Preços ao Consumidor Amplo (IPCA), índice oficial da inflação, acumula alta de 60,7% desde a última atualização dos limites do Simples Nacional, em 2016.
O presidente da Confederação das Associações Comerciais e Empresariais do Brasil (CACB), Alfredo Cotait Neto, disse representar cerca de 23 milhões de micro e pequenos empresários.
"Se não incluir o Simples Nacional no projeto de correção, a sociedade vai se mobilizar, porque existe uma ação orquestrada para destruir o Simples Nacional e nós, da sociedade civil, não aceitamos."
A presidente da comissão, deputada Any Ortiz (PP-RS), afirmou haver um "cabo de guerra conceitual" com o Ministério da Fazenda. Segundo ela, a pasta considera que a atualização dos limites do Simples Nacional representa renúncia fiscal.
A parlamentar entregou ao governo um manifesto dos empresários em defesa da atualização dos valores.
"O Simples Nacional está ali junto desses 70% que compõem a geração de trabalho formal no país, uma parte importantíssima do nosso Produto Interno Bruto (PIB). Queremos que esses empreendedores tenham a mesma relevância que todos têm na nossa economia."
Atualização monetária
Paulo Henrique Pereira afirmou concordar que a correção dos limites do Simples Nacional representa apenas uma atualização monetária, e não uma renúncia fiscal. Segundo ele, governo e Parlamento precisam construir uma solução conjunta para o tema.
"A atualização do MEI está sendo feita sem adição de nenhum real a mais de tributação ao povo brasileiro. E temos que trabalhar imediatamente para tentar achar uma solução para o Simples. O governo está absolutamente aberto."
O relator Jorge Goetten afirmou que os projetos em análise na Câmara poderão abrir espaço para discutir a atualização do Simples Nacional.

Setor elétrico admite que consumidores arcam com mais de R$ 7...

Dados da agência reguladora e das distribuidoras de energia, apresentados na Câmara dos Deputados nesta quarta-feira (17), mostram que os consumidores pagaram mais de R$ 7 bilhões por ano, em 2024 e 2025, pelas chamadas “perdas não técnicas” do setor elétrico. O valor é resultado dos custos com furtos de energia, incluindo ligação clandestina e desvio direto da rede, os famosos “gatos”, além de fraudes ligadas à adulteração de medidores.
A Associação Brasileira de Distribuidores de Energia Elétrica (Abradee) registrou R$ 11,3 bilhões de prejuízos em 2025, dos quais R$ 7,8 bilhões foram repassados para as tarifas.
A Agência Nacional de Energia Elétrica (Aneel) informou que, em 2024, as perdas chegaram a 40 TWh (terawatts/hora), equivalentes a 6,6% de toda a energia injetada no país. O custo alcançou R$ 10,3 bilhões, rateados entre consumidores (R$ 7,1 bilhões), distribuidoras (R$ 3,3 bilhões) e poder público (R$ 1 bilhão, em relação a tributos não recolhidos).
Em audiência na Comissão Externa da Agenda “Brasil Legal”, a gerente de regulação econômica da Aneel, Flávia Pederneiras, explicou como é feito o rateio desses prejuízos.
“A gente reconhece todo furto e repassa para tarifa Não. A gente analisa essas 51 distribuidoras e as coloca num ranking. Quanto mais complexa a área da distribuidora, mais difícil é combater o furto. Então, a gente faz um benchmarking entre as distribuidoras para repassar o montante de perda técnica para a tarifa”, disse.
O problema está mais concentrado nas regiões Norte (19,5% dos casos) e Sudeste (6,6%). Uma concessionária do Amazonas e outra do Rio de Janeiro lideram as “perdas não técnicas” e seus clientes arcam com os maiores prejuízos, segundo Flávia Pederneiras.
“A tarifa da Amazonas Energia poderia ser praticamente 13% menor se não fosse o furto de energia elétrica. Ou seja, a cada R$ 8 da tarifa que o consumidor lá do Amazonas paga, R$ 1 vai para bancar o furto de energia elétrica. A tarifa residencial da Light poderia ser 9,1% mais barata se não fosse o furto.”
O assessor em regulação da Abradee, Onofre de Albuquerque Neto, reclamou especificamente do aumento de furtos de cabos elétricos. Foram 25 mil ocorrências em 2025, com prejuízo de R$ 97 milhões e alta nos casos de acidentes e interrupções de energia. Ele espera que a Lei 15.181/25, que ampliou a pena para esse tipo de roubo e furto, surta efeito nas estatísticas de 2026.

Fiscalização
Esses custos foram alvos de fiscalização do Tribunal de Contas da União (TCU) em 2023 e 2024.
As “perdas não técnicas” foram atribuídas a vários fatores, como complexidade geográfica de algumas áreas, crescimento desordenado da malha de distribuição e restrições de operação em bairros com alto índice de furtos e inadimplência, onde nem mesmo o Estado consegue entrar por conta de violência e ações do crime organizado.
O chefe da auditoria especializada em energia elétrica do TCU, André Carneiro, constatou uma espécie de “imposto invisível” pago pelo consumidor diante desses problemas.
“As perdas não técnicas encolhem o faturamento das distribuidoras, a base pagante fica menor para assumir aqueles custos fixos das distribuidoras e isso faz com que a tarifa aumente. Esse ciclo se repete. Novos furtos e mais fuga de consumidores acontecem, gerando o que o setor costuma apelidar de espiral da morte”, explicou.
A presidente do Conselho Nacional de Consumidores de Energia Elétrica (Conacen), Rosimeire da Costa, pediu providências.
“As pessoas que ganham dois a cinco salários mínimos estão sustentando toda essa cadeia, caindo na ‘espiral da morte’. Então, a gente precisa reformular a metodologia. Nós estamos pagando muito em razão disso.”
Soluções
O coordenador da comissão, deputado Julio Lopes (PP-RJ), também busca soluções.
“Nós estamos verificando aqui furtos e custos da ordem de bilhões de reais. A gente precisa avançar nesse tema para avançar na legalidade do Brasil.
Entre as sugestões apresentadas na audiência estão a redefinição das metas de perdas em concessões com alta restrição operativa e a adoção de “tarifas inteligentes”, que envolvam valores diferenciados de acordo com a localização do imóvel.

Deputado cobra solução para pagamentos indevidos em pedágio eletrônico
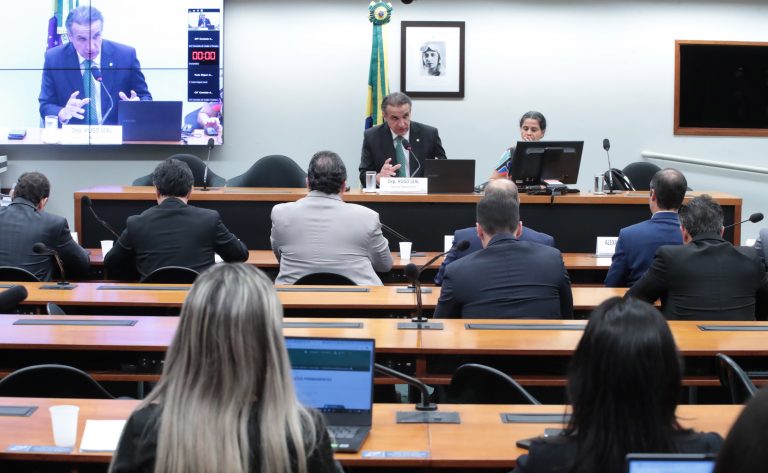
O deputado Hugo Leal (PSD-RJ) cobrou, em audiência pública na Comissão de Viação e Transportes da Câmara dos Deputados, nesta terça-feira (24), solução para cobranças indevidas de pedágio eletrônico nas rodovias.
O problema ocorre nos chamados pontos de livre passagem, em que pórticos substituem as praças físicas e a cobrança é feita de forma automática. Nesse modelo, o motorista paga depois.
Segundo o deputado, o sistema começou a ser testado no Rio de Janeiro em 2023 e já gerou mais de 1,5 milhão de multas no estado.
Hugo Leal criticou a falta de solução para o problema. “O ministro disse que as multas deveriam ser suspensas. Mas a agência ainda não resolveu a situação. O sistema foi implantado em 2023 e, até agora, não há definição sobre o passivo”, afirmou.
Ele se referiu a declaração do ministro dos Transportes, Renan Filho, que, em reunião na Câmara, afirmou que as multas aplicadas durante a fase experimental seriam suspensas.
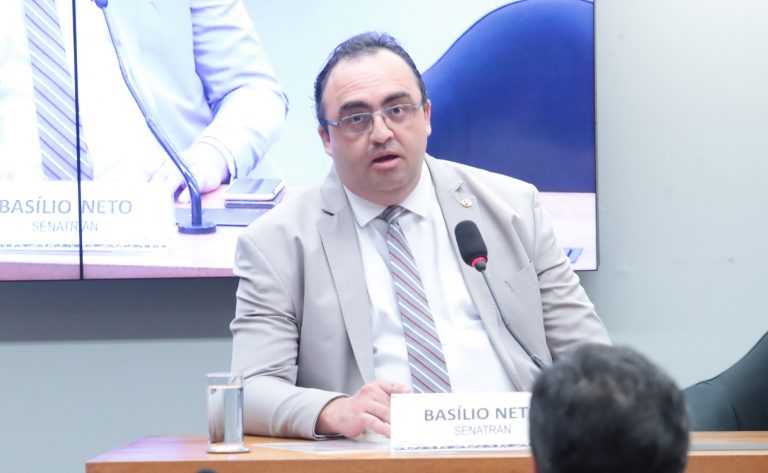
O diretor de Regulação da Secretaria Nacional de Trânsito (Senatran), Basílio Militani Neto, confirmou a suspensão. Segundo ele, todas as multas ficarão suspensas até a regulamentação completa do sistema.
Falta de informação ao usuário
Basílio Neto afirmou que o modelo ainda apresenta falhas, principalmente pela falta de informação e de sinalização adequada.
De acordo com ele, muitos motoristas não sabem quando passam por um pórtico, quanto devem pagar ou como fazer o pagamento.
Outro problema é que as informações estão dispersas. Em uma mesma viagem, o usuário pode passar por rodovias de diferentes concessionárias e não saber a quem pagar. Além disso, os órgãos de fiscalização não conseguem verificar facilmente se o pagamento foi feito.
Centralização no aplicativo
Para resolver essas falhas, o governo pretende reunir todas as informações sobre pedágio eletrônico em um único sistema.
Segundo Basílio Neto, os dados ficarão disponíveis no aplicativo da Carteira Nacional de Habilitação (CNH), desde a notificação até as formas de pagamento.
“O cidadão terá acesso a tudo em um único ambiente, em um aplicativo já usado por milhões de pessoas”, afirmou.
Avaliação das concessionárias
Mesmo com os problemas, o presidente da Associação Brasileira de Concessionárias de Rodovias, Marco Aurélio Barcelos, disse que o modelo é positivo.
Segundo ele, a taxa de inadimplência em janeiro foi de 9,56%, mesmo em praças recém-implantadas. Em outros países, esse índice gira em torno de 7%.

Comissão aprova retenção de repasses a entidades do SUS que não...

A Comissão de Saúde da Câmara dos Deputados aprovou o Projeto de Lei 570/25, que obriga a administração pública a reter o pagamento mensal destinado a organizações da sociedade civil parceiras do Sistema Único de Saúde (SUS) caso estas não comprovem a quitação de salários e honorários médicos.
A proposta altera o Marco Regulatório das Organizações da Sociedade Civil e a Lei das Organizações Sociais.
O texto aprovado é o parecer do relator, deputado Allan Garcês (PP-MA), favorável ao projeto original da deputada Carla Dickson (União-RN), que incluiu uma emenda para endurecer as penalidades em caso de inadimplência.
Regras de pagamento e fiscalização
Pelo texto, a partir do segundo mês de contrato, as entidades deverão apresentar uma lista detalhada dos médicos responsáveis pelos serviços, com horas trabalhadas e comprovante de pagamento.
Se a organização não comprovar o pagamento da equipe médica referente ao mês anterior, o governo deverá reter o repasse financeiro até a regularização ou realizar o pagamento diretamente aos profissionais.
O relator incluiu uma alteração na lei para permitir a desqualificação da entidade como organização social em caso de descumprimento de obrigações trabalhistas ou não pagamento de honorários.
“A legislação atual é omissa em conferir a proteção necessária às pessoas que trabalham com vínculo a estas instituições, sendo necessário garantir que estes profissionais não sofram calote em relação ao direito de receberem seus direitos trabalhistas”, afirmou Allan Garcês.
Próximos passos
O projeto tramita em caráter conclusivo e ainda será analisado pelas comissões de Administração e Serviço Público; e de Constituição e Justiça e de Cidadania. Para virar lei, o texto precisa ser aprovado pela Câmara e pelo Senado.

Projeto cria fundo contra a inadimplência condominial no Minha Casa, Minha...

O Projeto de Lei 4818/24 estabelece um fundo para garantir a quitação de dívidas condominiais do Programa Minha Casa, Minha Vida (MCMV). O texto está em análise na Câmara.
O Fundo Federal Garantidor Contra Inadimplência Condominial (FFGIC) deverá concentrar até R$ 500 milhões de recursos da União. Poderão participar como cotistas, pessoas físicas ou jurídicas, inclusive de direito público.
Segundo o autor, deputado Pedro Uczai (PT-SC), a inadimplência condominial tem sido um problema recorrente entre os beneficiários do programa.
"A falta de pagamento das taxas condominiais pode resultar em prejuízos para a manutenção das áreas comuns, serviços essenciais e até mesmo para a conservação do imóvel, colocando em risco a qualidade de vida e a segurança dos moradores", observou.
A proposta também torna obrigatório o seguro contra inadimplência condominial nos novos contratos do Programa Minha Casa Minha Vida.
O texto determina ainda que os imóveis do programa MCMV são "impenhoráveis, em qualquer circunstância, e não poderão ser objeto de penhora, execução hipotecária, financiamento direto ou qualquer outra medida de constrição judicial".
Próximos passos
A proposta que tramita em caráter conclusivo será analisada pelas comissões de Desenvolvimento Urbano; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.

Anatel nega que novo regulamento prejudique consumidores dos serviços de telefonia

Em audiência na Câmara dos Deputados, órgãos de defesa do consumidor apontaram “retrocessos” no novo Regulamento Geral de Direitos do Consumidor de Serviços de Telecomunicações (RGC), que começará a valer em 1º de setembro. O novo RGC (Resolução 765/23 da Anatel) substituirá medidas que estão em vigor desde 2014 (Resolução 632/14).
As operadoras fizeram críticas pontuais, enquanto a Agência Nacional de Telecomunicações (Anatel) defendeu as mudanças com argumentos de “simplificação e transparência” das regras.
Porém, os consumidores veem risco de permissão para as operadoras reajustarem o valor dos planos a qualquer momento, promoverem migração automática de clientes e cobrarem tarifas durante a suspensão parcial dos serviços por inadimplência.
A assessora-chefe do Procon de São Paulo, Carina Minc, apontou fragilização na relação de consumo. “Essa questão das alterações de ofertas vigentes, migração automática de planos, reajustes de preço, flexibilização das regras de oferta, fechamento dos canais de atendimento presencial. A gente fecha os olhos para uma parcela muito vulnerável da população”, disse.
A presidente da Associação Brasileira dos Procons, Márcia Moro, criticou “decisões unilaterais” da Anatel. Já o advogado do Instituto de Defesa dos Consumidores (Idec), Lucas Marcon, reclamou da falta de regras contra telemarketing abusivo no novo regulamento.
Em resposta, a superintendente de Relações com os Consumidores da Anatel, Cristiana Camarate, garantiu que o RGC foi elaborado a partir de ampla consulta, inclusive aos Procons. Segundo ela, o objetivo é simplificar regras que se sobrepunham e trazer instrumentos de transparência, como a etiqueta-padrão, com informações claras sobre os produtos oferecidos à população.
Ela lembrou que reajuste inferior a 12 meses nos planos é proibido por lei (Lei 10.192/01) e explicou sobre a mudança em relação à suspensão de serviços por inadimplência. “A partir de 1º de setembro, o consumidor deverá escolher se quer ter interrompido o seu serviço ou se optará por continuar pagando e recebê-lo integralmente. Ou ele pode optar: ‘olha, reduz a minha velocidade enquanto estou mais apertado de dinheiro, mas eu vou pagar proporcional'”, afirmou.
Cristiana Camarate também descartou a possibilidade de fidelização automática em novos planos, sem a concordância do cliente das operadoras. “Se aquele plano de serviço acabar por qualquer razão, e o consumidor não escolher um novo plano, ele será migrado a outro: será avisado, notificado e será migrado sem fidelização. E aí a empresa pode contatar, oferecer um plano que seja mais vantajoso a ele. Se ele optar e der anuência, aí sim, ele pode ser fidelizado.”
Operadoras de telefonia
As principais operadoras do País – como Vivo, Claro, Tim e Oi – enviaram representantes para apontar críticas pontuais ao novo regulamento e buscar adequá-lo a um setor marcado por acelerada transformação digital.
O diretor de Regulação da Conexis Brasil Digital, Fernando Soares, sintetizou a opinião do setor. “O novo RGC trouxe maior transparência e maior opção para os consumidores com diferentes perfis e diferentes bolsos. Então, se eu dou mais opções, eu vou ter o brasileiro mais conectado e um serviço mais universalizado.”
A audiência, realizada nesta terça-feira (26) na Comissão de Defesa do Consumidor, foi organizada pela deputada Gisela Simona (União-MT). “É preciso que aquilo que eu contratei, lá no final do mês quando chega a fatura, seja o valor que eu contratei sem nenhuma surpresa. Que qualquer mudança que tenha, que eu seja previamente comunicada. E a gente quer, sim, ser alertado de uma ligação de telemarketing que muitas vezes nós não queremos atender”, afirmou a deputada.
Telemarketing
Também houve questionamentos em torno da recente decisão da Anatel de tirar a obrigatoriedade do prefixo 0303 em ligações de telemarketing. Porém, diante da complexidade do tema e do volume de projetos de lei sobre o assunto, a Anatel defendeu uma futura audiência pública específica sobre o tema.