
Tag: meios de pagamento
Fim da ‘taxa das blusinhas’ para compras até US$ 50 agora...
A Presidência da República sancionou a lei que põe fim à taxa das blusinhas. Publicada na edição extra do Diário Oficial da União da quinta-feira (10), a Lei 15.502/26 autoriza a redução a zero no Imposto de Importação em compras internacionais de até US$ 50 (em torno de R$ 260).
O texto altera o Decreto-Lei 1804/80, e autoriza o ministro da Fazenda a modificar as alíquotas do Imposto de Importação no Regime de Tributação Simplificada (RTS). As alíquotas poderão ser reduzidas a zero na faixa de tributação de até US$ 50, e a 30% na faixa de até US$ 3 mil. A legislação anterior estabelecia alíquota de 20% para remessas de até US$ 50 e de 60% para compras de até US$ 3 mil, além do ICMS.
As compras internacionais continuam sujeitas ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS), com alíquotas definidas pelos estados e pelo Distrito Federal.
Alíquotas diferentes
O texto também autoriza o Ministério da Fazenda a estabelecer alíquotas diferentes segundo dois critérios: a forma de transporte da encomenda (remessa postal ou expressa) e a adesão ou não ao programa de conformidade da Receita Federal. A remessa postal é aquela transportada pelos Correios. Já a remessa expressa é enviada por empresas privadas de courier, em serviço aéreo ou com entrega porta a porta. A inclusão desse dispositivo não modifica imediatamente a tributação, mas permite que o governo diferencie futuramente as alíquotas aplicadas a cada modalidade.
O Executivo também poderá estabelecer limites de quantidade ou de frequência para o uso da alíquota reduzida nas compras destinadas a pessoas físicas. Poderá ainda definir critérios para impedir o fracionamento artificial de remessas e o uso do regime em operações comerciais ou de revenda.
A nova lei permite usar a taxa de câmbio do dia da compra para calcular o valor das mercadorias adquiridas em plataformas habilitadas no programa de conformidade. Atualmente, a mudança na cotação do dólar entre a compra e a entrada da mercadoria no país pode mudar o valor sobre o qual os impostos são calculados.
A nova lei teve origem na Medida Provisória (MP 1357/26) encaminhada pelo Executivo ao Congresso Nacional em maio deste ano. A matéria foi aprovada na Câmara no dia 3 de setembro e em seguida enviada ao Senado, onde foi aprovada no mesmo dia.
Medicamentos
A nova legislação prevê alíquota zero do Imposto de Importação de medicamentos sem similar nacional adquiridos por pessoas físicas para uso próprio no tratamento de doenças raras ou negligenciadas.
Esses produtos também ficarão fora dos limites de valor previstos no Regime de Tributação Simplificada. Para ter o benefício, o medicamento deverá ser classificado pela Agência Nacional de Vigilância Sanitária (Anvisa) como “sem similar nacional”.
Os critérios e os procedimentos para garantir a isenção serão regulamentados pelos órgãos competentes. A medida produzirá efeitos observado o prazo máximo de 180 dias da publicação da lei.
Impacto econômico
O texto determina que o Ministério da Fazenda avaliará periodicamente os efeitos econômicos da tributação das remessas internacionais. O primeiro levantamento deverá ser concluído e publicado em até três meses. Os demais deverão ser realizados em intervalos de, no máximo, seis meses.
A análise deverá considerar:
- os impactos sobre emprego e renda, especialmente nos setores que empregam mais trabalhadores;
- a competitividade da indústria e do comércio varejista;
- os preços dos produtos de consumo popular;
- o volume, o valor e a origem das remessas internacionais;
- as diferenças tributárias e concorrenciais entre os produtos importados e os nacionais; e
- os efeitos sobre a arrecadação federal e estadual.
O acompanhamento deverá abranger obrigatoriamente os setores têxtil, de vestuário, calçados, acessórios, brinquedos e cosméticos. O Ministério da Fazenda terá até 15 dias, após a conclusão de cada avaliação, para publicar o relatório.
O Congresso Nacional também deverá realizar uma avaliação anual do regime. Para isso, o Poder Executivo terá de apresentar, até 30 de abril de cada ano, um relatório com os valores arrecadados, os impactos na indústria e no comércio e a estimativa de renúncia de receitas para o ano seguinte. O objetivo das avaliações é gerar um banco de dados para que Executivo e Legislativo busquem caminhos para avançar na isonomia tributária para a indústria e o comércio nacional.
Responsabilização das plataformas
A nova lei busca ainda ampliar a responsabilidade das plataformas digitais intermediadoras e dos operadores logísticos habilitados no programa de conformidade da Receita Federal. As empresas habilitadas no programa deverão adotar mecanismos para identificar indícios de subfaturamento, fracionamento artificial de encomendas e ocultação do remetente. Entre as providências exigidas estão a rastreabilidade dos vendedores estrangeiros, o monitoramento de padrões anormais de remessas, a manutenção de registros eletrônicos e a cooperação com o Fisco.
As plataformas de comércio eletrônico também precisarão verificar os dados cadastrais dos vendedores, incluindo CPF ou CNPJ, contas bancárias, carteiras digitais e outros meios de pagamento associados. Deverão ainda oferecer canais para denúncias de produtos ilegais ou que violem direitos de propriedade intelectual, retirar ofertas irregulares e suspender vendedores infratores.
Além de cooperar com as autoridades, as plataformas terão de apresentar relatórios trimestrais ao Conselho Nacional de Combate à Pirataria e aos Delitos contra a Propriedade Intelectual. O descumprimento das obrigações poderá resultar em advertência, multa, suspensão temporária e, nos casos mais graves ou reiterados, proibição de operar no mercado brasileiro.
Com informações da Agência Senado
Projeto proíbe postos de gasolina de cobrarem preços diferentes para pagamentos...
O Projeto de Lei 1071/26 proíbe os postos de combustíveis de cobrarem preços diferentes do consumidor final quando o pagamento for feito em dinheiro ou por meio de Pix. O texto está em análise na Câmara dos Deputados.
A proposta considera os meios de pagamento equivalentes, já que não envolvem taxas de intermediação financeira. A proposta exige a divulgação clara e uniforme dos preços, proibindo expressões como “preço no Pix” ou “preço no dinheiro”.
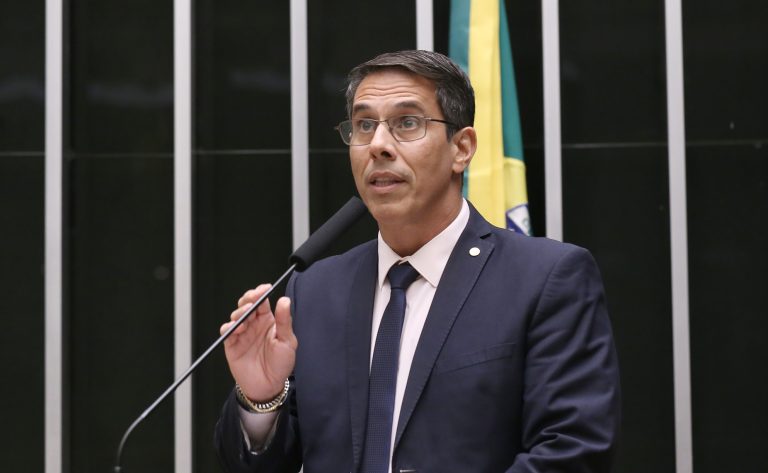
Autor da proposta, o deputado Amaro Neto (PP-ES) disse que a ideia é garantir isonomia e transparência nas relações de consumo. “A diferenciação de preços transfere ao consumidor um custo inexistente ou fictício”, afirmou.
Punições previstas
Os postos que descumprirem a regra estarão sujeitos às sanções do Código de Defesa do Consumidor, como multa administrativa, obrigação de devolver em dobro o valor cobrado e até a suspensão da atividade em caso de reincidência.
A proposta determina que o posto revendedor responderá pela prática abusiva, independentemente de alegar que se trata de política comercial interna ou de custos operacionais. A fiscalização caberá aos órgãos de defesa do consumidor.
Próximos passos
O projeto será analisado, em caráter conclusivo, pelas comissões de Defesa do Consumidor; e de Constituição e Justiça e de Cidadania.
Para virar lei, terá de ser aprovado pela Câmara e pelo Senado.

Comissão aprova projeto com diretrizes para moedas digitais oficiais no Brasil

A Comissão de Desenvolvimento Econômico da Câmara dos Deputados aprovou projeto de lei que estabelece princípios, garantias e diretrizes para moedas digitais oficiais no Brasil. A proposta assegura liberdade de escolha dos meios de pagamento, privacidade, segurança e inclusão financeira.
O texto aprovado é a versão do relator, deputado Lafayette de Andrada (PL-MG), para o Projeto de Lei 4212/25, da deputada Bia Kicis (PL-DF). O relator ajustou o texto original, além de inserir novos dispositivos.
“O substitutivo busca preservar os objetivos do projeto original, ao mesmo tempo em que promove ajustes para conferir segurança jurídica e compatibilidade com a legislação vigente”, disse Lafayette de Andrada no parecer aprovado.
O texto dispensa a aprovação prévia, pelo Congresso Nacional, de lei específica sobre a moeda digital oficial. Em contrapartida, prevê medidas de transparência, prestação de contas e controle legislativo. Determina, ainda, que eventual quebra de sigilo dependerá de autorização judicial “quando exigida pela legislação”.
O substitutivo proíbe o uso de instrumentos financeiros para discriminação de natureza política, ideológica, religiosa ou de opinião. Além disso, estabelece que o tratamento de dados pessoais associados às moedas digitais deverá observar princípios como finalidade, adequação, necessidade, transparência e segurança.
Próximos passos
O projeto ainda será analisado, em caráter conclusivo, pelas comissões de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.
Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.

Regulamentação da reforma tributária é sancionada; conheça a nova lei

A Lei Complementar 214/25, que regulamenta a reforma tributária, contém detalhes sobre cada regime com redução ou isenção de incidência de tributos. O texto também define regras sobre a devolução de tributos para consumidores de baixa renda (cashback), a compra internacional pela internet e a vinculação dos mecanismos de pagamento com sistema de arrecadação.
O presidente Luiz Inácio Lula da Silva sancionou a lei nesta quinta-feira (16), com alguns vetos a trechos do texto aprovado pelo Congresso Nacional. A lei teve origem no Projeto de Lei Complementar (PLP) 68/24, aprovado em dezembro pela Câmara dos Deputados.
A lei regulamenta diversos aspectos da cobrança do Imposto sobre Bens e Serviços (IBS), da Contribuição sobre Bens e Serviços (CBS) e do Imposto Seletivo, que substituirão o PIS, a Cofins, o ICMS, o ISS e parcialmente o IPI.
Confira alguns pontos da lei:
- devolução de 100% da CBS e de 20% do IBS nas faturas de energia, água, gás e telecomunicações para pessoas de baixa renda;
- alíquota máxima de 0,25% para os minerais – contra o máximo de 1% estipulado pela emenda constitucional da reforma tributária;
- redução de 30% nos tributos para planos de saúde de animais domésticos;
- todos os medicamentos não listados em alíquota zero contarão com redução de 60% da alíquota geral;
- turista estrangeiro contará com devolução de tributos em produtos comprados no Brasil e embarcados na bagagem;
- manutenção da alíquota de 8,5% para Sociedades Anônimas de Futebol (SAF).
Alíquota
Segundo o secretário extraordinário da reforma tributária, Bernard Appy, a alíquota média da soma do IBS e da CBS deverá ficar em torno de 28%. O Executivo deve divulgar nota na próxima semana com o número detalhado. "A projeção dos dados que nós temos hoje aponta para uma alíquota dessa ordem", disse.
Appy lembrou que a lei estabelece que, caso o somatório fique acima de 26,5% em 2031, o Executivo encaminhe proposta para ajustar o percentual para esse patamar.
Vetos
O Poder Executivo vetou 15 trechos do texto que regulamenta a reforma. "Quinze blocos de vetos para um projeto de 544 artigos é muito pouco. A opção do Executivo foi respeitar a decisão do Congresso com relação à regulamentação da reforma tributária", disse Appy, reforçando que o governo buscou manter o texto aprovado pelo Legislativo.
Um dos vetos concedia isenção de cobrança da CBS e do IBS para fundos de investimentos e patrimoniais. Segundo justificativa do governo, esse tipo de isenção não tinha amparo constitucional, que estabelece as entidades com benefícios fiscais ou isentas da cobrança de impostos. Ficaram de fora os fundos de investimento Imobiliário (FII) e os nas Cadeias Produtivas do Agronegócio (Fiagro).
Bens minerais
Outro veto deixa claro que o Imposto Seletivo (IS), incidente em produtos considerados prejudiciais à saúde e ao meio ambiente, não se aplica à extração de minerais. "O veto foi feito para respeitar o texto constitucional", disse Appy.
A emenda constitucional da reforma já define que não há incidência de IS sobre bens e serviços exportados, à exceção de minerais extraídos.
Responsabilidade solidária
Outro trecho vetado previa que o comprador que paga o IBS e a CBS sobre uma operação fosse solidariamente responsável pelo valor pago. Ou seja, caso o fornecedor não fizesse a contribuição depois do pagamento, o comprador poderia ser responsabilizado por fazê-lo.
Segundo o Executivo, a prática poderia “gerar insegurança jurídica sobre a responsabilidade tributária e desestimular o mecanismo de recolhimento do IBS e da CBS nas hipóteses em que não esteja disponível o split payment”.
O recolhimento na liquidação financeira (split payment) permitirá a troca de informações entre os contribuintes em cada elo da cadeia produtiva e o sistema comum do IBS e da CBS, instituído pela Receita Federal e pelo Comitê Gestor do IBS.
Com base nas informações sobre as operações, do valor obtido com a venda por esses meios de pagamento será debitado o tributo devido pelo vendedor, ficando com ele apenas a diferença, descontadas ainda as taxas pelo uso dos sistemas de pagamento e os créditos dos tributos apurados nas outras etapas.
Confira outros vetos:
- alíquota reduzida de 60% do IBS e da CBS para sistemas de segurança e de proteção de transações bancárias indevidas por furto e roubo;
- recriação da Escola da Administração Fazendária (Esaf);
- regulamentação de como produtores rurais não contribuintes do IBS e da CBS fariam ajustes tributários anuais para recolher impostos diferidos (adiados).
Cashback
Novidade no sistema tributário nacional, a devolução de tributos a pessoas de baixa renda beneficiará o responsável por família inscrita no Cadastro Único para Programas Sociais (CadÚnico) com renda familiar mensal por pessoa declarada de até meio salário mínimo.
A pessoa que receber a devolução deverá residir no território nacional e possuir CPF ativo, mas o mecanismo envolve as compras de todos os membros da família com CPF. As regras para o cashback valerão a partir de janeiro de 2027 para a CBS e a partir de 2029 para o IBS.
Um regulamento definirá o método de cálculo e de devolução, mas desde já o texto prevê que serviços ou bens com periodicidade mensal de consumo terão o valor de devolução concedido na conta, a exemplo de energia elétrica, água e esgoto e gás natural.
Em outras situações, o governo transferirá o dinheiro aos bancos em 15 dias após a apuração, que terão outros 10 dias para repassar aos beneficiados.

Quanto às alíquotas, o texto estabelece a devolução de 100% da CBS e de 20% do IBS:
- na compra de botijão de gás de 13 kg ou fornecimento de gás canalizado;
- contas de água, energia elétrica e telecomunicações.
Nos demais casos, a devolução será de 20% da CBS e do IBS, exceto para produtos com incidência do Imposto Seletivo.
Por lei específica, cada ente federativo (União, estados, Distrito Federal e municípios) poderá fixar percentuais maiores, incidentes somente sobre sua parcela do tributo e diferenciados em razão de renda familiar.
Cesta básica
Na cesta básica, que terá alíquota zero desses tributos sobre o consumo, além dos produtos típicos, como arroz, feijão, leite, manteiga, carnes e peixes, açúcar, macarrão, sal, farinha de mandioca e de milho, o texto inclui outros.
Confira:
- fórmulas infantis;
- óleo de babaçu;
- pão francês;
- grãos de milho e de aveia;
- farinhas de aveia e de trigo;
- queijos mozarela, minas, prato, coalho, ricota, provolone, parmesão, fresco e do reino;
- farinha e massas com baixo teor de proteína;
- fórmulas especiais para pessoas com doença inatas do metabolismo;
- mate.
Frutas e ovos
Ainda conforme previsão da própria emenda constitucional da reforma (EC 132), haverá redução de 100% das alíquotas de IBS e CBS para ovos, coco, frutas frescas ou refrigeradas e frutas congeladas sem adição de açúcar ou adoçantes.
Quanto aos produtos hortícolas (legumes e hortaliças), a lei deixa de fora cogumelos e trufas, mas isenta alcachofra e aspargos, ambos alimentos mais caros e de pouco uso pela população em geral, justificativa usada pela Fazenda para selecionar os tipos de produtos listados nesta isenção e também para a redução de 60% da alíquota de outros alimentos.
A lei também inclui plantas e produtos de floricultura para hortas e cultivados para fins alimentares, ornamentais ou medicinais (bulbos, mudas, tubérculos, flores).
Redução de 60%
Para outros alimentos de consumo mais frequente das pessoas, haverá redução de 60% das alíquotas, embora nem todos os preços sejam de acesso popular, exceto talvez em regiões litorâneas.
Em relação aos crustáceos, por exemplo, contarão com a redução: ostras, camarões, lulas, polvos e caranguejos, mas não terão alíquota menor as lagostas e o lagostim.
Estão nesta lista ainda:
- leite fermentado, bebidas e compostos lácteos;
- mel natural, farinhas de outros cereais, amido de milho;
- óleos de soja, palma, girassol, cártamo, algodão, canola e coco;
- massas alimentícias recheadas;
- sucos naturais de fruta ou de produtos hortícolas sem adição de açúcar, adoçantes ou conservantes;
- polpas de frutas sem adição de açúcar, adoçante ou conservante;
- pão de forma;
- extrato de tomate;
- cereais em grão, amendoim.
Produtos in natura
A proposta reduz em 60% a CBS e o IBS incidentes sobre a venda de produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas vegetais in natura, considerados aqueles não submetidos a nenhum processo de industrialização.
Serão permitidos, entretanto, beneficiamentos básicos, como resfriamento, congelamento, secagem, limpeza, debulha de grãos, descaroçamento ou acondicionamento indispensável ao transporte.
A redução se aplica, assim, principalmente ao atacadista ou atravessador de produtos dessa natureza.
Insumos e agrotóxicos
Agrotóxicos, insumos agropecuários, fertilizantes, rações para animais, material de fertilização, vacinas veterinárias e outros materiais usados na agropecuária contarão com redução de 60% dos tributos se registrados no Ministério da Agricultura e Pecuária.
Entram ainda licenciamento de direitos sobre cultivares e vários serviços, como de técnico agrícola, veterinário, agronômico, pulverização de agrotóxicos, inseminação artificial, plantio, irrigação e colheita.
Nanoempreendedor
O texto cria uma espécie de nova categoria profissional, chamada de nanoempreendedor, que não precisará pagar IBS e CBS, contanto que não tenha aderido ao regime simplificado do microempreendedor individual (MEI).
Para isso, a pessoa física deve faturar até R$ 40,5 mil ao ano (50% do limite para adesão ao Simples).