
Tag: operações de crédito
Medida provisória cria fundo garantidor para novas operações de crédito rural
A Medida Provisória (MP) 1376/26, aprovada pela Câmara dos Deputados, prevê a renegociação de dívidas rurais de produtores prejudicados por quebras de safras devido a eventos climáticos extremos entre 2019 e 2025.
A proposta perde a vigência amanhã e precisa ser votada ainda pelo Senado.
Para cobrir a inadimplência das novas operações de crédito viabilizadas pela MP, o texto autoriza a União a participar como cotista de fundo garantidor, que também deverá contar com a participação de produtores rurais e instituições financeiras, admitido o ingresso de outros entes federativos.
O fundo cobrirá apenas os atrasos de pagamento de empréstimos feitos por produtores afetados por eventos climáticos adversos e não contará com qualquer tipo de garantia ou aval por parte do poder público, respondendo por suas obrigações até o limite dos bens e direitos de seu patrimônio.
Esse fundo garantidor terá natureza privada e poderá ser criado, administrado, gerido e representado, judicial e extrajudicialmente, por instituição financeira pública ou privada.
Um regulamento definirá:
- o total que a União deverá colocar no fundo, a critério do ministro da Fazenda;
- os limites máximos de garantia;
- as operações passíveis de enquadramento; e
- os critérios de participação de seus integrantes e de acesso à cobertura.
Cédula rural
A MP autoriza os bancos a comprar cédulas de produto rural (CPR) com liquidação financeira para quitar ou amortizar outra cédula emitida por produtor rural anteriormente emitida em favor de instituições financeiras até 31 de dezembro de 2025.
Mudança introduzida pelo relatório do deputado Paulo Pimenta (PT-RS) nessa regra, permite que a cédula tenha sido emitida também em favor de:
- cooperativas de produção agropecuária;
- de fornecedores de insumos agropecuários;
- de empresas cerealistas; ou
- de demais pessoas jurídicas que adquiram, armazenem ou comercializem produtos agropecuários.
Uma CPR é um título emitido pelo produtor como uma espécie de promissória, com taxas de correção e juros, a ser resgatada no futuro, seja por meio da entrega de produção ainda não colhida ou em dinheiro (CPR com liquidação financeira).
Tipos de CPRs
No caso da MP, a autorização envolve três CPRs:
- a nova que será comprada;
- a que será quitada ou amortizada por esta nova CPR e cuja emissão deve ter ocorrido até 2025; e
- uma terceira, mais antiga, que já tinha sido quitada pela segunda CPR e fora emitida pelo produtor, enquadrado nas condições impostas pela MP.
O prazo de reembolso da nova cédula emitida será de até oito anos e o banco poderá utilizar recursos livres ou direcionados ao setor rural para adquirir a CPR.
Já a segunda CPR, que será quitada ou amortizada, precisa ter entrado em situação de inadimplência a partir de 1º de janeiro de 2021 e deverá estar registrada em entidade registradora autorizada pelo Banco Central.
A operação terá de ser contratada em 120 dias da regulamentação e poderá cumprir exigências da poupança rural e da Letra de Crédito do Agronegócio (LCA) estabelecidas pelo Conselho Monetário Nacional (CMN).
Taxa, periodicidade, garantias, carência e forma de pagamento seguirão normas da regulamentação, segundo a estrutura da operação e a negociação com a instituição financeira.
Fraude
O texto estabelece punições, independentemente dos processos civis e penais, para o produtor rural ou cooperativa de produção que, por ação ou omissão dolosa, tentar fraudar as regras para obter os financiamentos.
Isso se aplica àquele que apresentar, utilizar ou se beneficiar de laudo, relatório técnico, declaração ou qualquer outro documento com informação falsa ou fraudulenta para comprovar perda de safra ou de renda.
As punições são:
- perda imediata do benefício eventualmente concedido;
- restituição integral dos valores recebidos indevidamente, acrescidos de atualização monetária, juros legais e demais encargos previstos em lei; e
- impedimento de contratar operações de crédito rural subvencionadas ou de receber incentivos públicos pelo prazo de até cinco anos, observado o devido processo legal.
Já o profissional legalmente habilitado que emitir, assinar, homologar ou validar laudo técnico, parecer, relatório ou documento com informações falsas, fraudulentas ou incompatíveis com a realidade da propriedade ou da perda de safra ou de renda responderá solidariamente pelos danos causados ao erário.
Para esse profissional haverá ainda:
- sanções administrativas aplicáveis pelo órgão ou pela entidade competente;
- comunicação ao respectivo conselho profissional para apuração de infração ética e aplicação das penalidades cabíveis; e
- responsabilização civil pelos prejuízos causados.
Relatório
A título de transparência, o Executivo federal deverá apresentar relatório com informações sobre as operações e os valores efetivamente contratados.
O prazo para isso será de 120 dias depois do fim do prazo, também de 120 dias, para contratação dos empréstimos; portanto 240 dias da publicação da MP.
Free shops
Outro assunto incluído na MP pelo relator prevê que os produtos a serem colocados à venda nos free shops de portos, aeroportos e fronteiras terrestres não se submetem às mesmas exigências administrativas e regulatórias da importação ordinária, devendo ser equiparados à bagagem acompanhada do passageiro internacional quando da chegada ao país, ou equiparados à exportação na saída do Brasil.
Antigo SFH
O texto aprovado também prorroga o prazo de pagamento das dívidas do antigo Sistema Financeiro da Habitação (SFH), atualmente a cargo da Caixa Econômica por meio do Fundo de Compensação de Variações Salariais (FCVS), com as instituições financeiras.
O prazo iria até janeiro de 2027 e foi estendido até 2030.
O prazo para apresentação dos pedidos de habilitação passa para 30 de junho de 2027.
Comissão analisa relatório sobre renegociação de dívidas de produtores rurais nesta...
Nova lei prorroga linha de crédito para Santas Casas e hospitais...
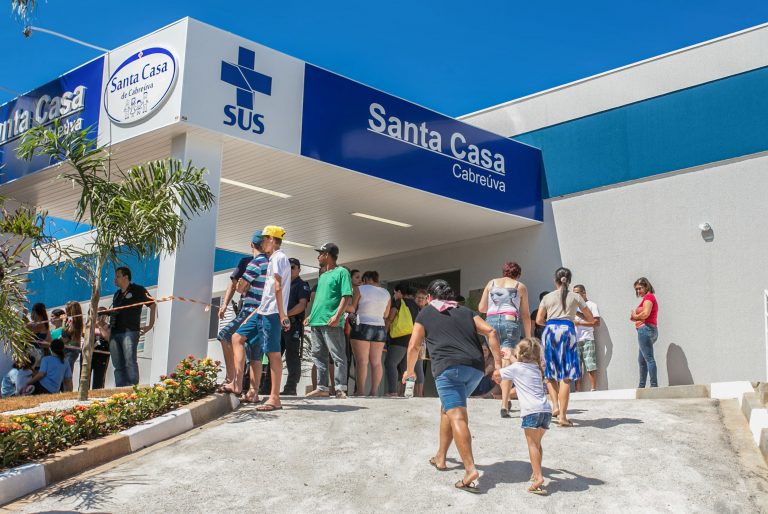
A Lei 15.486/26 prorroga até 2030 o prazo para a aplicação de recursos do Fundo de Garantia do Tempo de Serviço (FGTS) em operações de crédito destinadas a hospitais filantrópicos e Santas Casas de Misericórdia.
Essa linha de crédito também poderá ser utilizada por instituições sem fins lucrativos que atuam no atendimento a pessoas com deficiência e prestam serviços de forma complementar ao Sistema Único de Saúde (SUS). O prazo anterior havia se encerrado em 2022.
Originada do Projeto de Lei 2465/26, do deputado Paulo Pimenta (PT-RS), a norma foi sancionada pelo presidente Luiz Inácio Lula da Silva e publicada nesta sexta-feira (7) no Diário Oficial da União. O texto havia sido aprovado antes pela Câmara dos Deputados e pelo Senado.
Dispositivo tributário
Além de prorrogar a linha de crédito, a Lei 15.486 esclarece a aplicação de uma regra tributária prevista na Lei Complementar 187/21.
O dispositivo em questão estabelece que a interpretação da norma também se aplica a créditos tributários ainda não definitivamente constituídos, mesmo quando decorrentes de fatos geradores anteriores à entrada em vigor dessa lei.
Câmara aprova seis medidas provisórias com créditos extras; textos seguem para...

Medida provisória facilita acesso de famílias a empréstimos para reforma de...
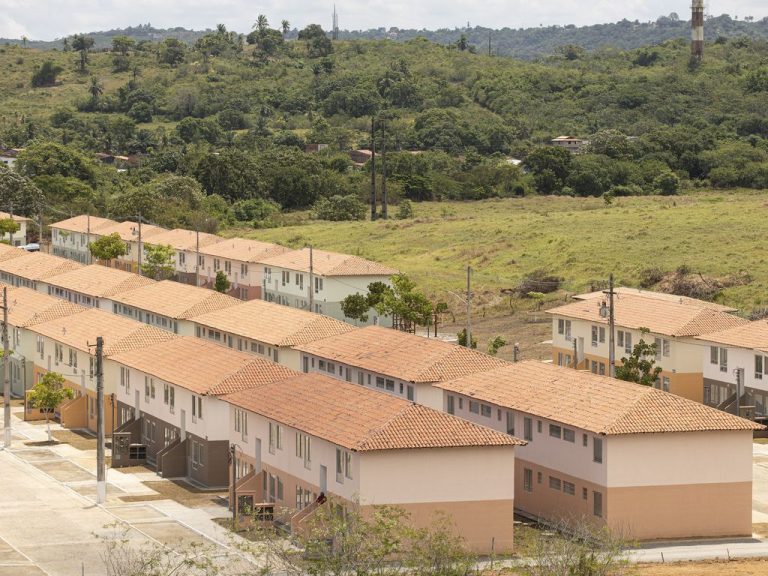
A Medida Provisória (MP) 1350/26 altera uma regra do Fundo Garantidor da Habitação Popular (FGHab) para facilitar o acesso de famílias a financiamento para melhorias e reformas em suas casas.
O FGHab pode garantir parte do risco dessas operações de crédito, o que tende a dar mais segurança aos agentes financeiros e a gerar condições de financiamento mais favoráveis. A MP atualiza, na Lei do Programa Minha Casa, Minha Vida, quem pode ser beneficiado pela garantia.
A mudança permite que o FGHab acompanhe as novas faixas de renda do Minha Casa, Minha Vida. Em 31 de março de 2026, o programa passou a ter quatro faixas, e a última teve o teto ampliado de R$ 12 mil para R$ 13 mil.
Antes da medida provisória, eram contempladas apenas as faixas 1 e 2. No texto original da Lei 14.620/23, isso correspondia a famílias com renda mensal de até R$ 2.640 e de R$ 2.640,01 a R$ 4.400.
A MP, porém, não trata de taxas de juros nem determina aplicação automática da garantia a todos os contratos do programa.

Ministro das Comunicações quer fortalecer infraestrutura e ampliar inclusão digital no...

O ministro das Comunicações, Frederico Siqueira, afirmou nesta quarta-feira (15), na Câmara dos Deputados, que o governo federal está empenhado em dar previsibilidade aos investidores para garantir a expansão da infraestrutura e ampliar a inclusão digital no país, com segurança jurídica e regulatória.
“O que a gente está propondo é um plano baseado em subsídios, porque a gente ouviu o mercado, e precisamos dar previsibilidade aos investidores que tenham interesse em investir e acreditam no Brasil”, explicou o ministro.
As declarações foram dadas em audiência pública na Comissão de Comunicação, em resposta aos questionamentos da presidente do colegiado, deputada Maria Rosas (Republicanos-SP). A parlamentar demonstrou preocupação com a viabilidade de projetos estruturantes em um ano de orçamento restrito e de calendário eleitoral apertado.
“É realmente possível tirar do papel políticas tão estruturantes de forma simultânea em tão pouco tempo? Qual será o legado tangível dessas medidas para a economia brasileira”, questionou a deputada.
Balanço e metas para 2026
Durante sua exposição, Frederico Siqueira apresentou um balanço de seu primeiro ano à frente da pasta e detalhou o planejamento para 2026, definido por ele como o “ano de entrega”. O ministro destacou que o grande objetivo é fortalecer a infraestrutura e ampliar a inclusão digital nos “cantos e recantos” do Brasil.
“Este não é um ano de inventar nada, este é um ano de entregar as políticas públicas de inclusão digital”, reforçou.
Para enfrentar o desafio de conectar o Brasil, especialmente as áreas menos favorecidas do interior, o ministério trabalha com um montante previsto de R$ 23,6 bilhões em investimentos. Entre os programas citados, destacam-se:
- Escolas Conectadas: o governo já atingiu a marca de 99 mil escolas com conectividade, o que representa cerca de 72% da meta de 138 mil unidades básicas de ensino. A deputada Maria Rosas, que é professora, defendeu a urgência de universalizar o acesso;
- Norte Conectado: o projeto prevê a instalação de 13,2 mil km de fibra óptica nos leitos dos rios amazônicos, beneficiando 7,5 milhões de pessoas em 70 localidades;
- 4G e 5G: o sinal 5G já alcança 1,4 mil municípios, e o compromisso é concluir a cobertura 4G em todo o território nacional até 2028;
- Conectividade em rodovias: em parceria com o Ministério dos Transportes, a pasta planeja garantir cobertura móvel em 74,8% da extensão das rodovias federais pavimentadas, incluindo 100% da BR-101;
- Fust: após anos sem uso, o Fundo de Universalização dos Serviços de Telecomunicações destinou R$ 4,2 bilhões para operações de crédito entre 2022 e 2025, com previsão de mais R$ 1,7 bilhão para 2026; e
- TV 3.0: considerada o “futuro da televisão”, a nova tecnologia permitirá interatividade, som e imagem de alta qualidade de forma gratuita. O deputado Cleber Verde (MDB-MA) elogiou a inovação: “O Brasil certamente vai ser uma referência na questão da TV 3.0. Será um divisor de águas para a TV aberta brasileira”.

Continuidade de políticas
O ex-ministro das Comunicações e atual deputado federal Juscelino Filho (PSDB-MA) também participou da reunião e ressaltou a importância da continuidade das ações iniciadas em 2023. Ele defendeu que o Parlamento avance em pautas como o não contingenciamento dos recursos do Fust.
“É importante que a gente não aceite um retrocesso. O Fust foi criado há muito tempo, mas nunca utilizado para exercer o seu verdadeiro papel”, afirmou Juscelino.
No fim da audiência, o ministro Frederico Siqueira reafirmou o compromisso do governo com a redução das desigualdades digitais, buscando alternativas de financiamento para que tecnologias como a TV 3.0 cheguem também às camadas mais vulneráveis da população.

Adiada votação de projeto que cria novo regime para socorrer ou...

O presidente da Câmara dos Deputados, Hugo Motta (Republicanos-PB), anunciou o adiamento da votação da proposta que cria um novo regime para socorrer ou liquidar bancos (PLP 281/19). Havia previsão de o projeto ser votado em Plenário nesta quarta-feira (18).
Motta afirmou que quem entende do mercado financeiro não contesta a necessidade de votar o texto, mas há uma "nuvem de fumaça" criada em torno do projeto. "Vamos ganhar um pouco mais de tempo para a matéria ser melhor amadurecida. Este tempo será necessário para deixar mais precisos os pontos elencados, para que não tenhamos nenhuma matéria sendo mal compreendida sobre sua necessidade para colaborar com o sistema financeiro", afirmou.
De autoria do Poder Executivo, o projeto regulamenta o processo de intervenção e falência de instituições do sistema financeiro, do sistema de pagamentos, de bolsas de valores, de seguradoras, sociedades de capitalização e entidades de previdência complementar.
O relator da proposta, deputado Marcelo Queiroz (PSDB-RJ), pediu o adiamento da votação diante da mudança do governo em relação à aprovação do texto. "Fui surpreendido ontem com pedido para retirar artigos que são o coração do projeto", disse Queiroz.
Ele citou trecho sobre socorro do governo a instituições em crise, seja por meio de empréstimo ou capitalização temporária. A medida só seria adotada após esgotadas outras alternativas, como o uso dos fundos de resolução (recursos mantidos pelas próprias instituições para situações de crise).
"Acho incoerente botarmos para votar um projeto que veio do governo e hoje tem um pouco de rejeição do próprio governo. Não seria ético da minha parte", afirmou o relator.
Mais cedo, o deputado Mauro Benevides Filho (PDT-CE), vice-líder do governo, explicou que o texto foi "rearranjado pelo Banco Central" no momento em que três instituições financeiras enfrentam processo falimentar. "Estão querendo arrumar uma forma de colocar dinheiro público dentro de banco falido", disse.
Benevides Filho também criticou a proposta por retirar do Congresso a competência sobre operações de crédito com recursos do Tesouro e transferi-la ao Conselho Monetário Nacional (CMN).
Regime de resolução
Segundo o texto original do projeto, o processo de intervenção passará a ser conhecido como regime de resolução e, dependendo do setor regulado, Banco Central, Comissão de Valores Mobiliários (CVM) ou Superintendência de Seguros Privados (Susep) poderão atuar para preservar o sistema.
Esses órgãos serão as autoridades de resolução.

Medida provisória reduz juros do FGTS para entidades filantrópicas de saúde

Hospitais filantrópicos poderão ter acesso a recursos do Fundo de Garantia do Tempo de Serviço (FGTS) para buscar financiamentos. A Medida Provisória (MP) 1336/26 permite a destinação de parte do dinheiro do fundo para operações de crédito dessas entidades, com juros mais baixos, até 2030.
Publicada no Diário Oficial da União de sexta-feira (6), a MP altera a Lei do FGTS. Também são beneficiadas entidades que atendem pessoas com deficiência e organizações sem fins lucrativos que atuam de forma complementar ao Sistema Único de Saúde (SUS).
O uso do FGTS para operações de crédito voltadas a essas instituições já havia sido autorizado entre 2019 e 2022. Naquele período, o FGTS destinou aproximadamente R$ 3 bilhões a 140 entidades hospitalares filantrópicas. Foram realizadas 134 operações de crédito sem uso específico e 122 operações de crédito voltadas à reestruturação financeira.
Juros
Para financiamentos com recursos do FGTS, bancos públicos podem reduzir a taxa de juros atualmente cobrada dessas entidades.
Como referência, a taxa média de juros da carteira de crédito da Caixa Econômica Federal para hospitais filantrópicos com recursos do FGTS é de 11,6% ao ano.
Já para a carteira com recursos próprios da Caixa, a taxa média é de 17,7% ao ano.
Tramitação de MPs
As medidas provisórias têm efeitos imediatos, mas precisam ser aprovadas pelo Congresso Nacional para se tornarem lei.
A MP 1336/26 será analisada primeiro por uma comissão mista e, em seguida, pelos plenários da Câmara e do Senado.

Operações de crédito do BNDES chegam a R$ 230 bilhões
