
Tag: renegociação
Medida provisória cria fundo garantidor para novas operações de crédito rural
A Medida Provisória (MP) 1376/26, aprovada pela Câmara dos Deputados, prevê a renegociação de dívidas rurais de produtores prejudicados por quebras de safras devido a eventos climáticos extremos entre 2019 e 2025.
A proposta perde a vigência amanhã e precisa ser votada ainda pelo Senado.
Para cobrir a inadimplência das novas operações de crédito viabilizadas pela MP, o texto autoriza a União a participar como cotista de fundo garantidor, que também deverá contar com a participação de produtores rurais e instituições financeiras, admitido o ingresso de outros entes federativos.
O fundo cobrirá apenas os atrasos de pagamento de empréstimos feitos por produtores afetados por eventos climáticos adversos e não contará com qualquer tipo de garantia ou aval por parte do poder público, respondendo por suas obrigações até o limite dos bens e direitos de seu patrimônio.
Esse fundo garantidor terá natureza privada e poderá ser criado, administrado, gerido e representado, judicial e extrajudicialmente, por instituição financeira pública ou privada.
Um regulamento definirá:
- o total que a União deverá colocar no fundo, a critério do ministro da Fazenda;
- os limites máximos de garantia;
- as operações passíveis de enquadramento; e
- os critérios de participação de seus integrantes e de acesso à cobertura.
Cédula rural
A MP autoriza os bancos a comprar cédulas de produto rural (CPR) com liquidação financeira para quitar ou amortizar outra cédula emitida por produtor rural anteriormente emitida em favor de instituições financeiras até 31 de dezembro de 2025.
Mudança introduzida pelo relatório do deputado Paulo Pimenta (PT-RS) nessa regra, permite que a cédula tenha sido emitida também em favor de:
- cooperativas de produção agropecuária;
- de fornecedores de insumos agropecuários;
- de empresas cerealistas; ou
- de demais pessoas jurídicas que adquiram, armazenem ou comercializem produtos agropecuários.
Uma CPR é um título emitido pelo produtor como uma espécie de promissória, com taxas de correção e juros, a ser resgatada no futuro, seja por meio da entrega de produção ainda não colhida ou em dinheiro (CPR com liquidação financeira).
Tipos de CPRs
No caso da MP, a autorização envolve três CPRs:
- a nova que será comprada;
- a que será quitada ou amortizada por esta nova CPR e cuja emissão deve ter ocorrido até 2025; e
- uma terceira, mais antiga, que já tinha sido quitada pela segunda CPR e fora emitida pelo produtor, enquadrado nas condições impostas pela MP.
O prazo de reembolso da nova cédula emitida será de até oito anos e o banco poderá utilizar recursos livres ou direcionados ao setor rural para adquirir a CPR.
Já a segunda CPR, que será quitada ou amortizada, precisa ter entrado em situação de inadimplência a partir de 1º de janeiro de 2021 e deverá estar registrada em entidade registradora autorizada pelo Banco Central.
A operação terá de ser contratada em 120 dias da regulamentação e poderá cumprir exigências da poupança rural e da Letra de Crédito do Agronegócio (LCA) estabelecidas pelo Conselho Monetário Nacional (CMN).
Taxa, periodicidade, garantias, carência e forma de pagamento seguirão normas da regulamentação, segundo a estrutura da operação e a negociação com a instituição financeira.
Fraude
O texto estabelece punições, independentemente dos processos civis e penais, para o produtor rural ou cooperativa de produção que, por ação ou omissão dolosa, tentar fraudar as regras para obter os financiamentos.
Isso se aplica àquele que apresentar, utilizar ou se beneficiar de laudo, relatório técnico, declaração ou qualquer outro documento com informação falsa ou fraudulenta para comprovar perda de safra ou de renda.
As punições são:
- perda imediata do benefício eventualmente concedido;
- restituição integral dos valores recebidos indevidamente, acrescidos de atualização monetária, juros legais e demais encargos previstos em lei; e
- impedimento de contratar operações de crédito rural subvencionadas ou de receber incentivos públicos pelo prazo de até cinco anos, observado o devido processo legal.
Já o profissional legalmente habilitado que emitir, assinar, homologar ou validar laudo técnico, parecer, relatório ou documento com informações falsas, fraudulentas ou incompatíveis com a realidade da propriedade ou da perda de safra ou de renda responderá solidariamente pelos danos causados ao erário.
Para esse profissional haverá ainda:
- sanções administrativas aplicáveis pelo órgão ou pela entidade competente;
- comunicação ao respectivo conselho profissional para apuração de infração ética e aplicação das penalidades cabíveis; e
- responsabilização civil pelos prejuízos causados.
Relatório
A título de transparência, o Executivo federal deverá apresentar relatório com informações sobre as operações e os valores efetivamente contratados.
O prazo para isso será de 120 dias depois do fim do prazo, também de 120 dias, para contratação dos empréstimos; portanto 240 dias da publicação da MP.
Free shops
Outro assunto incluído na MP pelo relator prevê que os produtos a serem colocados à venda nos free shops de portos, aeroportos e fronteiras terrestres não se submetem às mesmas exigências administrativas e regulatórias da importação ordinária, devendo ser equiparados à bagagem acompanhada do passageiro internacional quando da chegada ao país, ou equiparados à exportação na saída do Brasil.
Antigo SFH
O texto aprovado também prorroga o prazo de pagamento das dívidas do antigo Sistema Financeiro da Habitação (SFH), atualmente a cargo da Caixa Econômica por meio do Fundo de Compensação de Variações Salariais (FCVS), com as instituições financeiras.
O prazo iria até janeiro de 2027 e foi estendido até 2030.
O prazo para apresentação dos pedidos de habilitação passa para 30 de junho de 2027.
Comissão analisa relatório sobre renegociação de dívidas de produtores rurais nesta...
Projeto incentiva emprego para mães e escola para autistas
Projeto cria regras para gratuidade de justiça a produtores rurais

Projeto amplia mecanismos para regularização de dívidas com a União

O Projeto de Lei 3186/26 amplia as formas de regularização de dívidas de pessoas físicas e empresas com a União, suas autarquias e fundações públicas. A proposta autoriza novos descontos, aumenta o prazo para quitação e cria regras de acordo com a capacidade de pagamento do devedor.
Em análise na Câmara dos Deputados, o texto altera a lei que regulamenta a negociação de dívidas com a União (Lei 13.988/20).
A medida prevê pagamento em até 240 meses (20 anos) para dívidas envolvendo pessoa física, microempreendedor individual (MEI), microempresa ou empresa de pequeno porte e nas hipóteses de empresas em recuperação judicial, recuperação extrajudicial ou com plano de reestruturação homologado.
Hoje, o prazo é de 120 meses (dez anos) podendo chegar a 145 meses para pessoa física, microempresa e empresa de pequeno porte.
No caso de tributos sociais, como INSS, PIS e Cofins, o limite continua sendo de 60 meses.
Conforme o autor, deputado Júlio Cesar (PSD-PI), as formas disponíveis de renegociação aumentam a inadimplência à medida que deixam de contemplar alguns grupos de devedores.
"Quando o valor cobrado supera a capacidade real de pagamento, a Fazenda Pública não amplia a arrecadação, apenas reduz a probabilidade de recebimento, alimenta a litigiosidade e sustenta execuções fiscais de baixa efetividade", reforçou em justificativa.
Adequação da dívida
A proposta cria um instrumento para adequar o valor da dívida à capacidade de pagamento do devedor. A análise deverá considerar, entre outros fatores, a preservação da atividade econômica, a existência de recuperação judicial ou extrajudicial, plano de reestruturação homologado e situação de crise econômico-financeira.
“O redutor não é automático nem gera direito subjetivo à redução máxima. Sua aplicação depende de decisão administrativa motivada, da análise da capacidade de pagamento, da avaliação da recuperabilidade do crédito e da demonstração do interesse público”, explicou o autor.
O desconto incidirá sobre multas, juros de mora, encargos legais e outros acréscimos decorrentes do atraso, sem redução do valor principal da dívida.
Os percentuais máximos variam conforme o perfil do devedor:
- pessoa física: até 90% no parcelamento e 95% no pagamento à vista. Em caso de emergência ou calamidade reconhecida, o desconto pode chegar a 100%;
- MEI, microempresa e empresa de pequeno porte: até 90% no parcelamento e 95% no pagamento à vista. Segundo o texto do projeto, a redução máxima para essas categorias também pode alcançar até 100%;
- empresa no lucro presumido: até 85% no parcelamento e 90% no pagamento à vista;
- empresa no lucro real: até 80% no parcelamento e 85% no pagamento à vista;
- empresa em recuperação judicial: até 95% no parcelamento e 100% no pagamento à vista. Em caso de emergência ou calamidade reconhecida, o desconto também pode chegar a 100%.
Bônus de adimplência
A proposta também prevê um bônus de adimplência para as parcelas pagas até a data de vencimento. O benefício poderá ser acumulado com o redutor, respeitados os limites constitucionais.
Os percentuais máximos do bônus também variam conforme o perfil do devedor:
- pessoa física: até 25%. Em situação de emergência ou calamidade reconhecida, pode chegar a 30%;
- MEI, microempresa e empresa de pequeno porte: até 20%. Em situação de emergência ou calamidade reconhecida, pode chegar a 25%;
- empresa no lucro presumido: até 15%. Em situação de emergência ou calamidade reconhecida, pode chegar a 20%;
- empresa no lucro real: até 10%. Em situação de emergência ou calamidade reconhecida, pode chegar a 15%;
- empresa em recuperação judicial: até 50%. Em situação de emergência ou calamidade reconhecida, pode chegar a 60%.
Atualização da dívida
O projeto também permite recalcular o valor da dívida no caso de renegociação usando apenas o IPCA. Multas, juros de mora, encargos legais e outros acréscimos pelo atraso não seriam considerados nesse cálculo.
Se o acordo for rejeitado ou descumprido, a cobrança integral da dívida seria restabelecida.
Dívidas de casal
O projeto permite juntar as dívidas do casal para definir as condições de negociação, desde que haja consentimento de ambas as partes. A renegociação deverá considerar a análise conjunta da renda, do patrimônio e da capacidade de pagamento do núcleo familiar.
O texto deixa claro que a medida não transfere automaticamente para um dos cônjuges a responsabilidade pela dívida do outro.
Dívidas não tributárias
A proposta estende o mecanismo de transação aos créditos não tributários da União, de suas autarquias e fundações públicas. Contudo, ficam fora dessa regra as dívidas decorrentes de sanção penal, improbidade administrativa, ressarcimento ao erário por dolo ou fraude, dano ambiental doloso e multas eleitorais.
Regularidade fiscal
De acordo com o projeto, a existência de irregularidade fiscal não impede a renegociação. No entanto, é preciso observar as exigências constitucionais e legais relacionadas à contratação com o Poder Público, ao recebimento de benefícios fiscais ou creditícios e à emissão de certidão de regularidade fiscal.
Suspensão das cobranças
Outra medida prevista no texto é a suspensão da cobrança das dívidas incluídas no acordo de renegociação quando o pedido estiver em análise. Isso inclui novos atos de cobrança e o bloqueio de patrimônio.
Se o pedido for rejeitado ou o acordo for rescindido, as cobranças poderão ser retomadas a partir da etapa em que estavam.
Nos casos de cobrança judicial, a Fazenda Pública poderá pedir ao juiz a suspensão dos atos de execução relacionados às dívidas incluídas no acordo.
Próximos passos
O projeto será analisado de forma conclusiva pelas comissões de Indústria, Comércio e Serviços; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.
Projeto proíbe apostas em bets e prevê multas de até R$...
O Projeto de Lei 2972/26 proíbe no país a exploração, a oferta, a publicidade e o processamento de transações relacionadas às apostas de quota fixa, conhecidas como bets. O texto em análise na Câmara dos Deputados alcança operações físicas e virtuais, inclusive as plataformas sediadas no exterior.
Apresentada pelo deputado Rodrigo Rollemberg (PSB-DF), a proposta revoga a Lei 14.790/23, que regulamentou a atividade. O texto proíbe o uso de marcas, algoritmos, sistemas e estruturas comerciais voltados a essas apostas, além de proibir qualquer tipo de propaganda, patrocínio ou promoção mercadológica.
Para Rollemberg, os custos sociais e econômicos da atividade superam qualquer ganho de arrecadação. “Trata-se de volume gigantesco de renda das famílias desviado do consumo, da poupança e da quitação de despesas essenciais para circuitos estruturados sobre recorrência, compulsão e promessas”, afirmou.
Sanções e multas
Infratores estarão sujeitos a advertência, apreensão de bens ou suspensão das atividades e a multas de R$ 50 mil a R$ 2 bilhões. Da arrecadação com multas, 50% vão para o Fundo Nacional de Saúde, 30% para o Fundo de Defesa de Direitos Difusos e 20% para o Fundo Nacional para a Criança e o Adolescente.
Pelo texto, as plataformas com mais de 1 milhão de usuários deverão manter canais específicos para denúncias, adotar mecanismos de auditoria e publicar relatórios mensais de transparência sobre os conteúdos removidos.
A proposta também prevê atendimento gratuito por órgãos de defesa do consumidor. Devedores poderão invocar condição de vulnerabilidade especial em processos de renegociação de dívidas e cobranças, pelo prazo de até cinco anos.
Proteção e saúde
Segundo o Ministério da Fazenda, mais de 25,2 milhões de pessoas apostaram em bets em 2025. Naquele ano, mais de 217 mil solicitaram a autoexclusão e o bloqueio nas plataformas, a maior parte (73,4%) por tempo indeterminado.
A proposta estabelece regras para a proteção de crianças, adolescentes e jovens – 22,7% dos apostadores em 2025 tinham até 24 anos –, proibindo anúncios direcionados, uso de elementos atrativos e a contratação de influenciadores.
Para pessoas afetadas por transtorno do jogo, o texto garante direito ao acolhimento integral na Rede de Atenção Psicossocial do Sistema Único de Saúde (SUS), incluindo tratamento ambulatorial e internação.
Próximos passos
A proposta será analisada em caráter conclusivo pelas comissões de Defesa do Consumidor; de Previdência, Assistência Social, Infância, Adolescência e Família; de Comunicação; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Para virar lei, terá de ser aprovada pela Câmara e pelo Senado.
Saiba mais sobre a tramitação de projetos de lei
Congresso tem 32 medidas provisórias para serem votadas
O Congresso Nacional retoma os trabalhos em agosto com 32 medidas provisórias para analisar. Entre elas estão propostas sobre renegociação de dívidas, combustíveis, transporte, ressarcimento de descontos indevidos em benefícios do INSS e apoio a empresas afetadas pelo aumento das tarifas impostas pelos Estados Unidos.
Também há uma série de medidas editadas para subsidiar combustíveis, reduzindo os impactos da alta internacional do petróleo, e outras de apoio a empresas afetadas pelos tarifaços dos Estados Unidos.
Várias MPs trazem incentivos e linhas de crédito para o transporte de passageiros, com programas focados na renovação sustentável de frotas para motoristas profissionais e taxistas, além de apoio ao setor aéreo.
As medidas produzem efeitos imediatos, mas dependem da aprovação do Congresso para serem convertidas em lei. A votação ocorre primeiro nas comissões mistas, depois na Câmara e, por último, no Senado. Caso não sejam aprovadas no prazo máximo de 120 dias, as MPs perdem a validade. A contagem dos prazos é interrompida durante o recesso parlamentar, o que não aconteceu em 2026 porque o Congresso não pôde entrar formalmente em recesso sem a votação do projeto da Lei de Diretrizes Orçamentárias.
O projeto da LDO de 2027 (PLN 2/26) ainda não foi votado.
Conheça a tramitação de medidas provisórias
Desenrola
No Novo Desenrola Brasil, instituído pela MP 1355/26, pessoas com renda mensal de até R$ 8.105 poderão refinanciar dívidas de até R$ 15 mil por banco com taxa de juros máxima de 1,99% ao mês. A MP também contém regras específicas para aliviar dívidas de pequenas e microempresas, alcançando ainda os endividados com o Fundo de Financiamento Estudantil (Fies).
O programa atinge as dívidas relativas a empréstimos feitos até 31 de janeiro de 2026, com parcelas atrasadas entre 91 e 720 dias. Essas dívidas devem ser pessoais e relativas a cartão de crédito parcelado ou rotativo, cheque especial e crédito pessoal sem consignação em folha, por exemplo.
Editada em maio, a medida precisa ser votada até 31 de agosto e ainda aguarda a instalação da comissão mista na qual será analisada, para seguir para a Câmara e depois para o Senado.
Também aguarda instalação da comissão mista a MP 1373/26, que institui os programas Desenrola Adimplentes e Fies Empreendedor. As novas regras permitem a renegociação de dívidas de trabalhadores informais que estejam com o pagamento das parcelas em dia.
Já os estudantes beneficiados pelo Fies que estiverem com as parcelas em dia poderão ter acesso a um crédito especial para investir em seu próprio negócio.
Taxa das blusinhas
Publicada em maio, a MP 1357/26 tornou mais baratas as compras internacionais de pequeno valor. Um dos principais impactos práticos da medida é o fim do Imposto de Importação para compras de até US$ 50 feitas por pessoas físicas no âmbito do Programa Remessa Conforme. O tributo ficou popularmente conhecido como taxa das blusinhas.
A cobrança sobre compras internacionais de pequeno valor havia sido implementada em 2024 e gerou reação de consumidores e debates entre plataformas estrangeiras de comércio eletrônico e representantes do varejo nacional.
INSS
Publicada em julho, a MP 1378/26, abriu crédito extraordinário de R$ 547 milhões ao Ministério da Previdência Social. O dinheiro deve ser usado para ressarcir aposentados e pensionistas que sofreram descontos indevidos de entidades associativas. O ressarcimento possibilitado com esse crédito será para quem se cadastrou no aplicativo Meu INSS até o dia 20 de junho.
Já a MP 1369/26 amplia as atribuições do Programa de Gerenciamento de Benefícios (PGB). A intenção é reduzir as filas de análise de benefícios do INSS e da Perícia Médica Federal.
Combustíveis
A alta do petróleo fez com que o governo editasse, no primeiro semestre de 2026, várias medidas provisórias para tentar reduzir o impacto no preço dos combustíveis para os brasileiros.
Uma delas é a MP 1349/26, que institui o Regime Emergencial de Abastecimento Interno de Combustíveis. A medida ainda não foi analisada pela comissão mista e precisa ser votada ainda na primeira semana de agosto, já que o prazo se encerra no dia 4.
Além dela, estão em análise a MP 1358/26, que concede subvenção econômica à venda de combustíveis derivados de petróleo; a MP 1363/26, com subsídio para produtores e importadores de diesel; e medidas com créditos extraordinários para viabilizar ações contra a alta de preços de combustíveis (MP 1351/26, MP 1368/26, MP 1372/26 e MP 1380/26)
Tarifaço
A MP 1379/26 viabiliza a terceira rodada do Plano Brasil Soberano, com um socorro de R$ 18,5 bilhões em linhas de crédito com juros subsidiados para exportadores e setores considerados estratégicos para a economia nacional.
Além das empresas diretamente atingidas pelo tarifaço norte-americano, o programa passa a contemplar exportadores prejudicados por conflitos internacionais, como os do Golfo Pérsico. Também passam a ser contemplados setores considerados estratégicos.
Já a MP 1352/26 destinou R$ 5 bilhões adicionais para o Fundo de Garantia à Exportação (FGE), também para reforçar o Plano Brasil Soberano.
Transporte
Sete medidas em análise no Congresso tratam do setor de transporte de cargas e passageiros. Entre elas está a MP 1360/26, que simplifica exigências para o exercício da atividade dos mototaxistas, motoboys e profissionais de motofrete. O texto dispensa o registro do veículo na categoria aluguel e a inspeção semestral dos equipamentos obrigatórios e de segurança, entre outras regras.
Outras medidas criam linhas de financiamento para a compra de veículos novos por motoristas de aplicativo, taxistas e cooperativas de táxi (MP 1359/26), por mototaxistas e motoboys (MP 1366/26) e por transportadores de cargas e empresas de transporte de cargas ou passageiros (MP 1353/26).
Também há medidas provisórias com créditos extraordinários para viabilizar as linhas de financiamento de novos veículos (MP 1362/26 e MP 1354/26) e uma com crédito para empréstimos às companhias aéreas nacionais (MP 1365/26).
Deputado diz que edição de MP foi o acordo possível para...
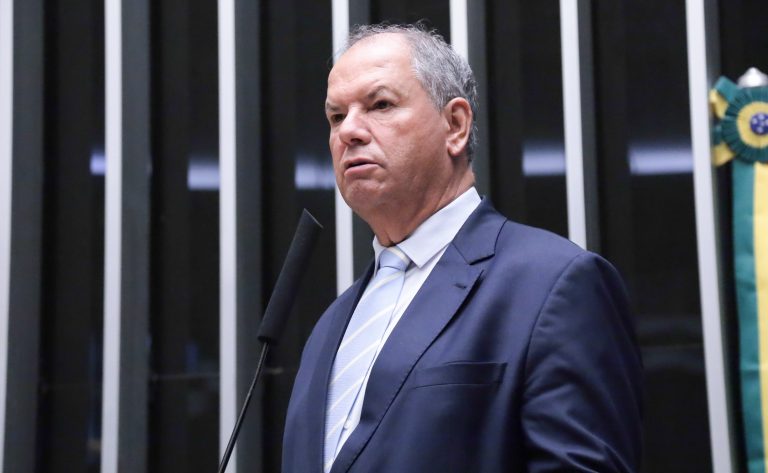
O deputado Alceu Moreira (MDB-RS) afirmou que a medida provisória sobre renegociação de dívidas rurais (MP 1376/26) ficou abaixo do texto defendido pela Frente Parlamentar da Agropecuária, mas foi “o possível” na negociação com o governo.
Em entrevista à Rádio Câmara nesta sexta-feira (17), o deputado disse que a MP permite a produtores afetados por perdas climáticas renegociarem dívidas e plantarem a próxima safra.
Alceu Moreira lembrou que a medida provisória foi resultado de um acordo construído entre o governo, representantes do setor e parlamentares, mediado pelo presidente da Câmara dos Deputados, Hugo Motta (Republicanos-PB).
Acordo
O deputado disse que, desde 2023, o setor buscava uma negociação com o governo para reparar as perdas de produtores com secas ou enchentes dos últimos anos.
O Projeto de Lei 5122/23, nesse sentido, vinha sendo debatido no Congresso. A equipe econômica do governo, no entanto, não aceitava os termos da proposta, que, entre outros pontos, permitia a utilização de recursos do Fundo Social do Pré-sal para socorrer os agricultores.
Diante do impasse nas negociações, nos últimos dias, foi construído um texto alternativo.
“O nosso produtor precisa estar nos bancos hoje negociando a próxima safra e a renegociação da dívida. A medida provisória, com certeza, nessa circunstância, foi o melhor remédio”, avaliou Alceu Moreira.
Medidas provisórias entram em vigor a partir da sua edição.
Dívidas de R$ 100 bilhões
Segundo estimativa do Ministério da Fazenda, a renegociação alcançará cerca de R$ 100 bilhões em dívidas e o impacto anual deverá ser inferior a R$ 4 bilhões nas contas públicas.
A medida provisória, segundo Alceu Moreira, trouxe prazos e juros melhores que a proposta inicial do governo, mas ainda inferiores ao que o setor queria. “O texto é o bom? Não, ele não é. Acho que foi o possível para ser negociado."
"Nós estamos conseguindo oito anos [de prazo de reembolso] com dois de carência, portanto, 10 anos, mas nós queríamos 10 [para reembolso] mais 3 [de carência]", comparou Moreira.
"Queriam nos dar juros de 6%, 9% e 12%. Nós trabalhamos muito e acabamos ficando em 5%, 8% e 11%. Eles queriam apenas um enquadramento de quem tivesse duas safras frustradas de 2019 até 2025. E nós conseguimos incluir aqueles que tiveram perda igual ou superior a 30% em duas safras, de 19 a 25", continuou.
"E aqueles que tiveram três safras com perda superior a 40% terão uma condição ainda mais vantajosa, com juro menor e prazo maior”, comemorou o deputado.
Mudanças no relatório
A medida provisória, embora tenha vigência imediata, precisa ser aprovada pelo Congresso em até 120 dias.
Alceu Moreira afirmou que a Frente Parlamentar da Agropecuária pretende continuar discutindo o tema e negociar mudanças no relatório. “Isso nos dá tempo para a negociação."
Ministro defende teto de R$ 140 mil para MEI; empresários cobram...
O ministro do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte, Paulo Henrique Pereira, defendeu, nesta quarta-feira (1º), a proposta de elevar de R$ 81 mil para R$ 140 mil o limite de faturamento anual dos microempreendedores individuais (MEI) até 2028. Ele participou de audiência pública na comissão especial da Câmara dos Deputados que analisa a proposta (PLP 108/21). Segundo o governo, a medida poderá beneficiar cerca de 17 milhões de MEIs.
A proposta, já aprovada pelo Senado, tramita em conjunto com o PLP 186/26, enviado pelo governo no fim de junho.
O ministro afirmou que há consenso entre governo e parlamentares sobre a necessidade de atualizar o teto do MEI, que não é reajustado há quase dez anos.
"Acho que esse é um momento histórico de correção da realidade dos microempreendedores individuais, que estavam há quase dez anos sem correção do teto e sem permissão para uma segunda contratação. O Brasil tem muito a ganhar com essa medida."
Proposta do governo
Paulo Henrique Pereira detalhou a proposta do governo e afirmou que ela faz parte de um conjunto de ações para fortalecer o empreendedorismo no país. Entre elas estão a estabilização da economia, linhas de crédito como o Pronampe e o Procred 360 e programas como o Contrata+Brasil.
O ministro também citou as três edições do Desenrola Brasil, voltadas à renegociação de dívidas das famílias, e anunciou o lançamento, nos próximos dias, de um programa de parcelamento de débitos para cerca de 3 milhões de microempreendedores inadimplentes.
O relator da comissão, deputado Jorge Goetten (Republicanos-SC), afirmou que a proposta em discussão também deverá tratar da inadimplência dos MEIs.
"Na atualização do enquadramento do MEI, nós queremos tratar a inadimplência. É muito bom um Refis (programa de recuperação fiscal) para o inadimplente, mas isso é tratar só as consequências. Nós queremos tratar, na aprovação da atualização do MEI, as causas da inadimplência."
Simples Nacional
Durante a audiência, representantes do setor empresarial defenderam a atualização dos limites de faturamento para enquadramento de micro e pequenas empresas no Simples Nacional.
As confederações nacionais da Indústria (CNI), dos Dirigentes Lojistas (CNDL) e do Comércio de Bens, Serviços e Turismo (CNC) afirmaram que o Índice Nacional de Preços ao Consumidor Amplo (IPCA), índice oficial da inflação, acumula alta de 60,7% desde a última atualização dos limites do Simples Nacional, em 2016.
O presidente da Confederação das Associações Comerciais e Empresariais do Brasil (CACB), Alfredo Cotait Neto, disse representar cerca de 23 milhões de micro e pequenos empresários.
"Se não incluir o Simples Nacional no projeto de correção, a sociedade vai se mobilizar, porque existe uma ação orquestrada para destruir o Simples Nacional e nós, da sociedade civil, não aceitamos."
A presidente da comissão, deputada Any Ortiz (PP-RS), afirmou haver um "cabo de guerra conceitual" com o Ministério da Fazenda. Segundo ela, a pasta considera que a atualização dos limites do Simples Nacional representa renúncia fiscal.
A parlamentar entregou ao governo um manifesto dos empresários em defesa da atualização dos valores.
"O Simples Nacional está ali junto desses 70% que compõem a geração de trabalho formal no país, uma parte importantíssima do nosso Produto Interno Bruto (PIB). Queremos que esses empreendedores tenham a mesma relevância que todos têm na nossa economia."
Atualização monetária
Paulo Henrique Pereira afirmou concordar que a correção dos limites do Simples Nacional representa apenas uma atualização monetária, e não uma renúncia fiscal. Segundo ele, governo e Parlamento precisam construir uma solução conjunta para o tema.
"A atualização do MEI está sendo feita sem adição de nenhum real a mais de tributação ao povo brasileiro. E temos que trabalhar imediatamente para tentar achar uma solução para o Simples. O governo está absolutamente aberto."
O relator Jorge Goetten afirmou que os projetos em análise na Câmara poderão abrir espaço para discutir a atualização do Simples Nacional.

Comissão aprova proibição de leilão e penhora de espaços culturais tombados

A Comissão de Cultura da Câmara dos Deputados aprovou o Projeto de Lei 66/2026, do deputado Lindbergh Farias (PT-RJ), que proíbe a penhora, o leilão e outras formas de expropriação de imóveis indispensáveis à preservação de bens tombados ou de patrimônios culturais imateriais reconhecidos pelo poder público.
A vedação vale sempre que o ato puder:
- comprometer a continuidade, a integridade ou a autenticidade do bem cultural;
- alterar o uso do espaço de forma incompatível com sua função cultural; e
- descaracterizar social, simbólica, econômica ou funcionalmente a prática protegida.
A regra vale para execuções fiscais, trabalhistas, cíveis ou administrativas, contra entes públicos ou privados. O projeto busca proteger o chamado "espaço cultural essencial", o imóvel público ou privado com função indispensável para a manutenção desses bens tombados.
Se já houver processo judicial ou administrativo de penhora ou leilão sobre um desses bens, o juiz ou a autoridade competente é obrigado a suspender a ação de forma imediata.
A medida pode ser determinada de ofício ou a pedido do Ministério Público, do órgão de proteção ao patrimônio cultural ou de entidade representativa da comunidade envolvida.
A suspensão não impede a apuração da dívida. O projeto determina que sejam priorizadas soluções alternativas, como negociação, parcelamento ou compensação. Qualquer decisão que afaste a suspensão deverá ser expressamente fundamentada, sob pena de nulidade.
Exceções
O projeto admite exceções à proibição, porém somente se forem cumpridos cumulativamente os seguintes requisitos:
- parecer técnico favorável do Instituto de Patrimônio Histórico e Artístico Nacional (Iphan) ou de órgão cultural competente;
- estudo de impacto cultural, social e econômico, com participação da comunidade;
- autorização expressa do Poder Legislativo correspondente — Congresso Nacional, Assembleia Legislativa, Câmara Legislativa ou Câmara Municipal —, conforme o nível de reconhecimento do bem.
O estudo de impacto cultural deverá avaliar a historicidade da prática, os vínculos sociais e identitários com o espaço, a possibilidade real de continuidade em outro local e os impactos sobre trabalho e renda. A ausência de qualquer requisito torna o ato nulo.
Alternativas à expropriação
O poder público deverá priorizar saídas que preservem o espaço cultural, como a renegociação de dívidas, a transferência da gestão do imóvel para associações ou cooperativas da comunidade e a celebração de convênios ou parcerias voltadas à sustentabilidade do bem protegido.
Lindbergh Farias citou a ameaça de leilão do imóvel da Feira de São Cristóvão, no Rio de Janeiro — sede do Centro Luiz Gonzaga de Tradições Nordestinas, reconhecido por lei federal como Patrimônio Cultural Imaterial do Brasil —, como exemplo do problema que o projeto busca resolver.
Para a relatora, deputada Sâmia Bomfim (Psol-SP) o projeto assegura, na prática, a continuidade das manifestações culturais. "A eventual alienação ou descaracterização desses espaços não representa apenas uma mudança de titularidade patrimonial, mas pode implicar a ruptura de vínculos históricos, sociais e simbólicos que sustentam determinadas práticas culturais", disse.
Sâmia Bomfim afirmou que as alternativas propostas pelo projeto, como a renegociação de dívidas, a gestão compartilhada e a celebração de parcerias, oferecem uma perspectiva equilibrada entre a proteção do patrimônio cultural e a viabilidade econômica dos espaços envolvidos, buscando o diálogo e o consenso.
Próximos passos
A proposta ainda será analisada, em caráter conclusivo, pelas comissões de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovada pela Câmara e pelo Senado.