
Tag: São Luís
Pesquisa apresentada no Conselho de Comunicação aponta alta taxa de depressão...
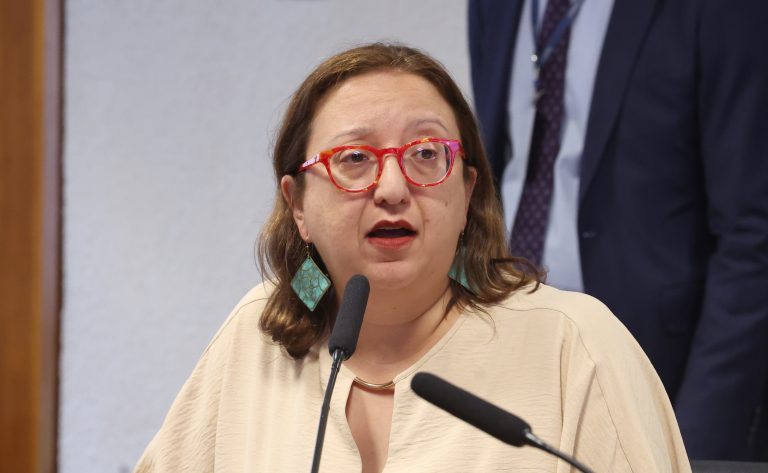
Mais de 50% dos jornalistas no Brasil apresentam sintomas de depressão. O dado faz parte da pesquisa Condições de Trabalho e Saúde Mental de Jornalistas no Brasil, lançada durante reunião do Conselho de Comunicação Social (CCS) do Congresso, nesta segunda-feira (14), no Senado.
O levantamento foi elaborado pela Fundação Jorge Duprat Figueiredo de Segurança e Medicina do Trabalho (Fundacentro), ligada ao Ministério do Trabalho e Previdência, em parceria com a Federação Nacional dos Jornalistas (Fenaj).
A intenção foi traçar um diagnóstico das condições de trabalho e da saúde mental dos jornalistas, em aspectos como estresse, ansiedade, depressão, insônia, capacidade para o trabalho, satisfação profissional, assédio moral, assédio digital, consumo de álcool e percepção de demanda, controle e apoio social no ambiente de trabalho.
A amostra foi composta por 257 jornalistas brasileiros, que responderam a um questionário on-line. Ainda de acordo com os dados, 47,8% dos entrevistados sofrem com estresse e 47,9% têm insônia.
Assédio moral
A coordenadora de Comunicação da Fundacentro, Cristiane Oliveira Reimberg, apontou uma naturalização do assédio moral dentro das redações. "Quando se considera 'pelo menos uma vez', foram 37% de relatos de casos entre os respondentes. Quando o critério leva em conta 'duas vezes ou mais', foram 26%", alertou.
O secretário-adjunto de Saúde e Segurança da Fenaj, Norian Segatto, lembrou que o advento das novas tecnologias intensificou a pressão sofrida pelos jornalistas.
"Nas grandes redações, as equipes de métrica, aquelas que medem quantos likes se dão, às vezes são maiores que a própria redação. E as pessoas são cobradas não pela qualidade da matéria que filmaram, mas por quantos likes ela recebeu. O chefe vai lá e fala: Olha, tua matéria deu menos de mil likes, você precisa mudar", lamentou.
Para Segatto, o estudo pode influenciar não só em futuras negociações sindicais, mas também em novas leis que protejam os trabalhadores da comunicação.
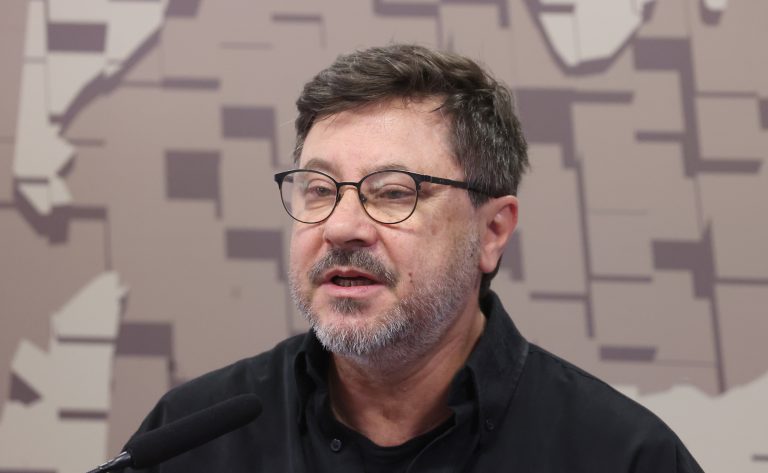
Para Samira de Castro, presidente da Fenaj e conselheira do CCS, o adoecimento mental não pode ser tratado como uma questão individual dos trabalhadores, e sim da organização e das condições de trabalho, incluindo jornadas prolongadas, pressão por produtividade, assédio, falta de autonomia profissional e violência digital.
Ataques a mulheres
A presidente do CCS, Patrícia Blanco, repudiou ataques que vêm sendo dirigidos a jornalistas, especialmente mulheres. Ela apontou palavras de baixo calão, insultos e banalização da violência sexual nesses ataques.
"Reforçamos que os insultos e a banalização da violência sexual configuram discurso de ódio, que não está protegido pela liberdade de expressão, como já decidiram a ONU [Organização das Nações Unidas] e o STF [Supremo Tribunal Federal], por afrontar a dignidade da pessoa humana e incitar diretamente a discriminação, a hostilidade e a violência", afirmou.
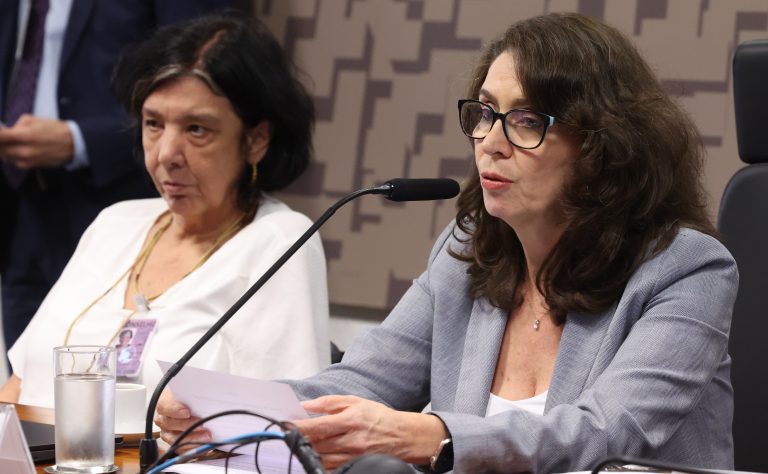
Patrícia Blanco lembrou que a Coalizão em Defesa do Jornalismo, grupo de entidades do setor, tem feito um monitoramento de violência contra jornalistas no período eleitoral. O primeiro relatório, alertou, mostra que, em duas semanas do período eleitoral, houve mais de 2,6 mil ataques contra jornalistas, dois terços deles voltados contra mulheres.
Moção de aplauso
Os conselheiros aprovaram moção de aplauso à ativista Veronyka Gimenes, cofundadora e diretora institucional da organização Código Não Binário. Ela foi indicada entre as 100 pessoas mais influentes em inteligência artificial de 2026 pela revista americana Time.
Veronyka é responsável pelo desenvolvimento da TybyrIA, modelo de inteligência artificial de código aberto criado para identificar discurso de ódio contra pessoas LGBTQIA+. O nome é uma homenagem a Tibira do Maranhão, indígena tupinambá executado em São Luís em 1614 e considerado por entidades LGBTQIA+ a primeira vítima registrada de homofobia no Brasil colonial.
"A inclusão amplia o reconhecimento internacional de um olhar sobre a inteligência artificial construído a partir do Sul Global, dos movimentos sociais e das comunidades atingidas por essas tecnologias", avaliou o conselheiro do CCS Caio Loures, representante das categorias profissionais de cinema e vídeo e autor da moção.
Próximas reuniões
Os conselheiros aprovaram o pedido de uma audiência pública sobre educação midiática e letramento digital, a ser realizada em novembro. A próxima reunião do Conselho de Comunicação Social está marcada para 5 de outubro, às 14 horas.
Com informações da Agência Senado

Cidades melhoram Índice de Desenvolvimento Sustentável em 2025

Projeto suspende necessidade de visto para turistas de Austrália, Canadá, EUA...

O Projeto de Decreto Legislativo 140/23 suspende a necessidade de vistos para cidadãos de Austrália, Canadá, Estados Unidos e Japão visitarem o Brasil. A proposta suspende os efeitos do Decreto 11.515/23, que retomou a exigência de vistos ao revogar norma de 2019.
O projeto, do deputado Marcel van Hattem (Novo-RS) e de outros oito parlamentares, tramita na Câmara dos Deputados.
De acordo com os autores, o decreto do governo reestabelecendo a exigência de vistos colocou em risco o emprego e a renda de milhões de brasileiros e brasileiras que vivem, diretamente ou indiretamente, do turismo no Brasil.
A justificativa do Poder Executivo de exigir vistos para atender o princípio da reciprocidade nas relações exteriores foi criticada pelos deputados. "A estratégia é elitista, pois, visando facilitar a vida dos brasileiros que têm condições para viajar ao exterior, coloca em risco o emprego e a renda do ambulante de São Luís do Maranhão, da camareira de Porto de Galinhas, da dona de pousada de Alter do Chão", afirmam os parlamentares.
Segundo os autores da proposta, apenas outros 3 de 30 países latino-americanos (Cuba, Bolívia e Venezuela) seguem o princípio da reciprocidade ao exigir visto de cidadãos dos Estados Unidos. Outros, como Paraguai e Argentina, não cobram o visto para entrada.
"Boa parte dos turistas norte-americanos que viajam à América do Sul deixam de visitar o Brasil. Visitam as 'Cataratas del Iguazú', mas deixam de conhecer as 'Cataratas do Iguaçu', pois precisariam pagar 160 dólares por um visto", dizem os deputados.
Os parlamentares também reclamam de o governo ter usado como justificativa para retomada dos vistos o fato de não haver aumentado a entrada de turistas como o esperado, quando a regra foi suspensa em 2019. "Qualquer estudante do primeiro semestre de Estatística sabe que tal análise deve levar em conta demais fatores que possam ter influenciado na variável dependente no período, como uma pandemia", afirmam os deputados. Em 11 de março de 2020, a Organização Mundial da Saúde declarou a pandemia de Covid-19.
Próximos passos
A proposta será analisada pelas comissões de Relações Exteriores e de Defesa Nacional; e de Constituição e Justiça e de Cidadania. Depois, seguirá para votação em Plenário.
Para virar lei, a proposta precisa ser aprovada pela Câmara e pelo Senado.

Círio de Nazaré do Maranhão é reconhecido como manifestação da cultura...

Projeto aprovado que regulamenta a reforma tributária tem regime específico para...

Para restaurantes, bares, lanchonetes e operações de fornecimento de alimentação, o Projeto de Lei Complementar (PLP) 68/24 estabelece um mecanismo para manter a carga tributária incidente, usando como referência o período de 1º de janeiro de 2017 a 31 de dezembro de 2019.
Estarão de fora do regime específico os fornecimentos de alimentação para empresas, eventos ou para aviação civil.
Assim, segundo o texto do relator, deputado Reginaldo Lopes (PT-MG), primeiro será definido, em percentual, o quanto de tributos sobre consumo (PIS/Cofins e ICMS/ISS) incidia sobre a receita no período citado. Esse número será dividido pela soma das alíquotas de referência do Imposto sobre Bens e Serviços (IBS) e da Contribuição Social sobre Bens e Serviços (CBS), tributos criados pela reforma tributária.
O que resultar será um percentual da alíquota padrão (fixada por cada ente federativo), de modo que, quando aplicado sobre a alíquota de referência, gere arrecadação equivalente, em percentual, àquela dos tributos extintos.
Nesse cálculo, o texto aprovado determina a inclusão de montantes de impostos indiretos sobre o consumo e também de IOF sobre seguros.
Os cálculos serão aprovados pelo Ministério da Fazenda e pelo Comitê Gestor do IBS, após consulta e homologação do Tribunal de Contas da União (TCU).
Essa metodologia não incluirá operações realizadas por empresas optantes pelo Simples Nacional e MEI.
Quanto à apropriação de créditos, os bares, restaurantes e lanchonetes poderão se apropriar de créditos do IBS e da CBS nas compras em relação às etapas anteriores. Essa medida não constava do texto original do projeto que regulamenta a reforma tributária. No entanto, continua proibida a apropriação por parte de empresas que contratarem os serviços.
Segundo a Receita, a maior parte dos bares e restaurantes se enquadra no Simples Nacional e não pagaria esses tributos no regime normal, pois eles apenas substituirão os atuais na arrecadação única do Simples.
Hotelaria
No caso de serviços de hotelaria (inclusive flats e airbnb), parques de diversão e parques temáticos, a sistemática é semelhante à de bares e restaurantes, principalmente quanto à manutenção de carga tributária usando-se como parâmetro o período de janeiro de 2017 a dezembro de 2019.
No entanto, como esses empreendimentos pagam também ISS, ele será incluído nos cálculos, assim como tributos indiretos de ICMS, ISS, PIS/Cofins, IPI e IOF-seguros não recuperados como créditos nas compras realizadas por eles no período.
Encontrando-se a carga tributária dessa forma, o cálculo da alíquota aplicável segue as normas de bares e restaurantes. No cálculo não serão consideradas operações realizadas por MEIs e optantes do Simples Nacional.
Esses empreendimentos poderão também aproveitar créditos de IBS e CBS sobre suas compras de materiais e serviços necessários à atividade. Por outro lado, os adquirentes de seus serviços não poderão aproveitar créditos.
Transporte de passageiros
Quanto ao transporte de passageiros, o projeto da reforma tributária prevê situações diferenciadas. Os transportes rodoviário e metroviário urbano, semiurbano e metropolitano terão isenção de IBS e CBS quando funcionarem sob regime de autorização, permissão ou concessão pública.
Para o transporte ferroviário e hidroviário urbano, semiurbano e metropolitano, as alíquotas do IBS e da CBS terão redução de 100%, mas não poderão ser aproveitados créditos, tanto nas compras feitas pelos prestadores desses serviços quanto por empresas contribuintes regulares que comprarem os serviços de transporte.
Em relação aos serviços de transporte coletivo de passageiros intermunicipal e interestadual, seja rodoviário, hidroviário ou ferroviário, o cálculo das alíquotas seguirá as mesmas regras usadas para o setor de hotelaria, mas a alíquota final deverá manter a carga tributária que incidia de janeiro de 2017 a dezembro de 2019.
Por outro lado, os prestadores desses serviços poderão aproveitar créditos gerados em suas compras de bens e serviços, assim como o contribuinte regular em relação aos serviços desse transporte contratados por ele.
Outro tipo de transporte que contará com redução é o aéreo regional, definido como a aviação doméstica que tenha voos com origem ou destino:
- na Amazônia Legal ou
- em capitais regionais – São Luís (MA) ou Natal (RN), por exemplo;
- em centros sub-regionais – Patos de Minas (MG) ou Rio Claro (SP), por exemplo;
- centros de zona – Arapongas (PR) ou Tupã (SP), por exemplo; ou
- centros locais, assim definidos pelo Instituto Brasileiro de Geografia e Estatística (IBGE).
No entanto, caberá ao Ministério de Portos e Aeroportos regulamentar o tema.
Ao contrário do texto original do projeto, não será permitida a apropriação de créditos pelas companhias aéreas sobre suas compras ou pelo contratante do serviço que seja contribuinte regular dos tributos. A redução de alíquota será de 40%.
Agências de turismo
Agências de turismo terão regras diferenciadas conforme a venda seja de passagens aéreas ou de outros serviços (hospedagem, passeios. etc.). Assim, para passagens, a base de cálculo é o valor da operação, com alíquota igual à do transporte aéreo ou do transporte aéreo regional, quando for o caso (40% de desconto).
O contribuinte de IBS e CBS comprador das passagens poderá se apropriar de créditos na compra.
Quanto aos demais serviços de intermediação, para encontrar a base de cálculo deverão ser descontados do valor de venda os repasses feitos pela agência aos fornecedores e somados outros acréscimos cobrados do usuário, comissões e incentivos recebidos e sua margem.
Nesse caso, a alíquota será igual à aplicada para hotelaria e, ao contrário do texto original, o contribuinte adquirente dos serviços poderá aproveitar créditos.
Sobre bens e serviços adquiridos pelas agências poderão ser aproveitados créditos, desde que não dedutíveis da base de cálculo, caso, por exemplo, de serviços de limpeza ou material de escritório.
Empresas de futebol
O PLP 68/24 reproduz as regras da Tributação Específica do Futebol (TEF) da Lei 14.193/21, aplicável às Sociedades Anônimas do Futebol (SAFs), mas a alíquota fica um pouco maior.
Por esse regime, esses clubes de futebol pagarão 4% a título de Imposto sobre a Renda da Pessoa Jurídica (IRPJ), Contribuição Social sobre o Lucro Líquido (CSLL) e contribuições para o INSS. Atualmente, esse percentual já é aplicado, mas inclui o PIS/Cofins.
Com a proposta, a CBS, que substitui o PIS/Cofins, será de 1,5% sobre a receita. O IBS fica em 3% (metade para estados e metade para municípios).
A base de cálculo de todos esses tributos é a receita recebida, inclusive aquela referente a:
- prêmios e programas de sócio-torcedor;
- cessão dos direitos desportivos dos atletas;
- cessão de direitos de imagem; e
- transferência do atleta para outra entidade desportiva ou seu retorno à atividade em outro clube.
Quanto aos créditos, poderão ser aproveitados apenas aqueles relativos às operações de transferência de jogadores. Nas transferências internacionais, o ganho da SAF pela vinda de jogadores (importação) será tributado normalmente, mas a negociação do atleta para o exterior será considerada exportação, gozando de imunidade de CBS e IBS.
Outros desportos
Quanto a outros esportes, haverá redução de 60% das alíquotas para a prestação de serviços de educação desportiva (aulas de natação, atletismo, por exemplo) pelo contribuinte regular.
A mesma redução será aplicada à gestão e exploração do desporto por associações e clubes esportivos filiados a federação ou confederação, valendo inclusive para a receita de venda de ingressos; fornecimento oneroso ou não de bens e serviços (inclusive ingressos) por meio de programas de sócio-torcedor; cessão dos direitos desportivos dos atletas e transferência de atletas para outra entidade desportiva ou seu retorno.
Organismos internacionais
Em relação a repartições consulares, diplomáticas e organismos internacionais com representação no Brasil, após verificação do regime aplicado às representações brasileiras no país de origem, haverá isenção de IBS e CBS para operações com bens e serviços, seja das entidades ou dos seus funcionários, nos termos de regulamento.
Defesa nacional
Serviços e produtos adquiridos pela administração pública e relacionados à segurança nacional terão 60% de redução das alíquotas de IBS e CBS. Entre os serviços estão contemplados os de tecnologia da informação, de manutenção e reparo de veículos e equipamentos militares.
Quando a sociedade for estrangeira e um mínimo de 20% de seu capital estiver em posse de sócio brasileiro, o desconto também poderá ser aplicado.
Entre os bens, figuram desde aviões, blindados, navios, explosivos e rações para tropas até dispositivos de segurança cibernética.
Nesse item, Reginaldo Lopes incluiu vários serviços direcionados a celulares ainda sem classificação tributária que contarão com alíquota reduzida se prestados à administração pública a título de segurança nacional e da informação.
Entre eles destacam-se:
- serviço de localização, bloqueio ou seguro de dispositivo perdido ou furtado para proteção de informações pessoais;
- serviço de proteção e ressarcimento de transações bancárias indevidas, motivadas por furto, roubo ou sequestro;
- serviço de conexão protegida e de criptografia para dispositivos;
- identificação e alerta de arquivos maliciosos ou de alterações para acessar informações.
Comunicação institucional
Por fim, o PLP 68/24 reduz em 60% as alíquotas de serviços de comunicação institucional prestados à administração pública direta, às autarquias e às fundações públicas.
Estão incluídos os serviços relacionados ao gerenciamento de páginas eletrônicas e redes sociais, assessoria de imprensa e relações públicas.
Nesse ponto, o texto aprovado reforça que os fornecedores desses serviços estão sujeitos à alíquota padrão quando o adquirente não seja o setor público mencionado (empresa pública de economia mista, por exemplo).