
Tag: valor
Projeto cria cashback para compras nacionais de até 50 dólares
O Projeto de Lei 3061/26 prevê que seja devolvido ao consumidor o valor dos tributos federais de consumo pagos em compras nacionais de pequeno valor. O texto cria a Devolução de Equivalência Tributária do Varejo Nacional (DET-Varejo Federal) com o objetivo de compensar as isenções tributárias de importações de pequeno valor. A proposta está em análise na Câmara dos Deputados.
Pela proposta, o limite para compras de pequeno valor será de US$ 50, convertidos em reais, ou R$ 250, prevalecendo o maior valor. Esse número deverá ser atualizado conforme mudanças no regime das importações.
A DET-Varejo Federal será oferecida ao consumidor final pessoa física, identificado pelo CPF. O benefício poderá ocorrer por meio de:
- abatimento automático do valor da compra;
- devolução do dinheiro;
- crédito financeiro;
- Pix, conta bancária ou carteira digital;
- crédito fiscal ou abatimento em uma compra posterior.
A devolução não poderá ser apropriada pelo fornecedor, pela plataforma digital, pelo marketplace ou por outros intermediários da operação.
A medida valerá para compras feitas em lojas físicas, comércio eletrônico, aplicativos, plataformas digitais, marketplaces, feiras, eventos, centros comerciais e cooperativas, desde que a operação seja realizada por fornecedor estabelecido no Brasil e destinada a consumidor pessoa física.
Em justificativa, a autora, deputada Any Ortiz (PP-RS), cita a Medida Provisória 1357/26, que autorizou o Ministério da Fazenda a reduzir, inclusive a zero, a alíquota do Imposto de Importação sobre compras internacionais de até US$ 50. A MP foi posteriormente convertida na Lei 15.502/26.
Any Ortiz reforçou que a iniciativa não cria reserva de mercado nem restringe importações. "Ao contrário, trata-se de ampliar a liberdade real do consumidor, permitindo que ele escolha entre o produto importado e o produto vendido no Brasil sem que a tributação induza artificialmente sua decisão", disse.
A proposta proíbe que as compras sejam fracionadas para enquadrar uma operação acima do limite no benefício. Isso inclui dividir pedidos, carrinhos de compra, notas fiscais, pagamentos ou entregas.
Quais tributos entram
A devolução deverá considerar os tributos federais ligados à produção, industrialização, importação, comercialização, receita, faturamento ou circulação econômica da venda da mercadoria ao consumidor final.
A medida, no entanto, não alcança tributos sobre renda, lucro, patrimônio, propriedade e folha de salários, além do Imposto Seletivo e dos tributos estaduais, distritais e municipais.
Pequenos negócios
A regulamentação deverá simplificar as obrigações para microempreendedores individuais, microempresas, empresas de pequeno porte, nanoempreendedores e outros fornecedores de pequeno porte. A emissão do documento fiscal e a identificação do consumidor pelo CPF, porém, serão mantidas.
Próximos passos
O projeto será analisado de forma conclusiva pelas comissões de Indústria, Comércio e Serviços; de Defesa do Consumidor; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.
Projeto fixa piso salarial de R$ 3.624 para auxiliares médicos e...
O Projeto de Lei 3038/26 fixa piso salarial de R$ 3.624 para auxiliares de médicos e de cirurgiões-dentistas com jornada de 20 horas semanais. O valor será calculado de forma proporcional à jornada, respeitado o limite máximo de 40 horas semanais.
A proposta está em análise na Câmara dos Deputados.
O projeto define como auxiliares as seguintes categorias profissionais:
- auxiliares de laboratório e de radiologia;
- internos de serviço médico ou odontológico;
- técnicos em Prótese Dentária;
- Técnicos em Saúde Bucal (TSB) e Auxiliares em Saúde Bucal (ASB).
Pelo texto, o piso salarial deverá ser reajustado anualmente em 1º de janeiro. Para trabalhadores da iniciativa privada e empregados públicos, o reajuste seguirá a variação acumulada do Índice Nacional de Preços ao Consumidor Amplo (IPCA). Para servidores estatutários, o reajuste será definido por lei específica do respectivo ente federativo.
Além da remuneração, o projeto estabelece regras para a jornada de trabalho desses profissionais:
- a jornada normal será de 4 horas diárias, permitindo o acréscimo de até 2 horas extras mediante acordo escrito ou força maior;
- a remuneração por trabalho noturno ou hora extra deverá ter um acréscimo de 50% em relação à hora normal;
- o profissional que trabalhar para mais de um empregador não poderá exceder o limite de 6 horas de trabalho diárias no total;
- fica garantido um repouso de 10 minutos a cada 90 minutos de trabalho.
O projeto prevê que o custeio da medida pelo setor público será via Fundo Nacional de Saúde (FNS).
O autor, deputado Alfredinho (PT-SP), citou dados da Frente Nacional em Defesa dos Técnicos e Auxiliares em Saúde Bucal pelos quais o país conta com mais de 400 mil técnicos e auxiliares no setor, além de milhares de profissionais de laboratório e radiologia.
"Apesar dessa relevância estrutural, essas categorias permanecem até hoje sem piso salarial legal próprio, submetidas apenas à CLT geral e à assimetria das negociações coletivas", frisou.
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Saúde; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.
Projeto cria regras para anúncios de emprego em plataformas digitais e...
O Projeto de Lei 1636/26 estabelece regras de transparência, responsabilidade e prevenção ao aliciamento para plataformas digitais que veiculam anúncios de emprego no Brasil. A ideia é coibir práticas fraudulentas e o tráfico de pessoas.
Em análise na Câmara dos Deputados, a proposta abrange páginas de internet, aplicativos ou redes sociais com mais de 1 milhão de usuários mensais ativos no Brasil, independentemente do local da sede ou de constituição jurídica.
Autora do projeto, a deputada Ana Paula Lima (PT-SC) destacou que já existem regras semelhantes em outros países. “Não existe razão legítima para que um trabalhador brasileiro receba menos proteção”, disse.
Diretrizes e sanções
Pelo texto, as empresas terão de adotar sistemas automatizados para identificar indícios de aliciamento, como remuneração desproporcional ou dispensa de qualificação para o exterior, submetendo os casos suspeitos à revisão humana.
O projeto proíbe o direcionamento de anúncios por segmentação vedada (como gênero, raça, idade ou deficiência). As empresas responderão de forma solidária pelos danos causados por vagas fraudulentas mantidas no ar após notificação.
Em caso de descumprimento, o texto prevê advertência, multas e suspensão do serviço no Brasil por até 180 dias, por decisão judicial. O valor arrecadado será destinado ao Fundo Nacional Antidrogas e ao Fundo de Amparo ao Trabalhador.
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Relações Exteriores e de Defesa Nacional; de Segurança Pública e Combate ao Crime Organizado; de Comunicação; de Trabalho; e de Constituição e Justiça e de Cidadania.
Para virar lei, o texto terá de ser aprovado pela Câmara e pelo Senado.
Projeto cria regras para gratuidade de justiça a produtores rurais
Projeto prioriza armazenagem de hortifrutis em programas federais de infraestrutura
Projeto limita anuidade da OAB e de outros conselhos de classe...
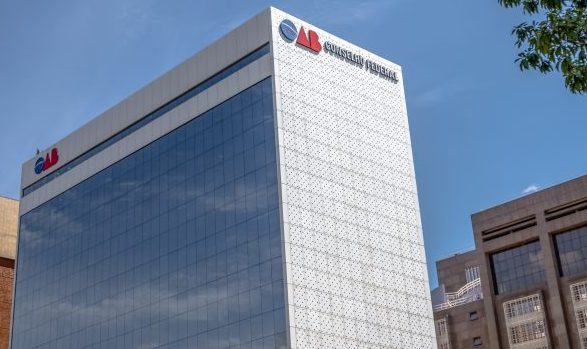
O Projeto de Lei 2188/26 estabelece o valor máximo de R$ 250 para a anuidade cobrada pela Ordem dos Advogados do Brasil (OAB). A proposta também fixa limites para as contribuições arrecadadas pelos demais conselhos profissionais.
Pelo texto em análise na Câmara dos Deputados, as anuidades não poderão passar de R$ 250 para profissionais de nível superior e R$ 125 para nível técnico. Para empresas, os valores vão de R$ 250 a R$ 2.000, conforme o capital social.
A proposta altera o Estatuto da Advocacia (Lei 8.906/94) e a Lei 12.514/11, que trata das contribuições para conselhos profissionais. Todos os valores poderão ser corrigidos anualmente pelo Índice Nacional de Preços ao Consumidor (INPC).
Cobrança e disparidade
O Estatuto da Advocacia hoje não prevê teto para as anuidades. A Lei 12.514/11 fixou R$ 500 para o nível superior e R$ 250 para o nível técnico – valores que, corrigidos pelo INPC até julho de 2026, chegam a R$ 1.135,61 e R$ 567,81.
Segundo o deputado Kim Kataguiri (Missão-SP), autor do projeto, a ideia é evitar cobranças excessivas sobre trabalhadores. Na justificativa apresentada, ele afirmou que reduzir e limitar tributos e contribuições é uma medida de justiça social.
Kataguiri disse ainda que a ausência de teto legal gerou distorções na advocacia após o Supremo Tribunal Federal (STF) entender que a OAB não precisa seguir a regra dos demais conselhos, com seccionais cobrando anuidades próximas a R$ 1.000.
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Trabalho; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Para virar lei, terá de ser aprovado pela Câmara e pelo Senado.
Projeto proíbe narradores e comentaristas de divulgar cotações de apostas em...
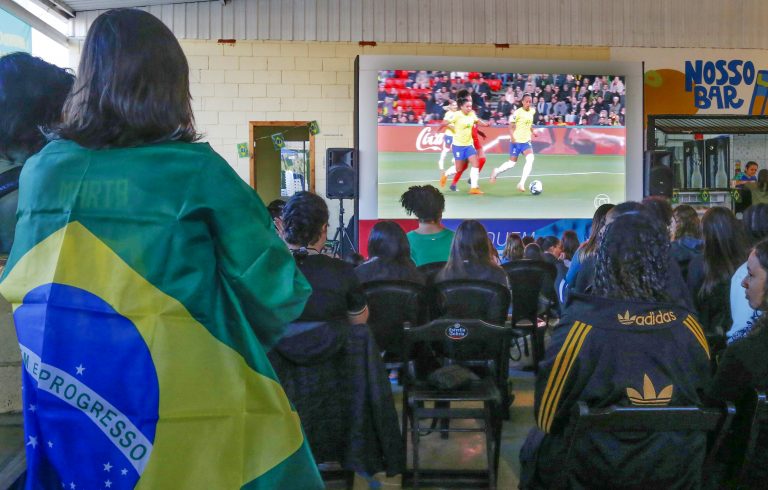
O Projeto de Lei 3265/26 proíbe narradores, comentaristas, repórteres e entrevistados de mencionar odds (cotações) durante a transmissão de eventos esportivos. Também ficam proibidas expressões que relacionem o desempenho dos atletas ou o resultado da partida a ganhos ou perdas, além de palpites e prognósticos voltados ao jogo de azar.
As "odds" servem para indicar a probabilidade de um evento acontecer e definir o valor do pagamento potencial.
Em análise na Câmara dos Deputados, o projeto de lei vale para transmissões ao vivo por rádio, televisão aberta ou por assinatura, plataformas digitais de compartilhamento de vídeo e serviços de streaming. As regras abrangem as etapas de pré-jogo, intervalo e pós-jogo.
O objetivo, segundo a autora da proposta, deputada Camila Jara (PT-MS) não é proibir as apostas, mas separar a comunicação comercial da narração esportiva. "É medida de proteção ao consumidor, à saúde pública e à integridade do esporte, que devolve ao torcedor o direito de assistir ao jogo sem ser convertido, a cada lance, em alvo de uma estratégia de indução ao jogo."
Tipster esportivo
O texto permite que informações comerciais sobre apostas sejam apresentadas durante a transmissão por profissional certificado como consultor de apostas, ou tipster esportivo.
Nesse caso, a pessoa não poderá atuar ao mesmo tempo como locutor esportivo, comentarista ou repórter de campo.
Emitida pelo Ministério da Fazenda, com validade de dois anos, a certificação do tipster deverá comprovar conhecimentos sobre apostas de quota fixa, probabilidades, gerenciamento de riscos e proteção dos apostadores.
Os candidatos também deverão ser capacitados em normas éticas, deveres fiduciários e prevenção ao jogo patológico, além de não possuir antecedentes criminais relacionados a fraude, manipulação de resultados ou violações à integridade esportiva.
O profissional terá ainda de agir com boa-fé, não prometer ganhos certos, informar a vantagem matemática da casa de apostas quando apresentar uma odd, evitar linguagem que estimule decisões impulsivas, declarar conflitos de interesse e não apostar no evento esportivo que estiver comentando.
Alertas durante a transmissão
Pelo texto, sempre que o tipster mencionar odds, fizer um palpite ou falar sobre apostas, a emissora deverá informar que se trata de conteúdo publicitário. Isso será feito por meio de alerta fixo na tela e da leitura, pelo próprio profissional, de uma mensagem sobre a parceria comercial e os riscos financeiros dos jogos de azar.
O alerta visual deverá permanecer durante todo o comentário sobre apostas e por pelo menos 5 segundos depois. A participação do tipster deverá ocorrer em “tela fria”, sem imagens ao vivo do evento.
Responsabilidade das emissoras
O projeto determina que as emissoras assumam responsabilidade solidária diante da conduta de seus empregados. Essa responsabilidade não poderá ser afastada sob a alegação de que a manifestação foi uma “opinião pessoal”.
O descumprimento das regras poderá resultar em multa de 0,1% a 2% do faturamento bruto da emissora no ano anterior, com valor mínimo de R$ 50 mil e máximo de R$ 10 milhões. Em caso de reincidência ou quando a transmissão tiver mais de 1 milhão de espectadores simultâneos, os percentuais poderão ser duplicados.
Também poderão ser aplicadas a suspensão da publicidade de casas de apostas na emissora por 30 a 180 dias e a obrigação de veicular mensagens educativas sobre os riscos de jogos on-line.
Locutores que violarem as regras e tipsters que descumprirem seus deveres também poderão receber multa pessoal de até 10% do valor aplicado à emissora.
Caberá ao Ministério da Fazenda fiscalizar e aplicar as sanções.
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Comunicação; de Defesa do Consumidor; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.
Saiba mais sobre a tramitação de projetos de lei
Fim da ‘taxa das blusinhas’ para compras até US$ 50 agora...
A Presidência da República sancionou a lei que põe fim à taxa das blusinhas. Publicada na edição extra do Diário Oficial da União da quinta-feira (10), a Lei 15.502/26 autoriza a redução a zero no Imposto de Importação em compras internacionais de até US$ 50 (em torno de R$ 260).
O texto altera o Decreto-Lei 1804/80, e autoriza o ministro da Fazenda a modificar as alíquotas do Imposto de Importação no Regime de Tributação Simplificada (RTS). As alíquotas poderão ser reduzidas a zero na faixa de tributação de até US$ 50, e a 30% na faixa de até US$ 3 mil. A legislação anterior estabelecia alíquota de 20% para remessas de até US$ 50 e de 60% para compras de até US$ 3 mil, além do ICMS.
As compras internacionais continuam sujeitas ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS), com alíquotas definidas pelos estados e pelo Distrito Federal.
Alíquotas diferentes
O texto também autoriza o Ministério da Fazenda a estabelecer alíquotas diferentes segundo dois critérios: a forma de transporte da encomenda (remessa postal ou expressa) e a adesão ou não ao programa de conformidade da Receita Federal. A remessa postal é aquela transportada pelos Correios. Já a remessa expressa é enviada por empresas privadas de courier, em serviço aéreo ou com entrega porta a porta. A inclusão desse dispositivo não modifica imediatamente a tributação, mas permite que o governo diferencie futuramente as alíquotas aplicadas a cada modalidade.
O Executivo também poderá estabelecer limites de quantidade ou de frequência para o uso da alíquota reduzida nas compras destinadas a pessoas físicas. Poderá ainda definir critérios para impedir o fracionamento artificial de remessas e o uso do regime em operações comerciais ou de revenda.
A nova lei permite usar a taxa de câmbio do dia da compra para calcular o valor das mercadorias adquiridas em plataformas habilitadas no programa de conformidade. Atualmente, a mudança na cotação do dólar entre a compra e a entrada da mercadoria no país pode mudar o valor sobre o qual os impostos são calculados.
A nova lei teve origem na Medida Provisória (MP 1357/26) encaminhada pelo Executivo ao Congresso Nacional em maio deste ano. A matéria foi aprovada na Câmara no dia 3 de setembro e em seguida enviada ao Senado, onde foi aprovada no mesmo dia.
Medicamentos
A nova legislação prevê alíquota zero do Imposto de Importação de medicamentos sem similar nacional adquiridos por pessoas físicas para uso próprio no tratamento de doenças raras ou negligenciadas.
Esses produtos também ficarão fora dos limites de valor previstos no Regime de Tributação Simplificada. Para ter o benefício, o medicamento deverá ser classificado pela Agência Nacional de Vigilância Sanitária (Anvisa) como “sem similar nacional”.
Os critérios e os procedimentos para garantir a isenção serão regulamentados pelos órgãos competentes. A medida produzirá efeitos observado o prazo máximo de 180 dias da publicação da lei.
Impacto econômico
O texto determina que o Ministério da Fazenda avaliará periodicamente os efeitos econômicos da tributação das remessas internacionais. O primeiro levantamento deverá ser concluído e publicado em até três meses. Os demais deverão ser realizados em intervalos de, no máximo, seis meses.
A análise deverá considerar:
- os impactos sobre emprego e renda, especialmente nos setores que empregam mais trabalhadores;
- a competitividade da indústria e do comércio varejista;
- os preços dos produtos de consumo popular;
- o volume, o valor e a origem das remessas internacionais;
- as diferenças tributárias e concorrenciais entre os produtos importados e os nacionais; e
- os efeitos sobre a arrecadação federal e estadual.
O acompanhamento deverá abranger obrigatoriamente os setores têxtil, de vestuário, calçados, acessórios, brinquedos e cosméticos. O Ministério da Fazenda terá até 15 dias, após a conclusão de cada avaliação, para publicar o relatório.
O Congresso Nacional também deverá realizar uma avaliação anual do regime. Para isso, o Poder Executivo terá de apresentar, até 30 de abril de cada ano, um relatório com os valores arrecadados, os impactos na indústria e no comércio e a estimativa de renúncia de receitas para o ano seguinte. O objetivo das avaliações é gerar um banco de dados para que Executivo e Legislativo busquem caminhos para avançar na isonomia tributária para a indústria e o comércio nacional.
Responsabilização das plataformas
A nova lei busca ainda ampliar a responsabilidade das plataformas digitais intermediadoras e dos operadores logísticos habilitados no programa de conformidade da Receita Federal. As empresas habilitadas no programa deverão adotar mecanismos para identificar indícios de subfaturamento, fracionamento artificial de encomendas e ocultação do remetente. Entre as providências exigidas estão a rastreabilidade dos vendedores estrangeiros, o monitoramento de padrões anormais de remessas, a manutenção de registros eletrônicos e a cooperação com o Fisco.
As plataformas de comércio eletrônico também precisarão verificar os dados cadastrais dos vendedores, incluindo CPF ou CNPJ, contas bancárias, carteiras digitais e outros meios de pagamento associados. Deverão ainda oferecer canais para denúncias de produtos ilegais ou que violem direitos de propriedade intelectual, retirar ofertas irregulares e suspender vendedores infratores.
Além de cooperar com as autoridades, as plataformas terão de apresentar relatórios trimestrais ao Conselho Nacional de Combate à Pirataria e aos Delitos contra a Propriedade Intelectual. O descumprimento das obrigações poderá resultar em advertência, multa, suspensão temporária e, nos casos mais graves ou reiterados, proibição de operar no mercado brasileiro.
Com informações da Agência Senado

Projeto amplia mecanismos para regularização de dívidas com a União

O Projeto de Lei 3186/26 amplia as formas de regularização de dívidas de pessoas físicas e empresas com a União, suas autarquias e fundações públicas. A proposta autoriza novos descontos, aumenta o prazo para quitação e cria regras de acordo com a capacidade de pagamento do devedor.
Em análise na Câmara dos Deputados, o texto altera a lei que regulamenta a negociação de dívidas com a União (Lei 13.988/20).
A medida prevê pagamento em até 240 meses (20 anos) para dívidas envolvendo pessoa física, microempreendedor individual (MEI), microempresa ou empresa de pequeno porte e nas hipóteses de empresas em recuperação judicial, recuperação extrajudicial ou com plano de reestruturação homologado.
Hoje, o prazo é de 120 meses (dez anos) podendo chegar a 145 meses para pessoa física, microempresa e empresa de pequeno porte.
No caso de tributos sociais, como INSS, PIS e Cofins, o limite continua sendo de 60 meses.
Conforme o autor, deputado Júlio Cesar (PSD-PI), as formas disponíveis de renegociação aumentam a inadimplência à medida que deixam de contemplar alguns grupos de devedores.
"Quando o valor cobrado supera a capacidade real de pagamento, a Fazenda Pública não amplia a arrecadação, apenas reduz a probabilidade de recebimento, alimenta a litigiosidade e sustenta execuções fiscais de baixa efetividade", reforçou em justificativa.
Adequação da dívida
A proposta cria um instrumento para adequar o valor da dívida à capacidade de pagamento do devedor. A análise deverá considerar, entre outros fatores, a preservação da atividade econômica, a existência de recuperação judicial ou extrajudicial, plano de reestruturação homologado e situação de crise econômico-financeira.
“O redutor não é automático nem gera direito subjetivo à redução máxima. Sua aplicação depende de decisão administrativa motivada, da análise da capacidade de pagamento, da avaliação da recuperabilidade do crédito e da demonstração do interesse público”, explicou o autor.
O desconto incidirá sobre multas, juros de mora, encargos legais e outros acréscimos decorrentes do atraso, sem redução do valor principal da dívida.
Os percentuais máximos variam conforme o perfil do devedor:
- pessoa física: até 90% no parcelamento e 95% no pagamento à vista. Em caso de emergência ou calamidade reconhecida, o desconto pode chegar a 100%;
- MEI, microempresa e empresa de pequeno porte: até 90% no parcelamento e 95% no pagamento à vista. Segundo o texto do projeto, a redução máxima para essas categorias também pode alcançar até 100%;
- empresa no lucro presumido: até 85% no parcelamento e 90% no pagamento à vista;
- empresa no lucro real: até 80% no parcelamento e 85% no pagamento à vista;
- empresa em recuperação judicial: até 95% no parcelamento e 100% no pagamento à vista. Em caso de emergência ou calamidade reconhecida, o desconto também pode chegar a 100%.
Bônus de adimplência
A proposta também prevê um bônus de adimplência para as parcelas pagas até a data de vencimento. O benefício poderá ser acumulado com o redutor, respeitados os limites constitucionais.
Os percentuais máximos do bônus também variam conforme o perfil do devedor:
- pessoa física: até 25%. Em situação de emergência ou calamidade reconhecida, pode chegar a 30%;
- MEI, microempresa e empresa de pequeno porte: até 20%. Em situação de emergência ou calamidade reconhecida, pode chegar a 25%;
- empresa no lucro presumido: até 15%. Em situação de emergência ou calamidade reconhecida, pode chegar a 20%;
- empresa no lucro real: até 10%. Em situação de emergência ou calamidade reconhecida, pode chegar a 15%;
- empresa em recuperação judicial: até 50%. Em situação de emergência ou calamidade reconhecida, pode chegar a 60%.
Atualização da dívida
O projeto também permite recalcular o valor da dívida no caso de renegociação usando apenas o IPCA. Multas, juros de mora, encargos legais e outros acréscimos pelo atraso não seriam considerados nesse cálculo.
Se o acordo for rejeitado ou descumprido, a cobrança integral da dívida seria restabelecida.
Dívidas de casal
O projeto permite juntar as dívidas do casal para definir as condições de negociação, desde que haja consentimento de ambas as partes. A renegociação deverá considerar a análise conjunta da renda, do patrimônio e da capacidade de pagamento do núcleo familiar.
O texto deixa claro que a medida não transfere automaticamente para um dos cônjuges a responsabilidade pela dívida do outro.
Dívidas não tributárias
A proposta estende o mecanismo de transação aos créditos não tributários da União, de suas autarquias e fundações públicas. Contudo, ficam fora dessa regra as dívidas decorrentes de sanção penal, improbidade administrativa, ressarcimento ao erário por dolo ou fraude, dano ambiental doloso e multas eleitorais.
Regularidade fiscal
De acordo com o projeto, a existência de irregularidade fiscal não impede a renegociação. No entanto, é preciso observar as exigências constitucionais e legais relacionadas à contratação com o Poder Público, ao recebimento de benefícios fiscais ou creditícios e à emissão de certidão de regularidade fiscal.
Suspensão das cobranças
Outra medida prevista no texto é a suspensão da cobrança das dívidas incluídas no acordo de renegociação quando o pedido estiver em análise. Isso inclui novos atos de cobrança e o bloqueio de patrimônio.
Se o pedido for rejeitado ou o acordo for rescindido, as cobranças poderão ser retomadas a partir da etapa em que estavam.
Nos casos de cobrança judicial, a Fazenda Pública poderá pedir ao juiz a suspensão dos atos de execução relacionados às dívidas incluídas no acordo.
Próximos passos
O projeto será analisado de forma conclusiva pelas comissões de Indústria, Comércio e Serviços; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.
Poder Judiciário tem maior correção das despesas com pessoal no Orçamento...
As despesas com pessoal do Poder Judiciário, do Ministério Público da União e da Defensoria Pública no projeto do Orçamento de 2027 (PLN 24/26) ficaram cerca de R$ 2 bilhões acima dos limites calculados pelo Poder Executivo.
A informação está na mensagem do Executivo, que encaminhou o projeto para o Congresso, e foi destacada em nota conjunta das consultorias de Orçamento da Câmara e do Senado sobre os principais pontos do texto.
Para 2027, o Executivo teve que adotar um limite de crescimento para as despesas de pessoal porque as contas de 2025 e 2026 apresentaram déficit e as regras do arcabouço fiscal impõem restrições.
De acordo com a mensagem do Executivo, órgãos e Poderes da União “apresentaram possibilidades de interpretação alternativa, as quais poderiam resultar em limites distintos para o crescimento da despesa com pessoal”.
De qualquer forma, foi apresentada uma proposta com gastos gerais com pessoal de R$ 464 bilhões para 2027, um valor ainda R$ 7 bilhões abaixo do limite global calculado. Executivo, Legislativo e o Fundo Constitucional do DF ficaram com despesas abaixo dos limites individuais e compensaram os demais.
O orçamento total de pessoal e encargos é de R$ 509,45 bilhões porque ainda devem ser somados mais R$ 11,15 bilhões para pagamentos de sentenças judiciais e R$ 34,24 bilhões para a contribuição patronal ao Plano de Seguridade Social do Servidor Público.
Essa despesa total com pessoal e encargos sociais representa 27,39% da receita corrente líquida, o que atende os limites globais e individuais da Lei de Responsabilidade Fiscal (LRF), mesmo sem computar todas as deduções permitidas.
No Poder Executivo, excluídos ex-territórios, sentenças judiciais e o Fundo Constitucional do DF, a despesa corresponde a 20,55% da receita corrente líquida, quando o limite da LRF é de 37,9%.
Previdência Social
A nota das consultorias também destaca a redução do déficit da Previdência Social em 2027 por conta da reforma feita em 2019. “Em 2027, espera-se que a tendência decrescente permaneça, com redução na relação déficit/PIB, dada a estimativa de necessidade de financiamento na proposta orçamentária de R$ 340 bilhões, tendo em vista a arrecadação de R$ 875,1 bilhões para fazer frente a despesas de R$ 1.215,1 bilhões”, afirma a nota.
Emendas parlamentares
Os consultores ainda afirmam que o valor das emendas parlamentares constante do projeto do Orçamento de 2027 está R$ 90 milhões abaixo do que seria correto. Isso porque o Executivo teria aplicado a correção sobre o valor aprovado na Lei Orçamentária de 2026. Mas, segundo a nota, esse valor é inferior ao limite financeiro autorizado para o ano.
O total das emendas individuais e de bancadas estaduais previsto no projeto para o ano que vem é de R$ 44,8 bilhões.
A nota explica que cada deputado e cada senador terão, respectivamente, como limite de emendas para 2027, cerca de R$ 43 milhões e R$ 79,1 milhões, em comparação a R$ 40,2 milhões e R$ 74 milhões na Lei Orçamentária de 2026.