
Tag: valores
Líder do governo afirma que ajuste fiscal não retira recursos da...
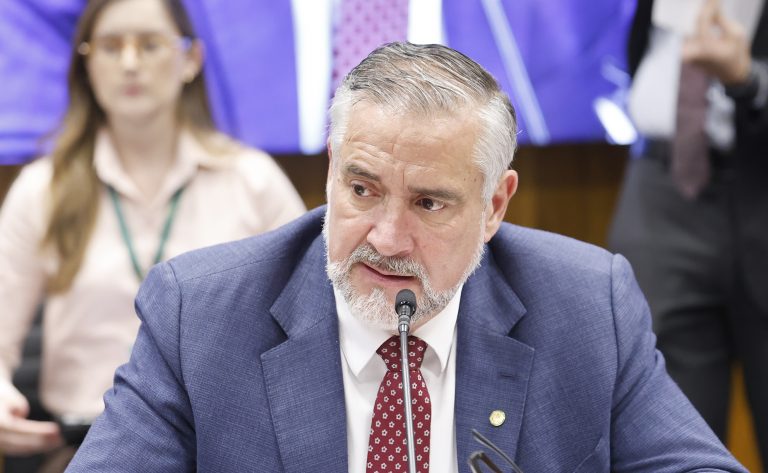
O líder do governo na Câmara, deputado Paulo Pimenta (PT-RS), afirmou que o Projeto de Lei Complementar 299/26 não altera os critérios de cálculo dos investimentos mínimos em saúde e educação nem retira recursos dessas áreas. Segundo ele, a proposta busca abrir espaço no Orçamento para incluir despesas e compromissos assumidos pelo governo durante a campanha eleitoral, além de permitir a manutenção de subsídios aos combustíveis.
“Em nenhum momento o governo propôs ou trouxe para o debate alterar o cálculo do piso da saúde e da educação. Isso não é verdade”, declarou.
O projeto do Executivo altera o arcabouço fiscal para reforçar o controle das contas públicas e criar novos mecanismos de ajuste. O texto-base foi aprovado pelo Senado na semana passada, e os destaques pendentes devem ser votados nesta terça-feira (17). Em seguida, deve seguir para análise dos deputados.
Ministro do Planejamento anuncia novas medidas de ajuste fiscal para 2027
Impacto
O governo estima que as medidas podem gerar um impacto positivo de até R$ 56,1 bilhões nas contas públicas em 2027, com previsão de bloqueios e contingenciamentos de despesas para cumprir o centro da meta fiscal.
Pimenta explicou que o objetivo do projeto é permitir a inclusão de despesas que não estavam previstas quando o Orçamento foi encaminhado ao Congresso. Entre elas, estão o Novo Desenrola, o Pix do MEI e a universalização do Pé-de-Meia para estudantes do ensino médio.
Segundo o líder, essas iniciativas foram compromissos assumidos pelo presidente Luiz Inácio Lula da Silva durante a campanha eleitoral e precisam ter previsão orçamentária.
Combustíveis
Outro ponto mencionado por Pimenta é a manutenção dos subsídios aos combustíveis. De acordo com ele, o governo destina cerca de R$ 15 bilhões por mês para manter os preços da gasolina e do diesel em níveis compatíveis com a realidade da população.
“Se não fosse isso, a gasolina estaria a R$ 10 e o diesel a R$ 9”, afirmou.
“Os subsídios foram necessários em razão da guerra e da alta do preço internacional do petróleo, e a proposta busca garantir espaço no Orçamento para a continuidade dessa política”, explicou o líder do governo.
O deputado também esclareceu que o projeto trata de uma receita extraordinária e temporária, criada por meio do imposto de exportação de petróleo, para financiar os subsídios aos combustíveis.
Paulo Pimenta reforçou que a medida não significa retirar da saúde e da educação as receitas provenientes do petróleo e do gás natural. Ele classificou como equivocadas as informações divulgadas durante o debate sobre a proposta.
Salário mínimo e BPC
O líder do governo também contestou informações de que o projeto poderia afetar o reajuste do salário mínimo e os valores do Benefício de Prestação Continuada (BPC). Segundo ele, essas mudanças nunca foram apresentadas pelo governo durante a discussão.
O deputado reconheceu que parlamentares têm dúvidas e preocupações sobre possíveis impactos da proposta em áreas como saúde, educação, salário mínimo e BPC, mas afirmou que os esclarecimentos têm contribuído para ampliar o apoio ao projeto.
“É natural que os parlamentares tenham dúvidas e manifestem preocupação com questões tão caras, como o orçamento da saúde e da educação, o salário mínimo e o BPC. Mas não vamos nos calar diante de determinadas narrativas que passaram a acusar o presidente Lula de estelionato eleitoral. Precisamos estabelecer a verdade”, defendeu Pimenta.
Câmara aprova projeto que amplia acesso ao crédito imobiliário do Programa...
A Câmara dos Deputados aprovou projeto de lei que reformula o programa Habite Seguro de financiamento de imóveis para profissionais de segurança pública.
A matéria será enviada ao Senado.
De autoria do deputado Capitão Alden (PL-BA), o Projeto de Lei 4480/25 foi aprovado com substitutivo do deputado Rodrigo da Zaeli (PL-MT), que permite o financiamento com subsídio de um segundo imóvel em certas situações, inclusive para reforma ou construção. Por outro lado, nem todo profissional inativo poderá recorrer ao programa.
As subvenções poderão ser cumulativas com as de outros programas habitacionais e o recebimento de mais de uma por beneficiário do Habite Seguro será possível para:
- dependentes e cônjuges de agentes falecidos em razão do exercício do cargo, os quais farão jus a uma concessão da subvenção, independentemente de uso anterior pelo falecido;
- aos beneficiários egressos de programas de proteção que necessitem substituir a moradia por razões de segurança; e
- aos agentes de segurança pública que passaram à inatividade em decorrência de lesão, enfermidade ou sequela adquirida no exercício da função.
Nos contratos de financiamento de reforma da moradia própria, a subvenção ocorrerá por meio do reembolso do pagamento da parcela de quitação do contrato.
Novo imóvel
Para o profissional que já possua um imóvel, situação que normalmente impede o acesso ao programa, o texto aprovado permite o financiamento àquele, na ativa ou inativo, que comprove ameaça contra sua vida ou integridade física ou de membro de sua família que com more com ele, desde que a ameça, cumulativamente:
- decorra do exercício do cargo, função ou serviço;
- seja atribuída a organização criminosa armada, organização criminosa ultraviolenta, grupo paramilitar ou milícia privada; e
- repercuta sobre a unidade habitacional de que é proprietário, possuidor, promitente comprador, usufrutuário ou cessionário.
Depois de cessada a ameaça, o profissional deverá regressar ao imóvel que já possuía e colocar o imóvel comprado ou construído com recursos do programa à disposição do Habite Seguro para a transferência a novos beneficiários.
A localização desse imóvel devolvido ao programa será resguardada por sigilo para proteger o beneficiário.
Renda
Segundo o texto, a subvenção econômica poderá ofertada a beneficiários que não se enquadrem nas faixas de renda do programa Minha Cada, Minha Vida, à qual o Habite Seguro passa a ser vinculado.
Para isso, o interessado deverá ter renda mensal superior em até 50% a mais da maior faixa de renda urbana aplicável ao Minha Casa, Minha Vida.
Entretanto, em outro trecho do texto, o relator especifica que o enquadramento no Habite Seguro não estará condicionado a limite máximo de remuneração mensal, com garantia de condições diferenciadas de crédito imobiliário previstas na lei.
Fontes de financiamento
O substitutivo aprovado permite ao Fundo Nacional de Segurança Pública (FNSP) atuar como fundo garantidor de créditos concedidos por cooperativas de crédito e instituições financeiras privadas que atuarem como agentes financeiros do programa Habite Seguro.
Outra fonte de recursos poderá vir de emendas parlamentares destinadas a ação orçamentária específica do Ministério da Justiça e Segurança Pública, que estarão sujeitas ao mesmo regime de execução, monitoramento, prestação de contas e controle aplicável aos demais recursos empregados no programa, sem prejuízo das regras específicas da legislação orçamentária e financeira.
Subsídio complementar
Como subsído complementar, o programa poderá ofertar valores específicos segundo as faixas existentes do programa Minha Casa, Minha Vida:
- R$ 35 mil para a faixa Urbano 1;
- R$ 32,42 mil para a faixa Urbano 2;
- R$ 30 mil para a faixa Urbano 3; e
- R$ 25 mil para a faixa Urbano 4.
No entanto, esses valores não geram direito subjetivo ao interessado, além de serem condicionados à disponibilidade orçamentária.
Medida provisória cria fundo garantidor para novas operações de crédito rural
A Medida Provisória (MP) 1376/26, aprovada pela Câmara dos Deputados, prevê a renegociação de dívidas rurais de produtores prejudicados por quebras de safras devido a eventos climáticos extremos entre 2019 e 2025.
A proposta perde a vigência amanhã e precisa ser votada ainda pelo Senado.
Para cobrir a inadimplência das novas operações de crédito viabilizadas pela MP, o texto autoriza a União a participar como cotista de fundo garantidor, que também deverá contar com a participação de produtores rurais e instituições financeiras, admitido o ingresso de outros entes federativos.
O fundo cobrirá apenas os atrasos de pagamento de empréstimos feitos por produtores afetados por eventos climáticos adversos e não contará com qualquer tipo de garantia ou aval por parte do poder público, respondendo por suas obrigações até o limite dos bens e direitos de seu patrimônio.
Esse fundo garantidor terá natureza privada e poderá ser criado, administrado, gerido e representado, judicial e extrajudicialmente, por instituição financeira pública ou privada.
Um regulamento definirá:
- o total que a União deverá colocar no fundo, a critério do ministro da Fazenda;
- os limites máximos de garantia;
- as operações passíveis de enquadramento; e
- os critérios de participação de seus integrantes e de acesso à cobertura.
Cédula rural
A MP autoriza os bancos a comprar cédulas de produto rural (CPR) com liquidação financeira para quitar ou amortizar outra cédula emitida por produtor rural anteriormente emitida em favor de instituições financeiras até 31 de dezembro de 2025.
Mudança introduzida pelo relatório do deputado Paulo Pimenta (PT-RS) nessa regra, permite que a cédula tenha sido emitida também em favor de:
- cooperativas de produção agropecuária;
- de fornecedores de insumos agropecuários;
- de empresas cerealistas; ou
- de demais pessoas jurídicas que adquiram, armazenem ou comercializem produtos agropecuários.
Uma CPR é um título emitido pelo produtor como uma espécie de promissória, com taxas de correção e juros, a ser resgatada no futuro, seja por meio da entrega de produção ainda não colhida ou em dinheiro (CPR com liquidação financeira).
Tipos de CPRs
No caso da MP, a autorização envolve três CPRs:
- a nova que será comprada;
- a que será quitada ou amortizada por esta nova CPR e cuja emissão deve ter ocorrido até 2025; e
- uma terceira, mais antiga, que já tinha sido quitada pela segunda CPR e fora emitida pelo produtor, enquadrado nas condições impostas pela MP.
O prazo de reembolso da nova cédula emitida será de até oito anos e o banco poderá utilizar recursos livres ou direcionados ao setor rural para adquirir a CPR.
Já a segunda CPR, que será quitada ou amortizada, precisa ter entrado em situação de inadimplência a partir de 1º de janeiro de 2021 e deverá estar registrada em entidade registradora autorizada pelo Banco Central.
A operação terá de ser contratada em 120 dias da regulamentação e poderá cumprir exigências da poupança rural e da Letra de Crédito do Agronegócio (LCA) estabelecidas pelo Conselho Monetário Nacional (CMN).
Taxa, periodicidade, garantias, carência e forma de pagamento seguirão normas da regulamentação, segundo a estrutura da operação e a negociação com a instituição financeira.
Fraude
O texto estabelece punições, independentemente dos processos civis e penais, para o produtor rural ou cooperativa de produção que, por ação ou omissão dolosa, tentar fraudar as regras para obter os financiamentos.
Isso se aplica àquele que apresentar, utilizar ou se beneficiar de laudo, relatório técnico, declaração ou qualquer outro documento com informação falsa ou fraudulenta para comprovar perda de safra ou de renda.
As punições são:
- perda imediata do benefício eventualmente concedido;
- restituição integral dos valores recebidos indevidamente, acrescidos de atualização monetária, juros legais e demais encargos previstos em lei; e
- impedimento de contratar operações de crédito rural subvencionadas ou de receber incentivos públicos pelo prazo de até cinco anos, observado o devido processo legal.
Já o profissional legalmente habilitado que emitir, assinar, homologar ou validar laudo técnico, parecer, relatório ou documento com informações falsas, fraudulentas ou incompatíveis com a realidade da propriedade ou da perda de safra ou de renda responderá solidariamente pelos danos causados ao erário.
Para esse profissional haverá ainda:
- sanções administrativas aplicáveis pelo órgão ou pela entidade competente;
- comunicação ao respectivo conselho profissional para apuração de infração ética e aplicação das penalidades cabíveis; e
- responsabilização civil pelos prejuízos causados.
Relatório
A título de transparência, o Executivo federal deverá apresentar relatório com informações sobre as operações e os valores efetivamente contratados.
O prazo para isso será de 120 dias depois do fim do prazo, também de 120 dias, para contratação dos empréstimos; portanto 240 dias da publicação da MP.
Free shops
Outro assunto incluído na MP pelo relator prevê que os produtos a serem colocados à venda nos free shops de portos, aeroportos e fronteiras terrestres não se submetem às mesmas exigências administrativas e regulatórias da importação ordinária, devendo ser equiparados à bagagem acompanhada do passageiro internacional quando da chegada ao país, ou equiparados à exportação na saída do Brasil.
Antigo SFH
O texto aprovado também prorroga o prazo de pagamento das dívidas do antigo Sistema Financeiro da Habitação (SFH), atualmente a cargo da Caixa Econômica por meio do Fundo de Compensação de Variações Salariais (FCVS), com as instituições financeiras.
O prazo iria até janeiro de 2027 e foi estendido até 2030.
O prazo para apresentação dos pedidos de habilitação passa para 30 de junho de 2027.
Projeto cria recuperação judicial simplificada para pequenas dívidas
O Projeto de Lei 3068/26 cria procedimento simplificado de recuperação judicial para empresas com dívida de até mil salários-mínimos (R$ 1,6 milhão) e que tenham até 40 credores. A medida também beneficia empreendimentos criados há pelo menos seis meses.
Pela proposta em análise na Câmara dos Deputados, um novo pedido de recuperação desse tipo só poderá ser feito dois anos após o encerramento do processo anterior.
O plano de recuperação poderá seguir modelo do Conselho Nacional de Justiça (CNJ) ou ser elaborado pela própria empresa, de acordo com critérios definidos pelo órgão. Esse documento poderá dispor sobre descontos, períodos de carência, parcelamento e outras formas de recuperação.
Entre as medidas de simplificação, o projeto permite que o pagamento das custas judiciais ocorra no final do processo, reduzindo o gasto inicial da empresa.
O texto define o valor da causa em 50% do total das dívidas incluídas na recuperação judicial, além de prever a gratuidade da Justiça, conforme a legislação.
Segundo o autor, o deputado licenciado Ilacir Bicalho (Republicanos-MG), embora a legislação já tenha um procedimento especial para microempresas e empresas de pequeno porte, os pequenos negócios ainda enfrentam dificuldades para acessar a recuperação judicial.
“Custos processuais elevados, exigências documentais complexas e limitações na negociação com credores acabam afastando justamente as empresas que mais necessitam de instrumentos céleres e acessíveis de reestruturação”, assinalou em justificativa.
Credores
O projeto classifica os credores em cinco grupos para definir o tratamento de cada categoria no plano de recuperação.
- Credores trabalhistas: pessoas que têm valores a receber relacionados ao trabalho, como salários e verbas trabalhistas.
- Credores com garantia real: aqueles cuja dívida é garantida por um bem, como um imóvel ou equipamento.
- Credores sem garantia real: aqueles que não têm um bem específico garantindo o pagamento.
- Credores de pequena quantia: quem tem até 20 salários mínimos (R$ 32 mil) a receber. O projeto garante a esse grupo tratamento semelhante ao dos créditos trabalhistas quanto ao prazo máximo de pagamento (até um ano).
- Credores com garantia fiduciária que aderirem ao procedimento: são aqueles cuja dívida é garantida por cessão ou propriedade fiduciária e que decidirem participar da recuperação simplificada.
Mediação
Quando houver viabilidade econômica, a proposta garante que, antes de rejeitar o plano ou decretar a falência, o juiz realize a conciliação entre a empresa e os credores, com duração de até 120 dias.
Se essa negociação não tiver resultado, serão aplicadas as regras gerais de falência previstas na Lei de Recuperação Judicial e Falências.
Próximos passos
O projeto será analisado de forma conclusiva pelas comissões de Indústria, Comércio e Serviços e de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.
Proposta cria marco legal para o Programa de Garantia de Preços...
O Projeto de Lei 3039/26 institui em lei federal o Programa de Garantia de Preços para a Agricultura Familiar (PGPAF). A medida visa proteger a renda dos produtores rurais enquadrados no Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) e assegurar a sustentabilidade econômica da produção no campo.
Criado originalmente e regulamentado pelo Decreto 5.996/06, o programa garante aos agricultores um bônus de desconto no pagamento de financiamentos rurais de custeio ou investimento. O desconto é concedido quando o preço de venda do produto no mercado fica abaixo do preço de garantia fixado para a cultura.
“A proposição busca fortalecer o PGPAF por meio de base legal específica, conferindo-lhe maior segurança jurídica, estabilidade institucional e legitimidade democrática”, explica o autor do projeto, deputado Pezenti (MDB-SC).
Cálculo
Conforme o texto, o preço de garantia de cada produto será calculado com base no seu custo variável de produção, podendo variar em até 10% para mais ou para menos, sem ficar abaixo do preço mínimo oficial definido pelo governo federal.
Uma das novidades da proposta é permitir que o comitê gestor do programa defina valores mínimos de bônus por hectare financiado, variando conforme o produto e a modalidade de crédito. Segundo Pezenti, essa medida corrige uma limitação do modelo atual, que aplica limites por CPF sem considerar o tamanho da área cultivada.
“O PGPAF consolidou-se, ao longo de quase duas décadas, como um dos mais relevantes instrumentos de proteção de renda da agricultura familiar brasileira”, reforça o autor. Ele acrescenta que o projeto transforma o programa em “um instrumento mais moderno, eficiente e alinhado às melhores práticas de política agrícola”.
Gestão
A Companhia Nacional de Abastecimento (Conab) prestará apoio técnico no levantamento dos custos de produção e na apuração dos preços de mercado. As regras operacionais e limites de desconto caberão ao Conselho Monetário Nacional (CMN).
A concessão do bônus será condicionada à disponibilidade orçamentária da União. Em caso de insuficiência de recursos, terão prioridade no atendimento os agricultores de menor renda, as regiões de maior vulnerabilidade socioeconômica e os cultivos essenciais à segurança alimentar.
Tramitação
O projeto tramita em caráter conclusivo e será analisado pelas seguintes comissões da Câmara:
- Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural;
- Finanças e Tributação; e
- Constituição e Justiça e de Cidadania.
Para virar lei, o texto precisa ser aprovado pelos deputados e pelos senadores.
Saiba mais sobre a tramitação de projetos de lei
Projeto pune empresas que atrasarem pagamento de médicos
O Projeto de Lei 3022/26 autoriza os Conselhos Regionais de Medicina (CRMs) a aplicarem sanções administrativas, como multas e suspensão de registro, às empresas que atrasarem ou deixarem de pagar salários e honorários de médicos. A proposta está em análise na Câmara dos Deputados.
A medida altera a lei que criou os Conselhos de Medicina (Lei 3.268/57) e abrange hospitais, operadoras de planos de saúde, entidades filantrópicas, cooperativas e organizações sociais (OSs).
Pela proposta, são consideradas infrações a falta de pagamento após o vencimento e o "atraso reiterado" (três ou mais atrasos em um período de 12 meses) no repasse de salários, plantões ou sobreavisos.
Punições
O projeto define que, após processo administrativo no CRM garantindo o direito de defesa, a empresa que cometeu as infrações poderá ser punida com:
- advertência escrita;
- multa de 1 a 100 vezes o valor da anuidade da pessoa jurídica;
- suspensão do registro no conselho por até um ano;
- cancelamento definitivo do registro.
Como o cálculo da multa é baseado na anuidade paga ao CRM, a qual varia conforme o tamanho da empresa, as punições podem ir de R$ 902, para clínicas de pequeno porte, até R$ 721,6 mil para grandes hospitais ou operadoras de saúde, conforme tabela de valores do CFM.
As punições mais graves (suspensão e cancelamento) só poderão ser aplicadas em caso de atraso superior a 90 dias, quebra de acordo de parcelamento feito com os médicos, reincidência ou prática de atrasos reiterados.
A medida prevê ainda que a empresa não poderá alegar a ausência de repasses do governo ou do plano de saúde para deixar de pagar o médico.
Segurança jurídica
Os autores do projeto, deputados Eduardo da Fonte (PP-PE) e Lula da Fonte (PP-PE), observam que o Conselho Federal de Medicina (CFM) já editou norma com essas mesmas regras (Resolução 2.462/26), mas alertam que a medida pode ser alvo de disputas na Justiça por não ter amparo em lei.
"A simples existência de norma infralegal pode não ser suficiente para sustentar medidas sancionatórias, especialmente as mais gravosas. A ausência de autorização legal expressa pode comprometer a efetividade da atuação dos conselhos", argumentam os deputados.
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Saúde; e de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.
Projeto cria classificação etária detalhada para desenhos animados
O Projeto de Lei 2452/26, em análise na Câmara dos Deputados, torna obrigatória a classificação de desenhos animados e de animações digitais por faixa etária.
As normas valerão para produções exibidas na televisão, no cinema, em plataformas de streaming e nas redes sociais.
O texto define regras de conteúdo para cada faixa etária e estabelece obrigações para plataformas digitais que oferecem produções infantis.
As faixas específicas para a primeira infância são:
- menores de 2 anos: não haverá classificação de conteúdo recomendada para essa faixa. As produções destinadas a esse público deverão apresentar um alerta sobre os riscos do uso de telas por bebês, com base em orientações da Organização Mundial da Saúde (OMS) e da Sociedade Brasileira de Pediatria.
- de 2 a 4 anos: o conteúdo deverá ser assistido com supervisão dos pais ou responsáveis. As produções deverão ter finalidade educativa, narrativa lenta, ausência de violência e estímulos sensoriais moderados.
- de 4 a 6 anos: a supervisão dos pais ou responsáveis será recomendada. Serão permitidos conflitos leves, desde que tenham solução construtiva, cooperativa e pacífica.
Para crianças de até 6 anos, o projeto proíbe:
- violência física, situações de perigo iminente, ameaças e cenas de pavor;
- sequestro;
- morte;
- humilhação e bullying entre personagens;
- conteúdo de conotação sexual, sexualização de personagens infantis ou piadas ou insinuações de caráter sexual; e
- uso de constrangimento ou discriminação para provocar humor ou desenvolver a história.
Também serão proibidos recursos que possam causar excesso de estímulos, como mudanças de cena com duração inferior a 3 segundos, sons estridentes, flashes luminosos intensos e padrões visuais repetitivos ou intensos.
Classificação por faixa etária
O texto elimina o uso do selo genérico “Livre para todos os públicos” nas animações infantis. Cada produção deverá receber uma classificação específica de acordo com a faixa etária.
Autor do projeto, o deputado Dr. Ismael Alexandrino (PSD-GO) diz que o objetivo é orientar pais e responsáveis sem restringir o acesso às produções culturais.
“A medida não constitui censura nem restrição de acesso. A classificação indicativa tem caráter exclusivamente informativo e orientativo. Seu objetivo é capacitar pais e responsáveis para escolhas conscientes, e não substituir a autoridade parental", afirma.
Regras para plataformas digitais
Pela proposta, plataformas digitais e serviços de vídeo sob demanda, como as plataformas de streaming, ficam obrigados a oferecer gratuitamente ferramentas de controle parental.
Essas empresas deverão, ainda, impedir que seus sistemas de recomendação indiquem à criança animações classificadas para idade superior à cadastrada em seu perfil.
Sanções e prazo para adaptação
O descumprimento das regras poderá levar a sanções administrativas e multas. Os valores arrecadados serão destinados ao Fundo Nacional da Criança e do Adolescente.
As plataformas e as produtoras terão 180 dias, a partir da publicação da futura lei, para se adaptar às novas exigências.
Próximas etapas
O projeto será analisado, em caráter conclusivo, pelas comissões de Comunicação; de Previdência, Assistência Social, Infância, Adolescência e Família; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.
Para virar lei, o texto deve ser aprovado pela Câmara e pelo Senado.
Saiba mais sobre a tramitação de projetos de lei
Projeto proíbe cobrança por consultas de retorno em planos de saúde...
O Projeto de Lei 3204/26 proíbe a cobrança de consultas de retorno por profissionais e estabelecimentos de saúde, tanto em atendimentos particulares quanto por planos de saúde. A proibição é válida enquanto durar a validade dos exames solicitados na primeira consulta.
O texto está em análise na Câmara dos Deputados.
Conforme a proposta, não configura nova consulta o retorno em data posterior devido à falta de agenda, ao tempo necessário para os exames ou a fatores ligados à continuidade do tratamento. O texto classifica o fracionamento do atendimento clínico para gerar novas cobranças como prática abusiva.
Por outro lado, o projeto permite a cobrança de nova consulta caso o paciente apresente outra queixa clínica sem vínculo com o atendimento anterior ou haja diagnóstico independente.
A fiscalização caberá à Agência Nacional de Saúde Suplementar (ANS), a órgãos de defesa do consumidor e a autoridades sanitárias. O infrator estará sujeito a advertência, multa de R$ 100 mil (aplicada em dobro em caso de reincidência) e obrigação de restituir em dobro os valores indevidamente cobrados.
Autora da proposta, a deputada Dani Cunha (PL-RJ) afirmou que a medida busca evitar custos excessivos aos pacientes. “Atualmente, milhares de brasileiros são compelidos a realizar um novo pagamento apenas para apresentar exames, acompanhar evolução clínica ou receber ajustes terapêuticos”, disse a deputada.
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Saúde; de Defesa do Consumidor; e de Constituição e Justiça e de Cidadania. Para virar lei, terá de ser aprovado pela Câmara e pelo Senado.
Projeto proíbe demissão por doença crônica e garante adaptações temporárias no...
O Projeto de Lei 3100/26 proíbe a demissão de trabalhadores e outras práticas discriminatórias em razão de condições de saúde, e assegura adaptações no trabalho para pessoas com lúpus, fibromialgia e outras doenças autoimunes ou crônicas.
A proposta considera prática discriminatória, além da dispensa, a recusa de contratação, a alteração contratual prejudicial, a restrição de promoção, a limitação de acesso a oportunidades profissionais ou qualquer tratamento desfavorável motivado pela condição de saúde.
A proposta altera a Consolidação das Leis do Trabalho (CLT) e a Lei 9.029/95.
Pelo projeto, a demissão de um trabalhador com doença crônica será presumidamente discriminatória se ocorrer após a empresa ter sido formalmente informada sobre o diagnóstico, o tratamento ou a necessidade de adaptações no trabalho.
Se a demissão for considerada discriminatória, o trabalhador poderá escolher entre voltar ao cargo e receber integralmente os valores devidos pelo período em que ficou afastado ou receber em dobro a remuneração referente ao período de afastamento.
A empresa poderá demonstrar que a demissão ocorreu por outros motivos, como razões técnicas, econômicas ou disciplinares, sem relação com a doença.
A autora, deputada Socorro Neri (PP-AC), ressalta que o projeto busca proteger o trabalhador sem impedir demissões por outros motivos legítimos. “Ninguém deve ser dispensado em razão de doença autoimune ou crônica, em qualquer momento da relação de trabalho”, reforçou.
Neri ressaltou que o texto não cria estabilidade absoluta, mas impede que a condição clínica seja utilizada para punir ou demitir o empregado.
Adaptações no trabalho
O projeto também permite que o trabalhador peça mudanças temporárias na rotina de trabalho durante períodos de agravamento da doença ou de tratamento médico.
Entre as medidas previstas estão flexibilização do horário, teletrabalho, uso do banco de horas e reorganização de metas. A necessidade da adaptação deverá ser comprovada por atestado médico.
Se a empresa recusar o pedido, deverá apresentar a justificativa por escrito e informar os motivos objetivos da decisão.
O projeto determina ainda que as empresas mantenham em sigilo os diagnósticos e os relatórios médicos dos trabalhadores. A divulgação indevida dessas informações poderá resultar em sanções nas áreas civil, administrativa e trabalhista.
Próximas etapas
A proposta será analisada, em caráter conclusivo, pelas comissões de
Saúde; Trabalho; e de Constituição e Justiça e de Cidadania.
Para virar lei, o texto deve ser aprovado pela Câmara e pelo Senado.
Projeto prevê ressarcimento de tornozeleira eletrônica por agressor de mulher
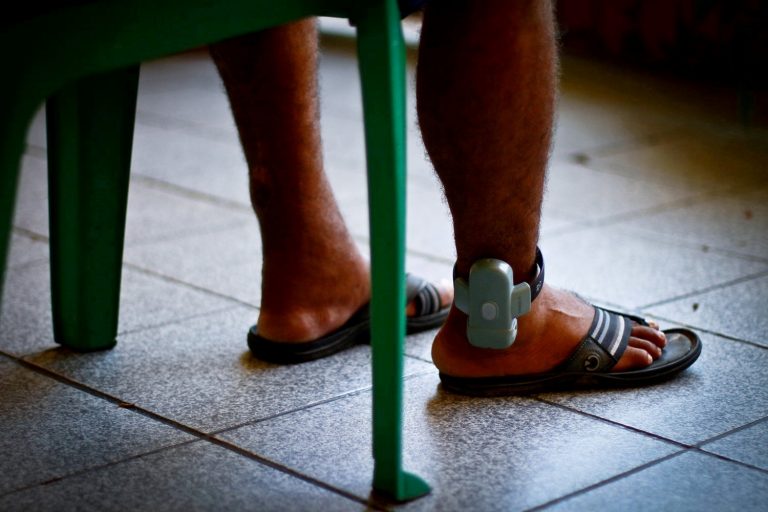
O Projeto de Lei 3006/26 altera a Lei Maria da Penha para prever o ressarcimento, pelo agressor, dos custos relativos à cessão e à manutenção do equipamento de monitoração eletrônica. Pelo texto, o juiz poderá fixar a obrigação de ressarcimento observando a capacidade econômica do infrator.
A proposta em análise na Câmara dos Deputados estabelece que o pagamento não constitui condição para a concessão ou a manutenção da medida protetiva de urgência. Nas situações em que o agressor demonstrar insuficiência econômica, os custos do equipamento continuarão sendo suportados pelo poder público.
Destinação dos recursos
Conforme o projeto, os valores arrecadados com o ressarcimento serão destinados a um fundo voltado às políticas de enfrentamento à violência contra a mulher. A cobrança do montante devido poderá ser executada de acordo com os termos da legislação civil.
O autor do projeto, deputado Júnior Ferrari (PSD-PA), apontou dados do Conselho Nacional de Justiça indicando que o Brasil possui mais de 100 mil pessoas monitoradas eletronicamente, com custo médio por equipamento variando entre R$ 200 e R$ 300 mensais recaindo sobre o Estado.
Segundo o parlamentar, a intenção é criar uma responsabilização patrimonial sem prejuízo à segurança das vítimas. “Trata-se de medida compatível com outras hipóteses já previstas no ordenamento jurídico brasileiro, em que o autor do ilícito é chamado a ressarcir despesas decorrentes de sua conduta, sem prejuízo da atuação estatal, reforçando o caráter pedagógico e preventivo da norma”, afirma.
Tramitação
O projeto será analisado pelas comissões de Segurança Pública e Combate ao Crime Organizado; de Defesa dos Direitos da Mulher; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania, em caráter conclusivo.
Para virar lei, o texto precisa ser aprovado pelos deputados e pelos senadores.