
Tag: responsabilidade
Projeto prevê pena para quem compartilha ofensas à honra em redes...
Projeto cria política nacional de valorização de costureiras
Projeto cria regras para anúncios de emprego em plataformas digitais e...
O Projeto de Lei 1636/26 estabelece regras de transparência, responsabilidade e prevenção ao aliciamento para plataformas digitais que veiculam anúncios de emprego no Brasil. A ideia é coibir práticas fraudulentas e o tráfico de pessoas.
Em análise na Câmara dos Deputados, a proposta abrange páginas de internet, aplicativos ou redes sociais com mais de 1 milhão de usuários mensais ativos no Brasil, independentemente do local da sede ou de constituição jurídica.
Autora do projeto, a deputada Ana Paula Lima (PT-SC) destacou que já existem regras semelhantes em outros países. “Não existe razão legítima para que um trabalhador brasileiro receba menos proteção”, disse.
Diretrizes e sanções
Pelo texto, as empresas terão de adotar sistemas automatizados para identificar indícios de aliciamento, como remuneração desproporcional ou dispensa de qualificação para o exterior, submetendo os casos suspeitos à revisão humana.
O projeto proíbe o direcionamento de anúncios por segmentação vedada (como gênero, raça, idade ou deficiência). As empresas responderão de forma solidária pelos danos causados por vagas fraudulentas mantidas no ar após notificação.
Em caso de descumprimento, o texto prevê advertência, multas e suspensão do serviço no Brasil por até 180 dias, por decisão judicial. O valor arrecadado será destinado ao Fundo Nacional Antidrogas e ao Fundo de Amparo ao Trabalhador.
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Relações Exteriores e de Defesa Nacional; de Segurança Pública e Combate ao Crime Organizado; de Comunicação; de Trabalho; e de Constituição e Justiça e de Cidadania.
Para virar lei, o texto terá de ser aprovado pela Câmara e pelo Senado.
Projeto proíbe narradores e comentaristas de divulgar cotações de apostas em...
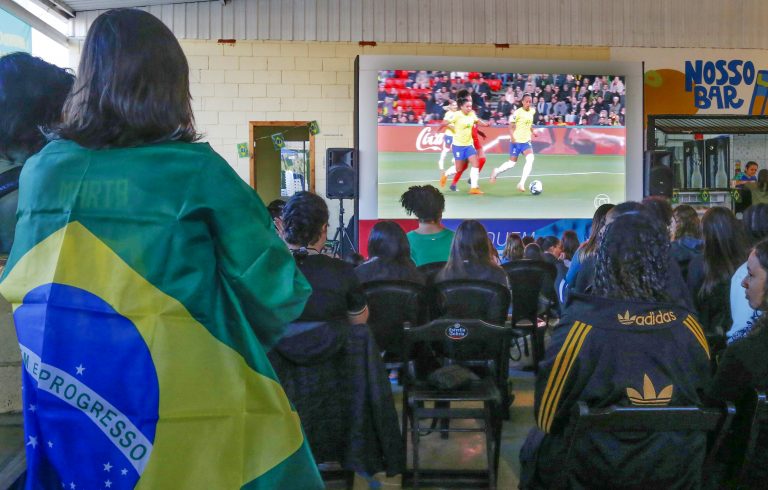
O Projeto de Lei 3265/26 proíbe narradores, comentaristas, repórteres e entrevistados de mencionar odds (cotações) durante a transmissão de eventos esportivos. Também ficam proibidas expressões que relacionem o desempenho dos atletas ou o resultado da partida a ganhos ou perdas, além de palpites e prognósticos voltados ao jogo de azar.
As "odds" servem para indicar a probabilidade de um evento acontecer e definir o valor do pagamento potencial.
Em análise na Câmara dos Deputados, o projeto de lei vale para transmissões ao vivo por rádio, televisão aberta ou por assinatura, plataformas digitais de compartilhamento de vídeo e serviços de streaming. As regras abrangem as etapas de pré-jogo, intervalo e pós-jogo.
O objetivo, segundo a autora da proposta, deputada Camila Jara (PT-MS) não é proibir as apostas, mas separar a comunicação comercial da narração esportiva. "É medida de proteção ao consumidor, à saúde pública e à integridade do esporte, que devolve ao torcedor o direito de assistir ao jogo sem ser convertido, a cada lance, em alvo de uma estratégia de indução ao jogo."
Tipster esportivo
O texto permite que informações comerciais sobre apostas sejam apresentadas durante a transmissão por profissional certificado como consultor de apostas, ou tipster esportivo.
Nesse caso, a pessoa não poderá atuar ao mesmo tempo como locutor esportivo, comentarista ou repórter de campo.
Emitida pelo Ministério da Fazenda, com validade de dois anos, a certificação do tipster deverá comprovar conhecimentos sobre apostas de quota fixa, probabilidades, gerenciamento de riscos e proteção dos apostadores.
Os candidatos também deverão ser capacitados em normas éticas, deveres fiduciários e prevenção ao jogo patológico, além de não possuir antecedentes criminais relacionados a fraude, manipulação de resultados ou violações à integridade esportiva.
O profissional terá ainda de agir com boa-fé, não prometer ganhos certos, informar a vantagem matemática da casa de apostas quando apresentar uma odd, evitar linguagem que estimule decisões impulsivas, declarar conflitos de interesse e não apostar no evento esportivo que estiver comentando.
Alertas durante a transmissão
Pelo texto, sempre que o tipster mencionar odds, fizer um palpite ou falar sobre apostas, a emissora deverá informar que se trata de conteúdo publicitário. Isso será feito por meio de alerta fixo na tela e da leitura, pelo próprio profissional, de uma mensagem sobre a parceria comercial e os riscos financeiros dos jogos de azar.
O alerta visual deverá permanecer durante todo o comentário sobre apostas e por pelo menos 5 segundos depois. A participação do tipster deverá ocorrer em “tela fria”, sem imagens ao vivo do evento.
Responsabilidade das emissoras
O projeto determina que as emissoras assumam responsabilidade solidária diante da conduta de seus empregados. Essa responsabilidade não poderá ser afastada sob a alegação de que a manifestação foi uma “opinião pessoal”.
O descumprimento das regras poderá resultar em multa de 0,1% a 2% do faturamento bruto da emissora no ano anterior, com valor mínimo de R$ 50 mil e máximo de R$ 10 milhões. Em caso de reincidência ou quando a transmissão tiver mais de 1 milhão de espectadores simultâneos, os percentuais poderão ser duplicados.
Também poderão ser aplicadas a suspensão da publicidade de casas de apostas na emissora por 30 a 180 dias e a obrigação de veicular mensagens educativas sobre os riscos de jogos on-line.
Locutores que violarem as regras e tipsters que descumprirem seus deveres também poderão receber multa pessoal de até 10% do valor aplicado à emissora.
Caberá ao Ministério da Fazenda fiscalizar e aplicar as sanções.
Próximos passos
O projeto será analisado em caráter conclusivo pelas comissões de Comunicação; de Defesa do Consumidor; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.
Saiba mais sobre a tramitação de projetos de lei
Fim da ‘taxa das blusinhas’ para compras até US$ 50 agora...
A Presidência da República sancionou a lei que põe fim à taxa das blusinhas. Publicada na edição extra do Diário Oficial da União da quinta-feira (10), a Lei 15.502/26 autoriza a redução a zero no Imposto de Importação em compras internacionais de até US$ 50 (em torno de R$ 260).
O texto altera o Decreto-Lei 1804/80, e autoriza o ministro da Fazenda a modificar as alíquotas do Imposto de Importação no Regime de Tributação Simplificada (RTS). As alíquotas poderão ser reduzidas a zero na faixa de tributação de até US$ 50, e a 30% na faixa de até US$ 3 mil. A legislação anterior estabelecia alíquota de 20% para remessas de até US$ 50 e de 60% para compras de até US$ 3 mil, além do ICMS.
As compras internacionais continuam sujeitas ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS), com alíquotas definidas pelos estados e pelo Distrito Federal.
Alíquotas diferentes
O texto também autoriza o Ministério da Fazenda a estabelecer alíquotas diferentes segundo dois critérios: a forma de transporte da encomenda (remessa postal ou expressa) e a adesão ou não ao programa de conformidade da Receita Federal. A remessa postal é aquela transportada pelos Correios. Já a remessa expressa é enviada por empresas privadas de courier, em serviço aéreo ou com entrega porta a porta. A inclusão desse dispositivo não modifica imediatamente a tributação, mas permite que o governo diferencie futuramente as alíquotas aplicadas a cada modalidade.
O Executivo também poderá estabelecer limites de quantidade ou de frequência para o uso da alíquota reduzida nas compras destinadas a pessoas físicas. Poderá ainda definir critérios para impedir o fracionamento artificial de remessas e o uso do regime em operações comerciais ou de revenda.
A nova lei permite usar a taxa de câmbio do dia da compra para calcular o valor das mercadorias adquiridas em plataformas habilitadas no programa de conformidade. Atualmente, a mudança na cotação do dólar entre a compra e a entrada da mercadoria no país pode mudar o valor sobre o qual os impostos são calculados.
A nova lei teve origem na Medida Provisória (MP 1357/26) encaminhada pelo Executivo ao Congresso Nacional em maio deste ano. A matéria foi aprovada na Câmara no dia 3 de setembro e em seguida enviada ao Senado, onde foi aprovada no mesmo dia.
Medicamentos
A nova legislação prevê alíquota zero do Imposto de Importação de medicamentos sem similar nacional adquiridos por pessoas físicas para uso próprio no tratamento de doenças raras ou negligenciadas.
Esses produtos também ficarão fora dos limites de valor previstos no Regime de Tributação Simplificada. Para ter o benefício, o medicamento deverá ser classificado pela Agência Nacional de Vigilância Sanitária (Anvisa) como “sem similar nacional”.
Os critérios e os procedimentos para garantir a isenção serão regulamentados pelos órgãos competentes. A medida produzirá efeitos observado o prazo máximo de 180 dias da publicação da lei.
Impacto econômico
O texto determina que o Ministério da Fazenda avaliará periodicamente os efeitos econômicos da tributação das remessas internacionais. O primeiro levantamento deverá ser concluído e publicado em até três meses. Os demais deverão ser realizados em intervalos de, no máximo, seis meses.
A análise deverá considerar:
- os impactos sobre emprego e renda, especialmente nos setores que empregam mais trabalhadores;
- a competitividade da indústria e do comércio varejista;
- os preços dos produtos de consumo popular;
- o volume, o valor e a origem das remessas internacionais;
- as diferenças tributárias e concorrenciais entre os produtos importados e os nacionais; e
- os efeitos sobre a arrecadação federal e estadual.
O acompanhamento deverá abranger obrigatoriamente os setores têxtil, de vestuário, calçados, acessórios, brinquedos e cosméticos. O Ministério da Fazenda terá até 15 dias, após a conclusão de cada avaliação, para publicar o relatório.
O Congresso Nacional também deverá realizar uma avaliação anual do regime. Para isso, o Poder Executivo terá de apresentar, até 30 de abril de cada ano, um relatório com os valores arrecadados, os impactos na indústria e no comércio e a estimativa de renúncia de receitas para o ano seguinte. O objetivo das avaliações é gerar um banco de dados para que Executivo e Legislativo busquem caminhos para avançar na isonomia tributária para a indústria e o comércio nacional.
Responsabilização das plataformas
A nova lei busca ainda ampliar a responsabilidade das plataformas digitais intermediadoras e dos operadores logísticos habilitados no programa de conformidade da Receita Federal. As empresas habilitadas no programa deverão adotar mecanismos para identificar indícios de subfaturamento, fracionamento artificial de encomendas e ocultação do remetente. Entre as providências exigidas estão a rastreabilidade dos vendedores estrangeiros, o monitoramento de padrões anormais de remessas, a manutenção de registros eletrônicos e a cooperação com o Fisco.
As plataformas de comércio eletrônico também precisarão verificar os dados cadastrais dos vendedores, incluindo CPF ou CNPJ, contas bancárias, carteiras digitais e outros meios de pagamento associados. Deverão ainda oferecer canais para denúncias de produtos ilegais ou que violem direitos de propriedade intelectual, retirar ofertas irregulares e suspender vendedores infratores.
Além de cooperar com as autoridades, as plataformas terão de apresentar relatórios trimestrais ao Conselho Nacional de Combate à Pirataria e aos Delitos contra a Propriedade Intelectual. O descumprimento das obrigações poderá resultar em advertência, multa, suspensão temporária e, nos casos mais graves ou reiterados, proibição de operar no mercado brasileiro.
Com informações da Agência Senado

Projeto amplia mecanismos para regularização de dívidas com a União

O Projeto de Lei 3186/26 amplia as formas de regularização de dívidas de pessoas físicas e empresas com a União, suas autarquias e fundações públicas. A proposta autoriza novos descontos, aumenta o prazo para quitação e cria regras de acordo com a capacidade de pagamento do devedor.
Em análise na Câmara dos Deputados, o texto altera a lei que regulamenta a negociação de dívidas com a União (Lei 13.988/20).
A medida prevê pagamento em até 240 meses (20 anos) para dívidas envolvendo pessoa física, microempreendedor individual (MEI), microempresa ou empresa de pequeno porte e nas hipóteses de empresas em recuperação judicial, recuperação extrajudicial ou com plano de reestruturação homologado.
Hoje, o prazo é de 120 meses (dez anos) podendo chegar a 145 meses para pessoa física, microempresa e empresa de pequeno porte.
No caso de tributos sociais, como INSS, PIS e Cofins, o limite continua sendo de 60 meses.
Conforme o autor, deputado Júlio Cesar (PSD-PI), as formas disponíveis de renegociação aumentam a inadimplência à medida que deixam de contemplar alguns grupos de devedores.
"Quando o valor cobrado supera a capacidade real de pagamento, a Fazenda Pública não amplia a arrecadação, apenas reduz a probabilidade de recebimento, alimenta a litigiosidade e sustenta execuções fiscais de baixa efetividade", reforçou em justificativa.
Adequação da dívida
A proposta cria um instrumento para adequar o valor da dívida à capacidade de pagamento do devedor. A análise deverá considerar, entre outros fatores, a preservação da atividade econômica, a existência de recuperação judicial ou extrajudicial, plano de reestruturação homologado e situação de crise econômico-financeira.
“O redutor não é automático nem gera direito subjetivo à redução máxima. Sua aplicação depende de decisão administrativa motivada, da análise da capacidade de pagamento, da avaliação da recuperabilidade do crédito e da demonstração do interesse público”, explicou o autor.
O desconto incidirá sobre multas, juros de mora, encargos legais e outros acréscimos decorrentes do atraso, sem redução do valor principal da dívida.
Os percentuais máximos variam conforme o perfil do devedor:
- pessoa física: até 90% no parcelamento e 95% no pagamento à vista. Em caso de emergência ou calamidade reconhecida, o desconto pode chegar a 100%;
- MEI, microempresa e empresa de pequeno porte: até 90% no parcelamento e 95% no pagamento à vista. Segundo o texto do projeto, a redução máxima para essas categorias também pode alcançar até 100%;
- empresa no lucro presumido: até 85% no parcelamento e 90% no pagamento à vista;
- empresa no lucro real: até 80% no parcelamento e 85% no pagamento à vista;
- empresa em recuperação judicial: até 95% no parcelamento e 100% no pagamento à vista. Em caso de emergência ou calamidade reconhecida, o desconto também pode chegar a 100%.
Bônus de adimplência
A proposta também prevê um bônus de adimplência para as parcelas pagas até a data de vencimento. O benefício poderá ser acumulado com o redutor, respeitados os limites constitucionais.
Os percentuais máximos do bônus também variam conforme o perfil do devedor:
- pessoa física: até 25%. Em situação de emergência ou calamidade reconhecida, pode chegar a 30%;
- MEI, microempresa e empresa de pequeno porte: até 20%. Em situação de emergência ou calamidade reconhecida, pode chegar a 25%;
- empresa no lucro presumido: até 15%. Em situação de emergência ou calamidade reconhecida, pode chegar a 20%;
- empresa no lucro real: até 10%. Em situação de emergência ou calamidade reconhecida, pode chegar a 15%;
- empresa em recuperação judicial: até 50%. Em situação de emergência ou calamidade reconhecida, pode chegar a 60%.
Atualização da dívida
O projeto também permite recalcular o valor da dívida no caso de renegociação usando apenas o IPCA. Multas, juros de mora, encargos legais e outros acréscimos pelo atraso não seriam considerados nesse cálculo.
Se o acordo for rejeitado ou descumprido, a cobrança integral da dívida seria restabelecida.
Dívidas de casal
O projeto permite juntar as dívidas do casal para definir as condições de negociação, desde que haja consentimento de ambas as partes. A renegociação deverá considerar a análise conjunta da renda, do patrimônio e da capacidade de pagamento do núcleo familiar.
O texto deixa claro que a medida não transfere automaticamente para um dos cônjuges a responsabilidade pela dívida do outro.
Dívidas não tributárias
A proposta estende o mecanismo de transação aos créditos não tributários da União, de suas autarquias e fundações públicas. Contudo, ficam fora dessa regra as dívidas decorrentes de sanção penal, improbidade administrativa, ressarcimento ao erário por dolo ou fraude, dano ambiental doloso e multas eleitorais.
Regularidade fiscal
De acordo com o projeto, a existência de irregularidade fiscal não impede a renegociação. No entanto, é preciso observar as exigências constitucionais e legais relacionadas à contratação com o Poder Público, ao recebimento de benefícios fiscais ou creditícios e à emissão de certidão de regularidade fiscal.
Suspensão das cobranças
Outra medida prevista no texto é a suspensão da cobrança das dívidas incluídas no acordo de renegociação quando o pedido estiver em análise. Isso inclui novos atos de cobrança e o bloqueio de patrimônio.
Se o pedido for rejeitado ou o acordo for rescindido, as cobranças poderão ser retomadas a partir da etapa em que estavam.
Nos casos de cobrança judicial, a Fazenda Pública poderá pedir ao juiz a suspensão dos atos de execução relacionados às dívidas incluídas no acordo.
Próximos passos
O projeto será analisado de forma conclusiva pelas comissões de Indústria, Comércio e Serviços; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania.
Poder Judiciário tem maior correção das despesas com pessoal no Orçamento...
As despesas com pessoal do Poder Judiciário, do Ministério Público da União e da Defensoria Pública no projeto do Orçamento de 2027 (PLN 24/26) ficaram cerca de R$ 2 bilhões acima dos limites calculados pelo Poder Executivo.
A informação está na mensagem do Executivo, que encaminhou o projeto para o Congresso, e foi destacada em nota conjunta das consultorias de Orçamento da Câmara e do Senado sobre os principais pontos do texto.
Para 2027, o Executivo teve que adotar um limite de crescimento para as despesas de pessoal porque as contas de 2025 e 2026 apresentaram déficit e as regras do arcabouço fiscal impõem restrições.
De acordo com a mensagem do Executivo, órgãos e Poderes da União “apresentaram possibilidades de interpretação alternativa, as quais poderiam resultar em limites distintos para o crescimento da despesa com pessoal”.
De qualquer forma, foi apresentada uma proposta com gastos gerais com pessoal de R$ 464 bilhões para 2027, um valor ainda R$ 7 bilhões abaixo do limite global calculado. Executivo, Legislativo e o Fundo Constitucional do DF ficaram com despesas abaixo dos limites individuais e compensaram os demais.
O orçamento total de pessoal e encargos é de R$ 509,45 bilhões porque ainda devem ser somados mais R$ 11,15 bilhões para pagamentos de sentenças judiciais e R$ 34,24 bilhões para a contribuição patronal ao Plano de Seguridade Social do Servidor Público.
Essa despesa total com pessoal e encargos sociais representa 27,39% da receita corrente líquida, o que atende os limites globais e individuais da Lei de Responsabilidade Fiscal (LRF), mesmo sem computar todas as deduções permitidas.
No Poder Executivo, excluídos ex-territórios, sentenças judiciais e o Fundo Constitucional do DF, a despesa corresponde a 20,55% da receita corrente líquida, quando o limite da LRF é de 37,9%.
Previdência Social
A nota das consultorias também destaca a redução do déficit da Previdência Social em 2027 por conta da reforma feita em 2019. “Em 2027, espera-se que a tendência decrescente permaneça, com redução na relação déficit/PIB, dada a estimativa de necessidade de financiamento na proposta orçamentária de R$ 340 bilhões, tendo em vista a arrecadação de R$ 875,1 bilhões para fazer frente a despesas de R$ 1.215,1 bilhões”, afirma a nota.
Emendas parlamentares
Os consultores ainda afirmam que o valor das emendas parlamentares constante do projeto do Orçamento de 2027 está R$ 90 milhões abaixo do que seria correto. Isso porque o Executivo teria aplicado a correção sobre o valor aprovado na Lei Orçamentária de 2026. Mas, segundo a nota, esse valor é inferior ao limite financeiro autorizado para o ano.
O total das emendas individuais e de bancadas estaduais previsto no projeto para o ano que vem é de R$ 44,8 bilhões.
A nota explica que cada deputado e cada senador terão, respectivamente, como limite de emendas para 2027, cerca de R$ 43 milhões e R$ 79,1 milhões, em comparação a R$ 40,2 milhões e R$ 74 milhões na Lei Orçamentária de 2026.
Comissão aprova ampliação do porte de arma para servidores
A Comissão de Segurança Pública da Câmara dos Deputados aprovou projeto de lei que altera o Estatuto do Desarmamento (Lei 10.826/03) para ampliar as categorias de servidores autorizadas a portar arma de fogo e estabelecer critérios para o porte de arma particular.
Pelo texto, as seguintes categorias passam a ter direito ao porte:
- agentes fiscais e auditores fiscais com poder de polícia administrativa nos estados, no Distrito Federal ou nos municípios;
- peritos oficiais de natureza criminal;
- agentes socioeducativos;
- agentes de trânsito;
- oficiais de Justiça;
- agentes de fiscalização ambiental;
- membros da Defensoria Pública;
- membros da advocacia pública federal e das procuradorias dos estados e do Distrito Federal; e
- agentes de proteção da infância e da juventude.
Em alguns casos, a autorização será condicionada ao exercício de atividades específicas. Para agentes de trânsito, por exemplo, é exigida atuação na fiscalização ou patrulhamento viário nas pistas.
Já os agentes socioeducativos deverão trabalhar com atendimento, custódia ou escolta de adolescentes a quem seja atribuído ato infracional cometido com violência ou grave ameaça.
Para oficiais de Justiça, o porte funcional fica restrito àqueles que atuem em processos penais relacionados a crimes praticados com violência ou grave ameaça.
Uso durante horário de serviço
O texto estabelece que as armas autorizadas para essas novas categorias somente poderão ser usadas durante o serviço. O armamento será de propriedade, responsabilidade e guarda das respectivas instituições.
As instituições também deverão atualizar semestralmente as listas de servidores no Sistema Nacional de Armas (Sinarm) e comunicar à Polícia Federal, em até 24 horas, casos de perda, furto, roubo ou outro tipo de extravio de armas, acessórios e munições.
O texto aprovado é o substitutivo do relator, deputado Capitão Alden (PL-BA), ao Projeto de Lei 302/26, do deputado Gilvan da Federal (PL-ES).
A versão original ampliava o porte de arma para guardas municipais, inclusive fora de serviço e com validade nacional. O texto aprovado retirou essa regra e passou a estabelecer critérios gerais para o porte, mantendo os guardas municipais sujeitos às normas que já lhes garantem o direito.
O relator sustentou que a ampliação do porte de armas tem base em critérios de controle. “A inclusão de novos grupos não foi feita de forma indiscriminada ou automatizada. Foram concebidas balizas, critérios e condicionantes institucionais destinados a assegurar que o porte funcional permaneça submetido à responsabilidade estatal e aos mecanismos de controle previstos em lei”, disse.
Aposentadoria
O texto permite que a autorização seja mantida após a aposentadoria ou inatividade, desde que os beneficiários sejam submetidos periodicamente à avaliação psicológica.
A regra vale para integrantes das Forças Armadas, policiais federais, policiais rodoviários federais, policiais ferroviários federais, policiais civis e militares, integrantes dos corpos de bombeiros militares, profissionais das carreiras de auditoria da Receita Federal, de auditoria fiscal do Trabalho e de auditoria fiscal federal agropecuária, além de agentes e guardas prisionais.
O texto aprovado também inclui as carreiras de fiscalização federal entre as autorizadas a portar arma fora do trabalho.
Porte particular
Outra mudança prevê regras para a concessão de porte de arma de fogo de propriedade particular, dividindo os critérios:
- Para profissionais de segurança privada: favorece a concessão o fato de o empregado atuar na segurança privada e o município onde ocorre a prestação do serviço apresentar índices de crimes com violência ou grave ameaça superiores à média nacional.
- Para os servidores elencados no projeto: favorece a concessão o fato de o requerente, em serviço, atuar na segurança ou ter atribuições de fiscalização com poder de polícia administrativa, aliado ao fato de seu município de residência apresentar índices de criminalidade superiores à média nacional.
Em ambos os casos, são mantidas as exigências do Estatuto do Desarmamento, como capacidade técnica e aptidão psicológica. O relator argumentou que a medida reduz a discricionariedade na análise dos pedidos de porte particular.
Próximos passos
O projeto tramita em caráter conclusivo e será agora analisado pela Comissão de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.
Câmara aprova exceções às regras fiscais para benefícios e despesas de...
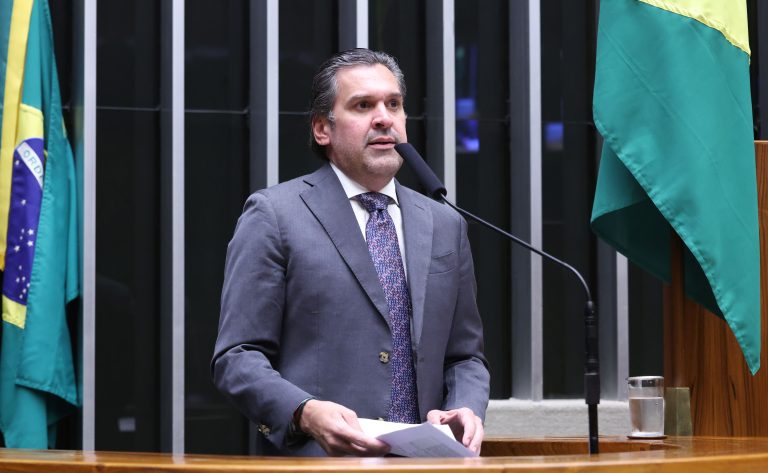
A Câmara dos Deputados aprovou projeto que estabelece exceções às regras fiscais para alguns benefícios tributários e despesas obrigatórias em 2026. Pelo texto, as exceções só poderão ser usadas em situações que atendam às condições listadas no próprio projeto, como a existência de recursos previstos no Orçamento de 2026 ou de medidas de compensação fiscal. A proposta ainda deve ser analisada pelo Senado.
O projeto foi aprovado em Plenário nesta quinta-feira (3), por 346 votos a 46 e 3 abstenções. O texto é o substitutivo do relator, deputado Isnaldo Bulhões Jr. (MDB-AL), ao Projeto de Lei Complementar (PLP) 74/26, do deputado licenciado José Guimarães (PT-CE).
Bulhões Jr, que também foi relator do Orçamento deste ano, destacou as áreas de livre comércio entre os benefícios alcançados pela proposta e o incentivo para instalação de data centers no Brasil, criado pelo Regime Especial de Tributação para Serviços de Datacenter (Redata).
"Trata-se de setor intensivo em investimentos e marcado por elevada competição internacional na escolha da localização de novos empreendimentos, circunstância que recomenda a existência de um ambiente tributário capaz de favorecer a atração e a realização desses investimentos no Brasil", disse o relator.
Apoio à saúde
O texto do relator ampliou as exceções para o programa federal de financiamento de ações de apoio às pessoas com câncer e às pessoas com deficiência (Pronon e Pronas).
"A medida permite financiar políticas de inequívoco interesse social, assegurando condições para a continuidade e o fortalecimento de ações de prevenção e combate ao câncer, e de promoção da saúde, habilitação e reabilitação das pessoas com deficiência", afirmou Bulhões.
Resseguradoras
Também serão beneficiadas proposições que buscam a desoneração do IRPJ e da CSLL de sociedades resseguradoras locais. "A iniciativa é especialmente oportuna ao compatibilizar as exigências de responsabilidade fiscal com a necessidade de preservar instrumentos relevantes para o desenvolvimento econômico e social do País", explicou o relator.
Pequenos municípios
Municípios de até 65 mil habitantes serão dispensados de exigências para transferências voluntárias. "São os menores do País em todos os recantos, de sul a norte. Eles têm um tratamento especial porque buscam cada vez mais aperfeiçoar a capacidade técnica. Às vezes, por motivos simples, deixam de estar aptos a receber recursos", justificou.
Isnaldo Bulhões Jr destacou que o texto aprovado preserva a responsabilidade na política fiscal, ao condicionar as exceções à sua compatibilidade com a meta de resultado primário de 2026.
Saiba mais sobre a tramitação de projetos de lei complementar
Câmara aprova acordo pela igualdade de trabalhadores homens e mulheres com...
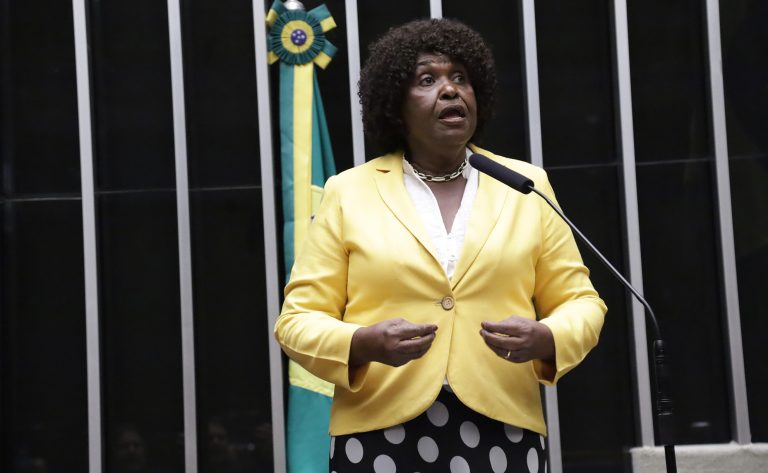
A Câmara dos Deputados aprovou nesta terça-feira (1º) a ratificação da convenção da Organização Internacional do Trabalho (OIT) para promover igualdade de oportunidade e de tratamento para trabalhadores homens e mulheres com responsabilidades familiares. O texto segue para análise do Senado.
A relatora, deputada Benedita da Silva (PT-RJ), recomendou a aprovação do acordo internacional. "Apesar dos avanços nas últimas décadas, persistem importantes desigualdades relacionadas à divisão do trabalho doméstico e das atividades de cuidado", apontou. "A circunstância afeta especialmente a participação feminina no mercado de trabalho, a remuneração, a ocupação de cargos de liderança e oportunidades de desenvolvimento profissional."
O texto da convenção chegou ao Congresso por meio da Mensagem 85/23, transformada no Projeto de Decreto Legislativo 996/26.
Barreiras
O objetivo da convenção é promover condições que permitam aos trabalhadores compatibilizar suas responsabilidades profissionais e familiares, reduzindo barreiras que historicamente contribuíram para a exclusão ou a limitação de oportunidades no mercado de trabalho. "O texto não impõe encargos, pois suas cláusulas têm natureza programática, condicionando as medidas às condições e possibilidades nacionais", observou a relatora.
A convenção é aplicável a todos os ramos de atividades econômicas e a trabalhadores de todas as categorias. O texto incentiva a eliminação da discriminação contra trabalhadores que possuem responsabilidades familiares, almejam ocupar posto no mercado de trabalho e se veem impedidos ou limitados devido a conflitos entre a vida familiar e a carreira profissional.
Segundo a convenção, as responsabilidades familiares não podem ser usadas como uma razão válida para demissão. Os trabalhadores devem ter direito à livre escolha de um emprego levando em conta suas necessidades com responsabilidades familiares.
Os países que assinarem a convenção se comprometem a desenvolver ou promover serviços comunitários, públicos ou privados, tais como equipamentos de cuidado à infância e de assistência à família.
Mais informações em instantes