
Tag: IPTU
Eleições 2026: especialistas analisam desafios em habitação, saneamento e esporte
O direito à moradia digna, o acesso a serviços básicos de água e esgoto e a estruturação de políticas esportivas estão entre os temas centrais que atravessam o debate eleitoral de 2026 e exigem planejamento e definições orçamentárias dos futuros gestores públicos e parlamentares.
As discussões integram uma série de entrevistas do programa Painel Eletrônico, da Rádio Câmara, voltadas às prioridades para os próximos anos.
Confira página especial da Câmara sobre as Eleições 2026
Em episódios anteriores da série, especialistas já analisaram os desafios do país em áreas como educação, segurança pública, saúde mental, agronegócio, meio ambiente, direitos das pessoas com deficiência, política externa e inovação tecnológica.
Habitação
O Brasil registra um déficit habitacional de seis milhões de moradias, ao mesmo tempo em que contabiliza 11 milhões de domicílios vagos, segundo dados do Censo 2022.
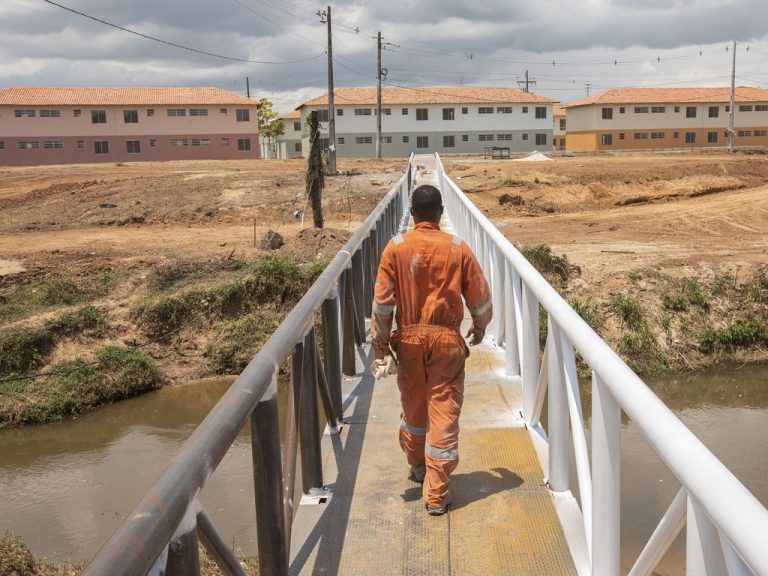
Na avaliação da diretora-geral do Instituto Brasileiro de Direito Urbanístico, Sabrina Dorigon Marques, no entanto, o enfrentamento do problema exige olhar para além dos números quantitativos.
"Não dá para a gente focar simplesmente no déficit quantitativo, que é a quantidade de moradias que precisam ser construídas", disse. "A gente precisa olhar também para a questão qualitativa, que é qualificar e melhorar a infraestrutura das moradias que já existem, porque há muitas moradias que são inadequadas", continuou Sabrina Marques.
A especialista apontou quatro eixos prioritários:
- a produção de moradia adequada com infraestrutura e proteção climática;
- a qualificação de habitáculos em áreas de risco ou sem saneamento e ventilação;
- o debate sobre o preço da terra urbana; e
- a garantia de participação social das famílias beneficiárias nas decisões.
Sabrina Marques defendeu, ainda, a aplicação de instrumentos legais a imóveis vazios que não cumprem a função social da propriedade.
"Se o imóvel não estiver cumprindo sua função social, a legislação prevê o parcelamento, a edificação compulsória, o aumento progressivo do IPTU até chegar à desapropriação-sanção, que seria a etapa final para destiná-lo à finalidade social", explicou.
A diretora ressaltou também a relevância das zonas especiais de interesse social (Zeis) para regularização fundiária e lembrou que as políticas habitacionais devem incorporar a adaptação às mudanças climáticas.
Saneamento básico
Com base no Marco Legal do Saneamento Básico, o Brasil tem a meta de universalizar os serviços até 2033, garantindo água potável para 99% da população e coleta e tratamento de esgoto para 90% dos brasileiros.
Atualmente, cerca de 32 milhões de pessoas não têm acesso à água tratada e quase 90 milhões carecem de esgotamento sanitário.
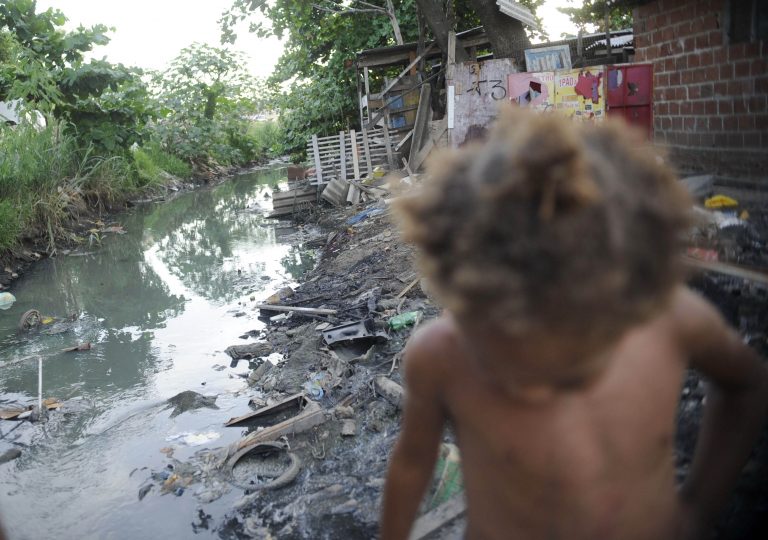
A presidente-executiva do Instituto Trata Brasil, Luana Pretto, destacou o lançamento da campanha Voto no Saneamento, que oferece orientações a candidatos e eleitores.
"Essa ideia surgiu para que a gente possa combater aquele velho ditado de que obra enterrada não dá voto. Então, a gente quer demonstrar que o investimento em saneamento básico muda a vida das pessoas", afirmou Luana.
A ausência de saneamento resulta em 344 mil internações e 4,9 mil mortes anuais por doenças associadas, como dengue, esquistossomose e diarreia. Além disso, crianças sem acesso ao serviço estudam, em média, dois anos a menos, e a renda média dos trabalhadores afetados sofre uma redução de R$ 1,2 mil.
A executiva lembrou que a universalização até 2033 pode gerar R$ 25 bilhões em economia com custos de saúde, mais de R$ 400 bilhões em ganhos de produtividade do trabalho e mais de R$ 60 bilhões em receitas para o turismo.
"A gente fala em R$ 25 bilhões de redução de custos com saúde. São pessoas que deixam de ser internadas, são pessoas que a gente evita o óbito", reforçou.
Esporte
O setor esportivo registrou um crescimento de mais de 128% nos investimentos públicos desde 2019, somando R$ 1,75 bilhão, além de avanços normativos como a Lei Geral do Esporte, a atualização permanente da Lei de Incentivo ao Esporte, o reajuste do Bolsa Atleta e a criação da Universidade Federal do Esporte.
De acordo com o coordenador do Instituto de Pesquisa Inteligência Esportiva da Universidade Federal do Paraná (UFPR), Fernando Mezzadri, o esporte deve figurar de forma permanente na agenda dos gestores públicos em suas três dimensões: educacional, de excelência e para toda a vida.
"Não dá para imaginar que não tenhamos mais o Ministério do Esporte e as secretarias estaduais do Esporte. Isso é princípio básico para o desenvolvimento esportivo do país”, enfatizou Mezzadri.
“Temos de colocar o esporte onde merece, não só quando tem Olimpíada, Copa do Mundo, temos de construir políticas permanentes, de longo prazo. Isso só ocorre quando o esporte entra na agenda da política pública."
O pesquisador observou que apenas 20% dos municípios brasileiros possuem planos municipais de esporte e ressaltou a necessidade de estruturar fundos e diretrizes locais.
"Não é simples você ser um secretário do esporte. As demandas são grandes. Você tem as crianças na escola, precisando da prática esportiva. Você tem as atividades para os idosos, as atividades para pessoas com deficiência. O esporte e o paradesporto sempre têm que andar juntos de mãos dadas", defendeu.
Mezzadri também reforçou a relevância da aprovação do Plano Nacional do Esporte (PL 409/22), proposta já aprovada pela Câmara dos Deputados e atualmente em análise no Senado Federal.
Mais notícias sobre as Eleições 2026

Projeto prevê prisão de até três meses ou multa para prostituição...

O Projeto de Lei 778/25 altera a Lei das Contravenções Penais para prever a contravenção penal de prostituição em via pública.
A pena prevista é de prisão de 15 dias a três meses, ou multa, de 50 a 100 dias-multa. Em análise na Câmara dos Deputados, o texto foi apresentado pelo deputado Kim Kataguiri (União-SP).
“Ainda que a legislação penal vigente não tipifique essa conduta como crime, o mero exercício da prostituição em vias públicas interfere diretamente no direito de locomoção dos demais indivíduos”, opina o deputado.
“Na prática, essa ocupação indevida representa uma verdadeira privatização do espaço público por pessoas que não possuem alvará ou qualquer outra autorização legal para tal fim, simplesmente se apossando das vias públicas, impactando milhares de famílias e comerciantes que arcam com altos custos de IPTU e demais tributos para residirem ou trabalharem com tranquilidade”, acrescenta.
Próximos passos
O projeto será analisado pela Comissão de Constituição e Justiça e de Cidadania e pelo Plenário. Para virar lei, a medida precisa ser aprovada pela Câmara e pelo Senado.

Acordo Paulista terá mutirão de renegociação de dívidas nesta quarta (15)

Reforma tributária: operações com bens imóveis poderão ter alíquotas reduzidas em...

Um dos pontos com mais mudanças no projeto de regulamentação da reforma tributária (Projeto de Lei Complementar 68/24) é o das regras para operações com bens imóveis, que terão alíquotas reduzidas em 40%, em vez dos 20% previstos originalmente.
O texto aprovado, apresentado pelo deputado Reginaldo Lopes (PT-MG), aumenta o desconto para a receita tributável obtida com aluguéis, que terá desconto de 60% dos tributos.
Além das empresas do ramo imobiliário, entram também os serviços de construção, ficando de fora as operações de permuta (exceto sobre a torna) e as operações de constituição ou transmissão de direitos reais de garantia (quando um banco fica com o imóvel dado em garantia).
Para as empresas, a incidência ocorrerá na venda, transmissão de direitos, locação ou arrendamento e nos serviços de corretagem e administração de imóveis.
Pessoa física sujeita ao regime regular do Imposto sobre Bens e Serviços (IBS) e da Contribuição Social sobre Bens e Serviços (CBS) que tenha um imóvel e não o utilize de forma preponderante em suas atividades econômicas não pagará os tributos na venda, locação e arrendamento desse imóvel.
Segundo o texto, a base de cálculo será o valor de venda; o valor da locação ou do arrendamento; ou o valor do ato oneroso de direitos reais, exceto os de garantia.
Caso a autoridade fiscal considerar que o valor da operação não é condizente com o de mercado ou estiver baseado em documentos sem fé, poderá iniciar procedimento administrativo para determinar o valor a ser tributado, assegurado o contraditório e ampla defesa em processo administrativo.
O Fisco poderá assim contrapor o preço da transferência com um valor de referência determinado levando-se em conta os valores praticados no mercado, os valores usados como base para IPTU e ITR, informações de cartórios de imóveis e localização, tipologia, padrão de construção e outros dados.
Ressarcimento
Outro benefício incluído para as construtoras e incorporadoras de imóveis é a antecipação de possíveis ressarcimentos de IBS e CBS após a compensação de valores pagos com créditos apropriados no decorrer da obra.
Ao contrário do texto original, que permitia o ressarcimento após a conclusão da obra e emissão do “habite-se”, o texto aprovado permite apresentação do pedido até a conclusão da incorporação ou do parcelamento do solo, conforme o caso.
Redutor de ajuste
Para encontrar o valor da receita tributável obtida pelo contribuinte com as operações, da base de cálculo será descontado um redutor de ajuste vinculado ao valor de compra ou ao valor de referência se o primeiro for contestado em processo.
A principal novidade nesse ponto é a inclusão do Imposto sobre a Transmissão de Bens Imóveis (ITBI) e de contrapartidas de ordem urbanística ou ambientais entregues pelo empreendimento como condição para se obter o direito de construir, tais como doação de terras para uso público, execução das vias de circulação em loteamento, demarcação dos lotes, quadras e ruas e obras de escoamento das águas pluviais.
Na venda de imóveis residenciais novos, como os de programas de habitação popular (Minha Casa, Minha Vida, por exemplo), além do redutor haverá um outro de valor fixo de R$ 100 mil, podendo inclusive chegar a zerar a base de cálculo.
Para loteamentos residenciais direcionados a esse público, o redutor fixo será de R$ 30 mil. Se houver locação, cessão onerosa ou arrendamento, o redutor social será de R$ 400 por imóvel até o limite da base de cálculo. Esses valores serão reajustados pelo IPCA.
Todos os imóveis urbanos e rurais sujeitos a esses tributos deverão ser inscritos no Cadastro Imobiliário Brasileiro (CIB), no qual devem constar dados dos cartórios e documentos relativos a obras de construção civil.
Construção civil
Quanto à construção civil, o texto prevê que a base de cálculo do IBS e da CBS será o valor da operação, deduzidos aqueles dos materiais de construção fornecidos diretamente ou indiretamente pela construtora.
No entanto, a construtora não poderá apropriar créditos desses tributos nas fases anteriores quando da compra dos materiais de seus fornecedores.
Turista estrangeiro
O texto aprovado inclui ainda a devolução do IBS e da CBS incidentes sobre mercadorias que o turista estrangeiro comprar no Brasil de lojas habilitadas e levar em sua bagagem.
O benefício será limitado a um total equivalente em reais a mil dólares (cerca de R$ 5,5 mil), podendo ser aproveitado nas viagens com embarque aéreo ou marítimo. Custos administrativos com o funcionamento do mecanismo poderão ser descontados da devolução.
Cooperativas
Para as cooperativas, a Câmara criou novo regime específico com alíquota zero de IBS e CBS em operações na quais o associado destina bem ou serviço para a cooperativa de que participa ou vice-versa (inclusive serviços financeiros).
Isso valerá ainda para situações em que a cooperativa de agropecuária fornece bem material ao associado não sujeito ao regime regular desses tributos (produção integrada, por exemplo).
Pagamentos de funcionários
Para evitar a fuga de tributação por parte de empresas que direcionam bens para uso de seus dirigentes e funcionários (imóveis, veículos, celulares, etc.), o projeto lista vários tipos que, mesmo cedidos sem contrapartida financeira, devem ser tributados:
- planos de celular ou internet;
- serviços de saúde;
- educação;
- alimentação e bebidas.
Entretanto, certos bens não serão considerados tributáveis, como uniformes e fardas, equipamentos de proteção individual, serviços de departamento médico próprio, planos de saúde, vale-refeição e vale-alimentação.
Ficarão de fora da tributação também os benefícios educacionais concedidos por instituições de ensino a seus empregados e dependentes, como bolsas de estudo ou descontos na mensalidade, desde que sejam oferecidos a todos os empregados, ainda que em percentuais diferenciados em favor dos empregados de menor renda ou com mais dependentes.

Porto Alegre quer elevar auxílio para R$ 1 mil a famílias...

Vereadores de Maceió aprovam isenção de IPTU a afetados pela Braskem

Últimos dias para fazer o parcelamento do IPTU e tributos municipais...

Doutor Sato adia vencimento do IPTU para o final do mês...

Em Itapevi, quem paga IPTU em dia concorre a carro 0...
